
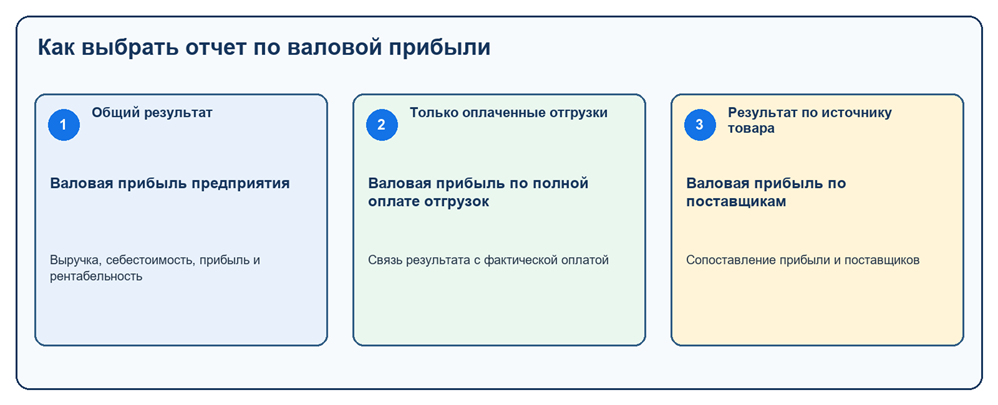
Чтобы выбрать подходящий отчет по валовой прибыли в 1С, определите цель анализа. Валовая прибыль предприятия отражает общий финансовый результат продаж, Валовая прибыль по полной оплате отгрузок позволяет оценить прибыль по полностью оплаченным продажам, а Валовая прибыль по поставщикам показывает результат в разрезе поставщиков товаров.
Материал подготовлен для 1С:ERP Управление предприятием 2, редакция 2.6.1.53.
Назначение и условия применения
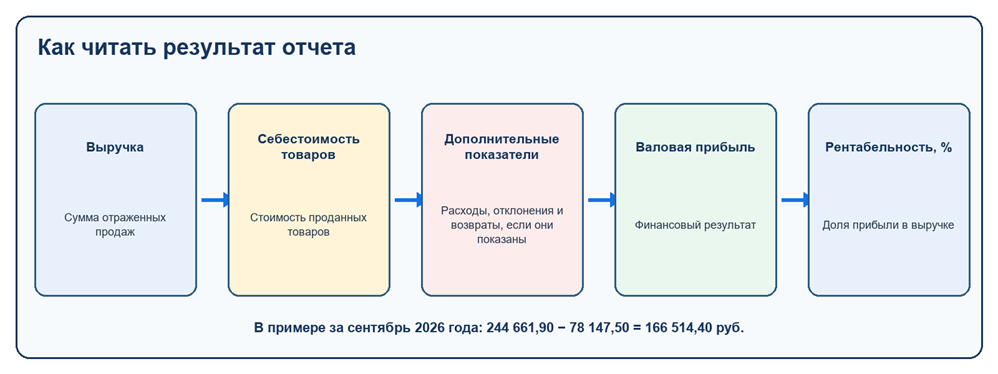
Валовая прибыль — это разница между выручкой от продаж и себестоимостью проданных товаров. Она показывает, сколько предприятие заработало на продаже до учета прочих доходов и расходов.
Рентабельность продаж показывает, какую долю выручки составляет валовая прибыль:
Рентабельность, % = Валовая прибыль ÷ Выручка × 100
Например, при выручке 244 661,90 руб. и себестоимости 78 147,50 руб. валовая прибыль составляет 166 514,40 руб., а рентабельность — 68,06 %.
При анализе следует учитывать возвраты, дополнительные расходы, отклонения и параметры отчета: они могут влиять на итоговые показатели. В отчете по полной оплате учитываются только полностью оплаченные отгрузки, а в отчете по поставщикам тот же финансовый результат распределяется по источникам поступления товаров.
Какой отчет выбрать
| Управленческая задача | Отчет | Когда подходит |
| Какова выручка, себестоимость, валовая прибыль и рентабельность | Валовая прибыль предприятия | Регулярный контроль маржи, подразделений, менеджеров и товарных групп |
| Какая прибыль относится только к полностью оплаченным отгрузкам | Валовая прибыль по полной оплате отгрузок | Оценка результата, подтвержденного фактической оплатой |
| Товары каких поставщиков дали финансовый результат | Валовая прибыль по поставщикам | Оценка закупочного ассортимента и происхождения себестоимости |
Настройки системы
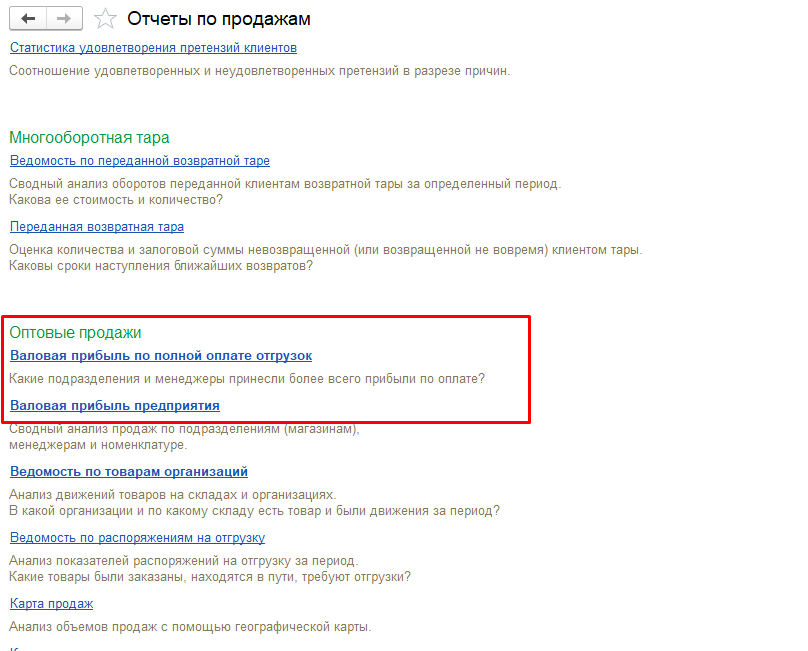
Путь: Продажи → Отчеты по продажам
Пользователю нужны права на раздел «Продажи» и на просмотр соответствующих отчетов. Если отчета нет в списке, проверьте права и состав доступных отчетов.
Общие параметры
Перед формированием отчета задайте параметры, которые определяют состав и детализацию данных. Основным параметром является Период. При необходимости результат можно ограничить по организации, подразделению, менеджеру или поставщику. После изменения параметров нажмите Сформировать, чтобы отчет был перестроен с учетом выбранных условий. Для корректного сравнения нескольких отчетов используйте одинаковые периоды и отборы.
Исходные данные
| Отчет | Период | Что видно в результате |
| Валовая прибыль предприятия | 01.09.2026–30.09.2026 | Выручка 244 661,90 руб.; себестоимость товаров 78 147,50 руб.; валовая прибыль 166 514,40 руб.; рентабельность 68,06 % |
| Валовая прибыль по полной оплате отгрузок | 01.09.2026–30.09.2026 | Прибыль с учетом возвратов −1 952 руб. |
| Валовая прибыль по поставщикам | 01.09.2026–30.09.2026 | Поставщик База Электротовары, строка <Поставщик не указан> и общий итог 166 514,40 руб. |
Что должно быть отражено. Для анализа нужны проведенные документы продажи. Показатели прибыли также зависят от рассчитанной себестоимости, а вариант по полной оплате — от отраженных платежей и задолженности по расчетным документам.
Валовая прибыль предприятия
| Для чего нужен | Когда применять |
| Показывает выручку, себестоимость товаров, валовую прибыль и рентабельность по предприятию. В стандартном варианте результат раскрывается по подразделениям и менеджерам. | Для ежедневного и месячного контроля маржи, поиска продаж с низкой рентабельностью и сравнения подразделений. |
- Откройте Продажи → Отчеты по продажам → Валовая прибыль предприятия.
- Задайте Период. При необходимости заполните Подразделение и Менеджер.
- Нажмите Сформировать и сравните Выручка, Себестоимость товаров, Валовая прибыль и Рентабельность, %.
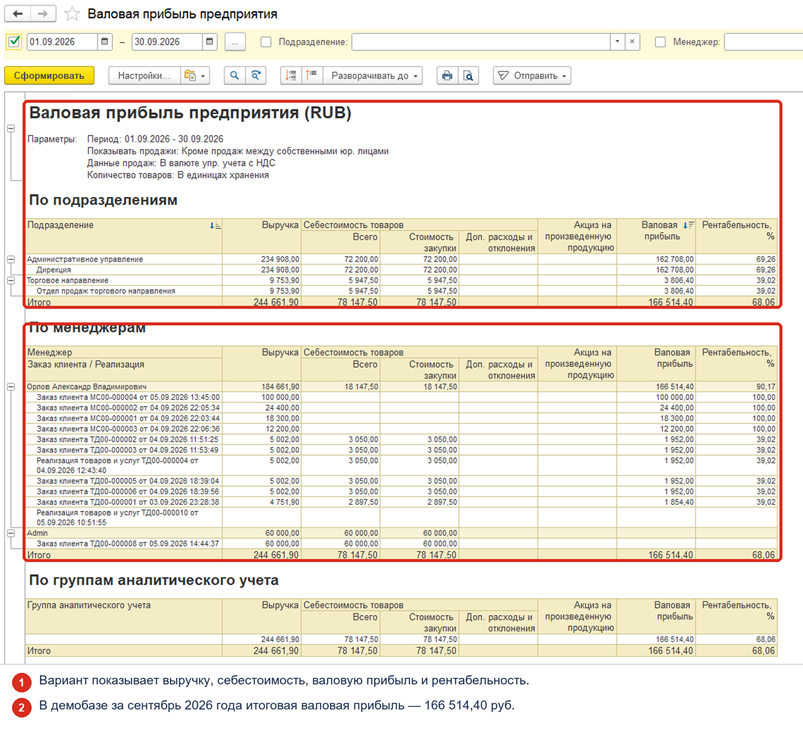
Что видно в примере. За сентябрь 2026 года отчет показывает выручку 244 661,90 руб., себестоимость товаров 78 147,50 руб., валовую прибыль 166 514,40 руб. и рентабельность 68,06 %.
Из каких данных заполняется отчет
| Источник | Что передает в отчет | Что проверить |
| Реализация товаров и услуг | Количество, выручка, клиент, номенклатура, подразделение, менеджер и другие аналитики продажи | Документ проведен; его дата входит в выбранный период |
| Акт выполненных работ для клиента | Выручка и аналитика выполненных работ или услуг | Акт проведен и относится к нужному клиенту и периоду |
| Отчет комиссионера (агента) о продажах | Продажи, отраженные комиссионером или агентом | Отчет проведен; продажи отражены в учете |
| Возврат товаров от клиента; Корректировка реализации | Уменьшение или изменение выручки, количества и финансового результата | Документы проведены и попадают в выбранный период |
| Расчет себестоимости товаров | Рассчитанная себестоимость и распределенные расходы | Расчет выполнен за анализируемый месяц |
Валовая прибыль по полной оплате отгрузок
| Для чего нужен | Когда применять |
| Показывает прибыль только по полностью оплаченным отгрузкам, по которым отсутствует задолженность по расчетным документам. | Когда результат нужно связать с фактическим получением денег, а неоплаченные продажи исключить из оценки. |
- Откройте Продажи → Отчеты по продажам → Валовая прибыль по полной оплате отгрузок.
- Задайте Период. При необходимости заполните Подразделение и Менеджер.
- Нажмите Сформировать и проверьте строки Оплата, Себестоимость товаров, Прибыль и Прибыль с учетом возвратов.
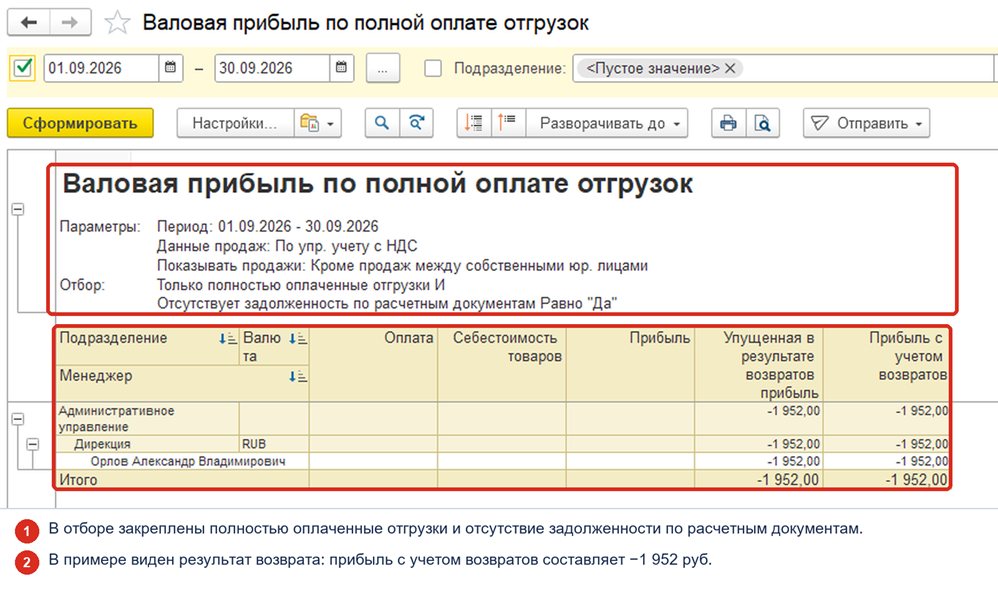
Почему итог отличается. Этот вариант исключает отгрузки, которые не отвечают условиям полной оплаты. Поэтому его итог не обязан совпадать с Валовой прибылью предприятия за тот же период. В примере результат с учетом возвратов составляет −1 952 руб.
Из каких данных заполняется отчет
| Источник | Что передает в отчет | Что проверить |
| Реализация товаров и услуг; Акт выполненных работ для клиента | Отгрузка, выручка, себестоимость и аналитики продажи | Документ продажи проведен и входит в выбранный период |
| Поступление безналичных денежных средств; Приходный кассовый ордер | Фактическая оплата клиента | Платеж проведен и связан с нужным объектом расчетов |
| Заказ клиента; Реализация товаров и услуг; Акт выполненных работ для клиента | Объект расчетов, по которому определяется остаток к оплате | Связь платежа и расчетного документа заполнена; остаток к оплате равен нулю |
| Возврат товаров от клиента; Корректировка реализации | Возвраты и изменения результата оплаченной отгрузки | Документы проведены и относятся к исходной продаже |
| Расчет себестоимости товаров | Себестоимость и распределенные расходы | Расчет выполнен за анализируемый месяц |
Как читать перечень. В отчет попадает не отдельный платеж, а полностью оплаченная отгрузка. Одной оплаты недостаточно: должна существовать проведенная продажа и корректная связь платежа с объектом расчетов.
Валовая прибыль по поставщикам
| Для чего нужен | Когда применять |
| Показывает, товары каких поставщиков дали выручку, себестоимость и валовую прибыль. | Для оценки закупочного ассортимента, переговоров с поставщиками и поиска прибыльных источников товара. |
- Откройте Продажи → Отчеты по продажам → Валовая прибыль по поставщикам.
- Задайте Период. При необходимости заполните Организация и Поставщик.
- Нажмите Сформировать и прочитайте результат по колонкам Выручка, Себестоимость товаров, Валовая прибыль и Рентабельность, %.
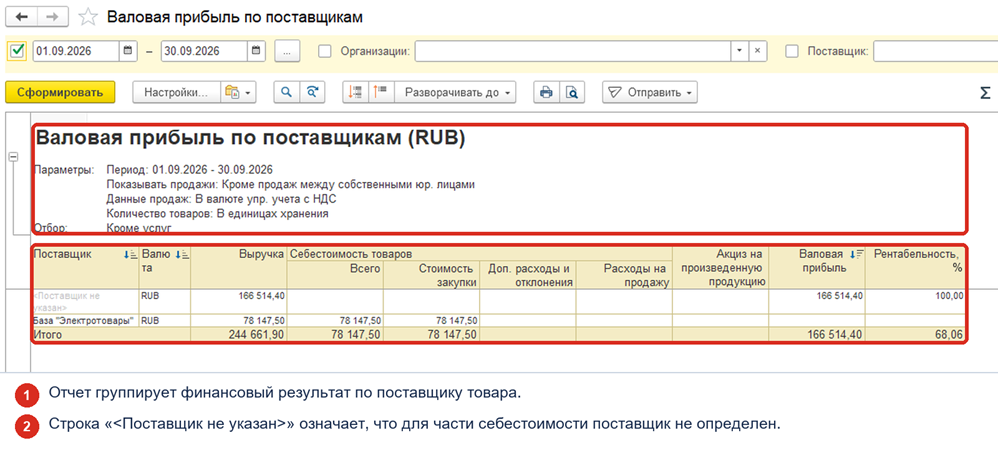
Строка «<Поставщик не указан>» означает, что для части себестоимости поставщик не определен. Раскройте строку и проверьте происхождение товара.
Из каких данных заполняется отчет
| Источник | Что передает в отчет | Что проверить |
| Реализация товаров и услуг; Акт выполненных работ для клиента; Отчет комиссионера (агента) о продажах | Выручка, количество и аналитики продажи | Документ продажи проведен и входит в выбранный период |
| Приобретение товаров и услуг | Поставщик и исходная партия приобретенного товара | В документе указан поставщик; приобретение проведено |
| Поступление товаров на склад | Фактическое поступление и связь с приобретением, если документы оформляются раздельно | Поступление проведено и связано с документом приобретения |
| Возврат товаров от клиента; Корректировка реализации | Уменьшение или изменение продажи и ее финансового результата | Документы проведены и относятся к исходной продаже |
| Расчет себестоимости товаров | Себестоимость проданного товара и распределение по источникам поступления | Расчет выполнен за анализируемый месяц |
Как читать перечень. Поставщик определяется по происхождению партии проданного товара. Если цепочка поступления или расчет себестоимости не позволяет определить источник, сумма отображается в строке <Поставщик не указан>.
Типовые ошибки
| Что произошло | Причина | Что сделать |
| Отчет пустой | Не задан период или в периоде нет подходящих продаж | Проверьте даты и снимите лишние отборы, затем нажмите Сформировать |
| Два отчета дают разные итоги | Различаются период, организация, валюта, отборы или правило включения продаж | Выровняйте параметры, затем сравнивайте состав строк |
| Вариант по полной оплате почти пустой | Большинство отгрузок не оплачено полностью или по ним есть задолженность | Проверьте оплаты и состояние расчетных документов |
| Прибыль отрицательная | В результат вошел возврат или себестоимость и другие показатели превышают выручку | Раскройте строку и проверьте продажу и возврат |
| В отчете по поставщикам есть <Поставщик не указан> | Для части себестоимости поставщик не определен | Раскройте строку и проверьте происхождение товара |
| Показатели прибыли отсутствуют | Себестоимость за выбранный период еще не рассчитана | Используйте период, по которому себестоимость рассчитана |
Ответы на частые вопросы
| Вопрос | Ответ |
| Как посмотреть валовую прибыль в 1С? | Откройте Продажи → Отчеты по продажам → Валовая прибыль предприятия, задайте Период и нажмите Сформировать. |
| Как посмотреть в 1С валовую прибыль по оплаченным отгрузкам? | Используйте точный вариант Валовая прибыль по полной оплате отгрузок. Он оставляет полностью оплаченные отгрузки без задолженности по расчетным документам. |
| Какой отчет по валовой прибыли в 1С выбрать для общего результата? | Выберите Валовая прибыль предприятия. В нем видны выручка, себестоимость товаров, валовая прибыль и рентабельность. |
| Что показывает валовая прибыль в 1С? | Она показывает финансовый результат отраженных продаж с учетом себестоимости товаров и других показателей, выведенных в выбранном варианте. |
| Чем отчет Валовая прибыль в 1С по поставщикам отличается от общего? | Общий вариант раскрывает результат по предприятию, подразделениям и менеджерам, а вариант по поставщикам группирует его по источнику товара. |
| Как считается валовая прибыль в 1С? | Читайте напечатанные показатели отчета. В показанном примере 244 661,90 руб. выручки минус 78 147,50 руб. себестоимости товаров дают 166 514,40 руб. валовой прибыли. Возвраты, расходы, отклонения и настройки могут изменить расчет. |
| Где в 1С посмотреть валовую прибыль по поставщику? | Путь: Продажи → Отчеты по продажам → Валовая прибыль по поставщикам. При необходимости задайте отбор Поставщик. |
Добавить комментарий