
Это третья статья серии про учет основного средства станок «Вектор-450».
Для принятого к учету станка «Вектор-450» начислим амортизацию, разберем основные настройки, действия при закрытии месяца и сверку документов с типовыми отчетами Справка-расчет амортизации ОС и Ведомость по ОС.
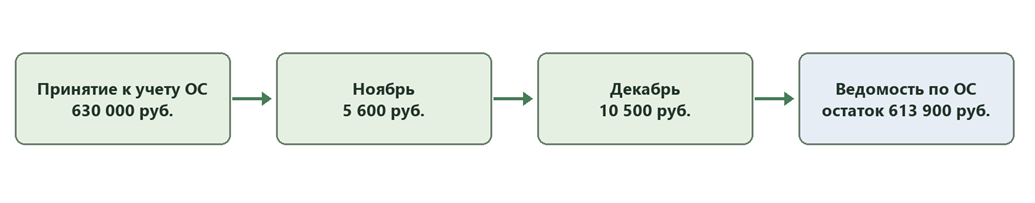
Результат примера: за ноябрь 2026 года начислено 5 600 руб., за декабрь — 10 500 руб. На 31 декабря накопленная амортизация составляет 16 100 руб., остаточная стоимость станка — 613 900 руб.
Материал подготовлен для 1С:ERP, редакция 2.6.1.53
Назначение и условия применения
Собственный Токарно-фрезерный станок «Вектор-450» принят к учету 15.11.2026 с первоначальной стоимостью 630 000 руб. в БУ и УУ. Для него выбраны Линейный метод и срок 60 месяцев. Здесь выполним начисление амортизации в 1С ЕРП до будущей модернизации станка, сверим документы, расчет и остаточную стоимость.
Ведомость амортизации ОС в 1С ЕРП помогает проверить, сколько стоимости основного средства уже перенесено в расходы и сколько осталось на конец периода. В ЕРП 2.6 отчет называется Ведомость по ОС. Сам расчет показывает Справка-расчет амортизации ОС, а начисление оформляется документом Амортизация ОС при закрытии месяца.
Настройки системы
Путь: Внеоборотные активы → Основные средства → Принятие к учету и включение затрат в стоимость → Список документов
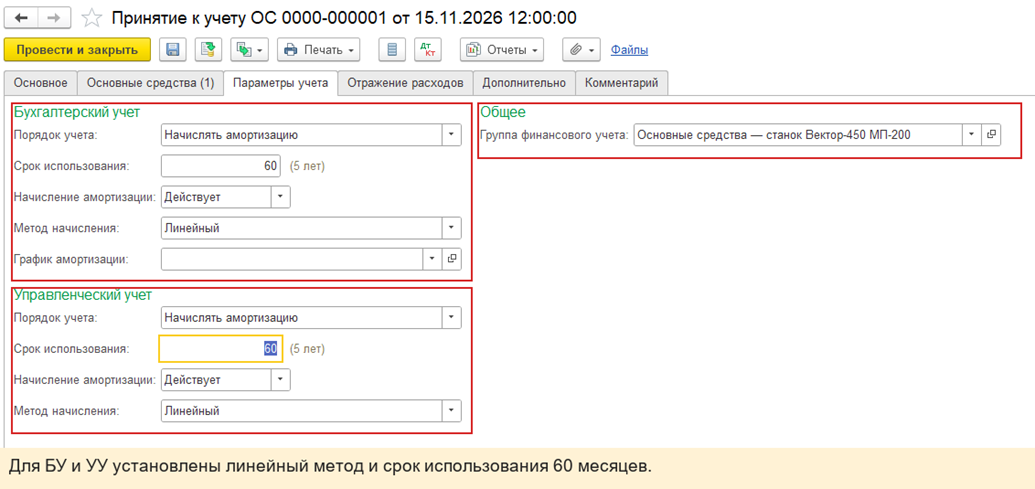
Перед расчетом откроем проведенный на прошлом шаге документ Принятие к учету ОС 0000-000001 от 15.11.2026.
На вкладке Параметры учета в разделах Бухгалтерский учет и Управленческий учет проверим установленные значения:
- Порядок учета — Начислять амортизацию;
- Метод начисления — Линейный;
- Срок использования — 60 месяцев;
- Группа финансового учета — Основные средства — станок Вектор-450 МП-200.
На вкладке Отражение расходов документа уже указаны Статья расходов — Амортизация станка Вектор-450 — механосборочный цех МП-200, Аналитика расходов и Подразделение — Механосборочный цех МП-200. Управленческие значения совпадают с бухгалтерскими. После начисления проверим, что именно эта статья и это подразделение появились в расходах документа.
Исходные данные
| Параметр | Значение в примере |
| Организация | Управленческая организация |
| Основное средство | Токарно-фрезерный станок «Вектор-450», инвентарный номер MP200-OS-001 |
| Дата принятия к учету | 15.11.2026 |
| Первоначальная стоимость | 630 000 руб. в БУ и УУ: покупка 600 000 руб. и доставка с монтажом 30 000 руб. |
| Параметры начисления | Начислять амортизацию, Линейный, 60 месяцев |
| Подразделение | Механосборочный цех МП-200 |
| Статья расходов | Амортизация станка Вектор-450 — механосборочный цех МП-200 |
Пошаговое выполнение
Шаг 1. Подготовим расчет и начислим амортизацию за ноябрь и декабрь 2026
Путь: Финансовый результат и контроллинг → Закрытие месяца → Закрытие месяца → Месяц → Ноябрь 2026 → Начисление амортизации ОС
Откроем Регламентные операции по закрытию месяца и выберем Ноябрь 2026. Для станка, принятого 15 ноября, перед итоговой проверкой нужны актуальные движения и рассчитанная стоимость ОС. В дереве операций выполним относящийся к станку Расчет стоимости ОС и НМА. Используем ссылку Начислить и пункт Выполнить только этот этап.
Для строки Начисление амортизации ОС нажмем Начислить и выберем Выполнить только этот этап. Дождемся отметки выполнения операции. В этом примере ноябрьское начисление относится к времени после принятия станка 15.11.2026; поэтому сумма меньше начисления за полный месяц.
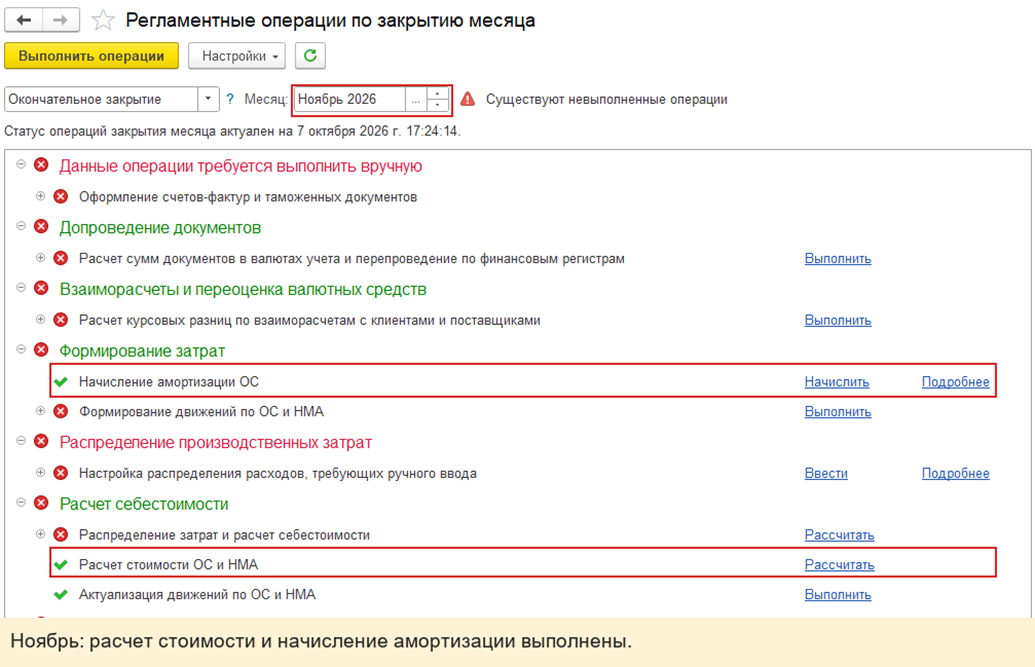
То же самое проведем для декабря 2026.
Шаг 2. Проверим документы начисления
Путь: Внеоборотные активы → Основные средства → Документы по ОС
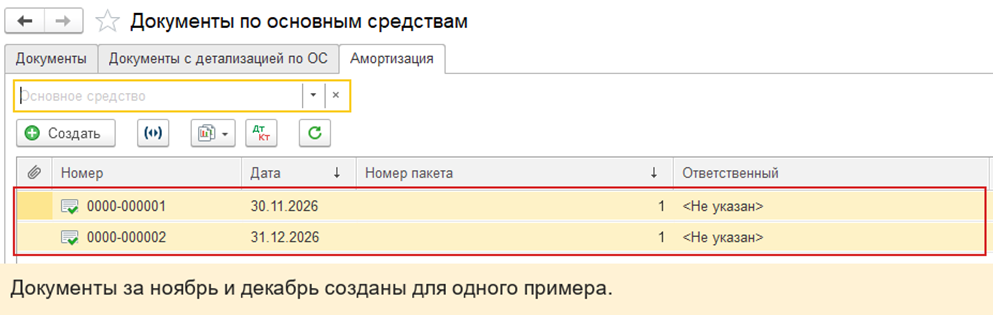
В журнале Документы по основным средствам откроем вкладку Амортизация. Здесь видны два документа: Амортизация ОС 0000-000001 за Ноябрь 2026 от 30.11.2026 и Амортизация ОС 0000-000002 за Декабрь 2026 от 31.12.2026.
Проверка результатов
Сверим движения документов
Путь: Внеоборотные активы → Основные средства → Документы по ОС → Амортизация → Амортизация ОС 0000-000001 за Ноябрь 2026 → Отчеты → Движения документа
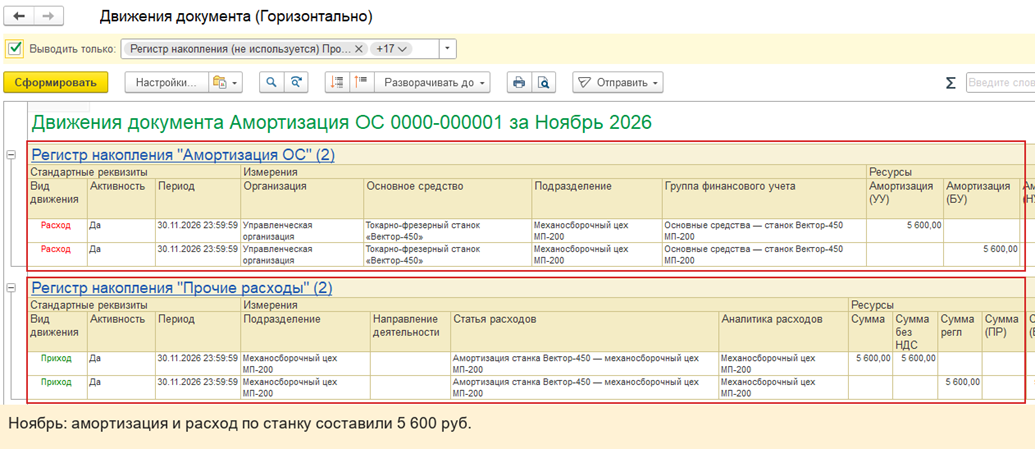
В движениях ноябрьского документа по Токарно-фрезерный станок «Вектор-450» отражено 5 600 руб. амортизации в УУ и БУ. В Прочие расходы та же сумма относится на Амортизация станка Вектор-450 — механосборочный цех МП-200 с аналитикой Механосборочный цех МП-200. Так сумма начисления совпадает с расходом на выбранный цех.
Путь: Внеоборотные активы → Основные средства → Документы по ОС → Амортизация → Амортизация ОС 0000-000002 за Декабрь 2026 → Отчеты → Движения документа
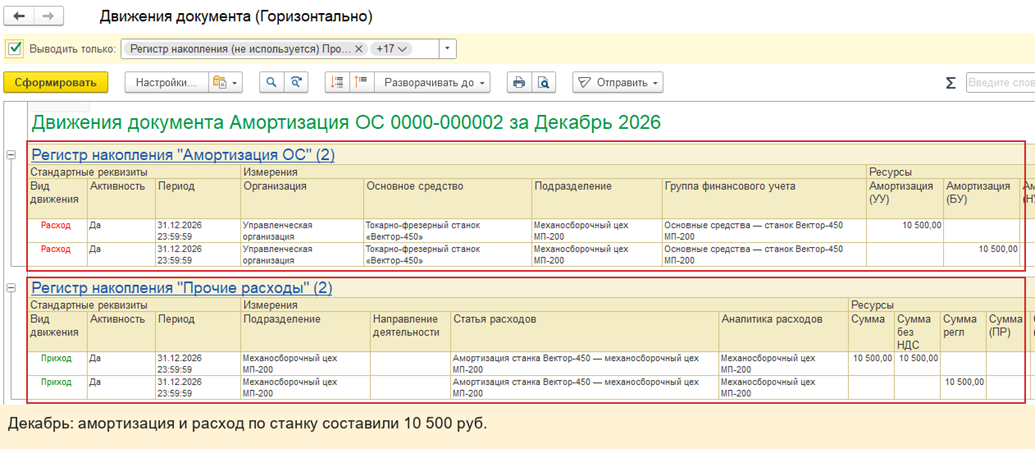
Декабрьский документ показывает по тому же станку 10 500 руб. амортизации и 10 500 руб. расходов по той же статье и подразделению в БУ и УУ.
Сверим расчет типовым отчетом
Путь: Внеоборотные активы → Отчеты по внеоборотным активам → Основные средства → Справка-расчет амортизации ОС
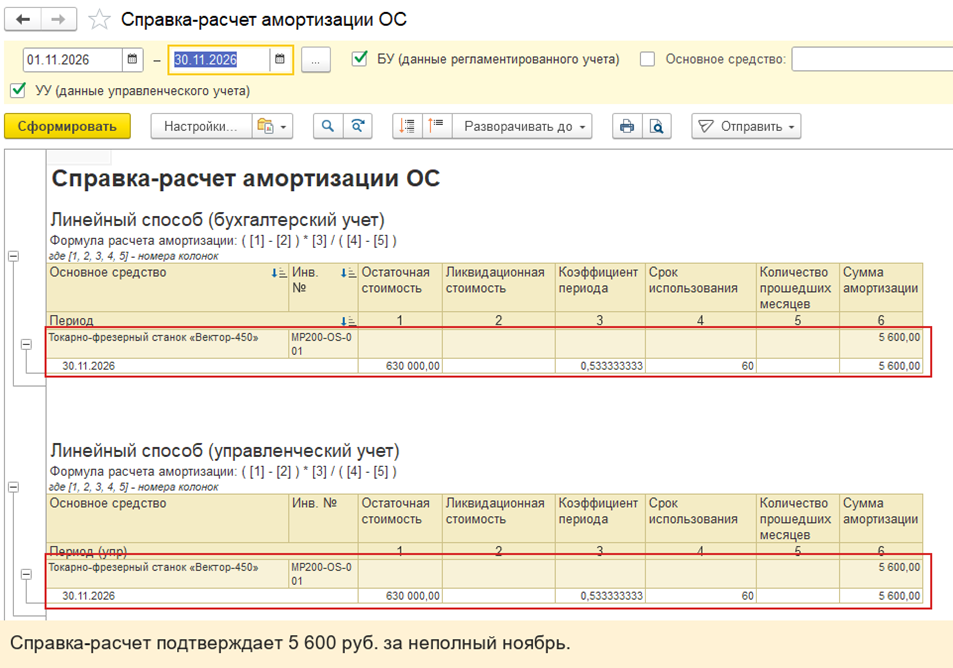
Сформируем Справка-расчет амортизации ОС сначала за 01.11.2026–30.11.2026. В разделах Линейный способ (бухгалтерский учет) и Линейный способ (управленческий учет) отчет показывает 5 600 руб. по станку. Для ноябрьского расчета в отчете указан Коэффициент периода 0,533333333. При стоимости 630 000 руб. и сроке 60 месяцев полный месяц дал бы 10 500 руб.; за период после принятия станка расчет составляет 10 500 × 0,533333333 = 5 600 руб. с округлением.
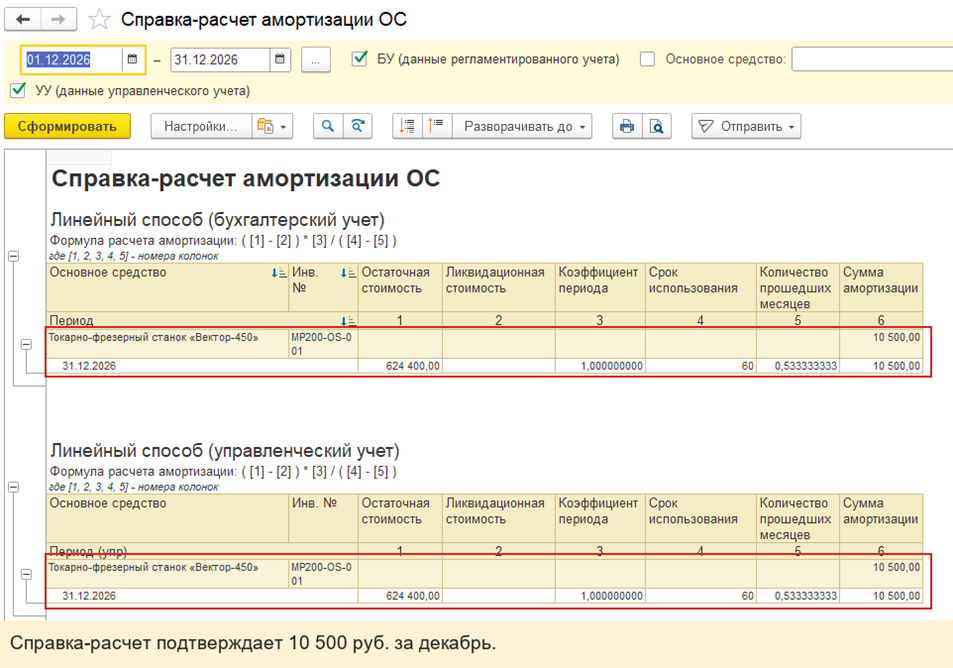
Затем зададим 01.12.2026–31.12.2026. Справка показывает 10 500 руб. в БУ и УУ, а Остаточная стоимость на начало расчета — 624 400 руб. Это стоимость 630 000 руб. за вычетом ноябрьской амортизации 5 600 руб.
Проверим ведомость и остаточную стоимость
Путь: Внеоборотные активы → Отчеты по внеоборотным активам → Основные средства → Ведомость по ОС
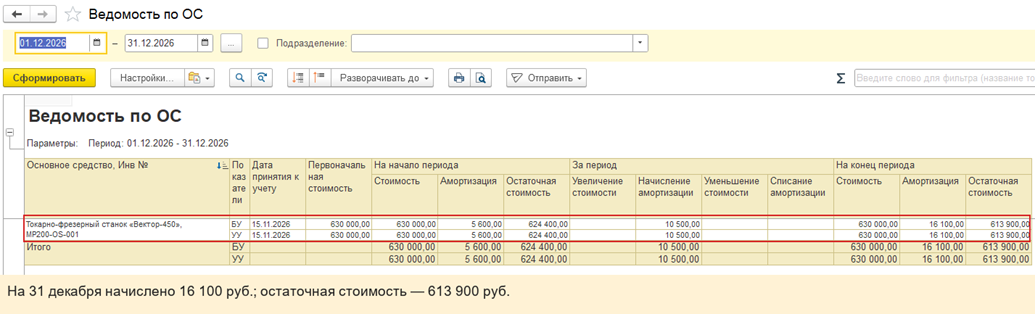
Для периода 01.12.2026–31.12.2026 сформируем Ведомость по ОС. В ней по станку с номером MP200-OS-001 в БУ и УУ видны стоимость 630 000 руб., амортизация на начало периода 5 600 руб., начисление за декабрь 10 500 руб., амортизация на конец 16 100 руб. и остаточная стоимость 613 900 руб. Так ведомость амортизации в 1С ЕРП связывает суммы двух документов с конечной стоимостью объекта.
| Показатель | Ноябрь 2026 | Декабрь 2026 |
| Начисление по документу и справке-расчету | 5 600 руб. | 10 500 руб. |
| Накопленная амортизация на конец месяца | 5 600 руб. | 16 100 руб. |
| Остаточная стоимость на конец месяца | 624 400 руб. | 613 900 руб. |
Итоговая сверка проста: 5 600 + 10 500 = 16 100 руб. начисленной амортизации; 630 000 − 16 100 = 613 900 руб. остаточной стоимости.
Ответы на частые вопросы
| Вопрос | Ответ |
| Ведомость амортизации ОС — это отдельный отчет в меню ERP? | В интерфейсе ERP отчет называется Ведомость по ОС. Для подробного расчета откроем Справка-расчет амортизации ОС. |
| Почему за ноябрь начислено 5 600 руб., хотя 630 000 / 60 = 10 500 руб.? | Станок принят 15.11.2026. В ноябрьской Справка-расчет амортизации ОС указан Коэффициент периода 0,533333333; отчет показывает 5 600 руб. В декабре при тех же стоимости и сроке начислено 10 500 руб. |
| Где искать отчеты по ОС? | Основные отчеты по ОС находятся по пути Внеоборотные активы → Отчеты по внеоборотным активам → Основные средства. |
| Почему в примере нет суммы по НУ? | При принятии станка к учету выбраны БУ и УУ; НУ не включали. Для налогового учета сначала нужны применимые параметры учета именно этого объекта. |
| Как убедиться, что амортизация попала на нужное подразделение? | Откроем Движения документа и сравним Статья расходов, Аналитика расходов и Подразделение с настройками документа Принятие к учету ОС. В нашем примере это Механосборочный цех МП-200. |
Добавить комментарий