
Основная линия чтения
Порядок чтения циклаЭтапы задают порядок чтения основного маршрута.
Все материалы цикла
6 материалов в подборке1Приобретение и амортизация
Приобретение ОС в 1С ЕРП
Приобретение ОС в 1С ЕРП: настроим карточку станка и статью расходов, оформим покупку и проверим формирование стоимости по отчётам.
Принятие к учету и передача в эксплуатацию ОС в 1С ERP
Принятие к учету ОС в 1С ЕРП: включим дополнительные затраты в стоимость, оформим ввод в эксплуатацию и проверим результат в отчетах.
Ведомость амортизации ОС в 1С ЕРП
Ведомость амортизации ОС в 1С ЕРП: порядок начисления, сверка документов и типовых отчетов, проверка остаточной стоимости основного средства.
2Ремонт и модернизация
Ремонт ОС в 1С ЕРП пошаговая инструкция
Ремонт ОС в 1С ЕРП: настройка обслуживания, учёт моточасов, регистрация дефекта, заказ на ремонт и отражение затрат.
Модернизация ОС в 1С ЕРП пошаговая инструкция
Модернизация ОС в 1С ЕРП: пошаговая инструкция по включению в стоимость ОС услуг подрядчика и собственных материалов. Разбор проводок.
Изменение параметров ОС в 1С ЕРП
Изменение параметров ОС в 1С ЕРП после модернизации. Начисление амортизации с новым сроком полезного использования.
Как связать покупку станка, амортизацию, ремонт и последующее выбытие в один понятный процесс? Учет основных средств в 1С ERP разберем на сквозном примере. Примем к учету собственный Токарно-фрезерный станок «Вектор-450» и пройдем его путь от формирования первоначальной стоимости до выбора дальнейшей судьбы. Таблицы ниже задают последовательность чтения: по каждой ссылке откроем подробную инструкцию с документами и проверкой результата.
Исходные условия и цель
Работаем в 1С:ERP Управление предприятием 2, версия 2.6.1.53. Станок приобретаем для производственного подразделения предприятия, которое выпускает механизм подачи МП-200. Организация и цеха продолжают контекст статьи о производственном цикле МП-200. Сам станок покупаем в ноябре 2026 года; его операции рассматриваем отдельно от сентябрьского выпуска изделия.
| Параметр | Значение сквозного примера |
|---|---|
| Организация | Управленческая организация |
| Основное средство | Токарно-фрезерный станок «Вектор-450», 1 шт. |
| Первоначальное подразделение | Механосборочный цех МП-200 |
| Приобретение | 600 000 руб. без НДС |
| Доставка и монтаж | 30 000 руб. без НДС |
| Первоначальные параметры | Линейная амортизация, срок полезного использования 60 месяцев |
Сначала сформируем стоимость 630 000 руб. и примем станок к учету. Затем проверим амортизацию, зарегистрируем наработку и выполним текущий ремонт. После модернизации изменим параметры начисления, проведем переоценку, инвентаризацию, перемещение и отдельное исправление учетной ошибки.
Цель маршрута — проследить один объект и на каждом этапе сверить его состояние, стоимость, амортизацию или местонахождение. Продажа, полное списание и полная разукомплектация завершают пример по-разному. Выберем один из этих вариантов; в учебном примере каждый рассмотрен на самостоятельном исходном состоянии.
Схема основного маршрута
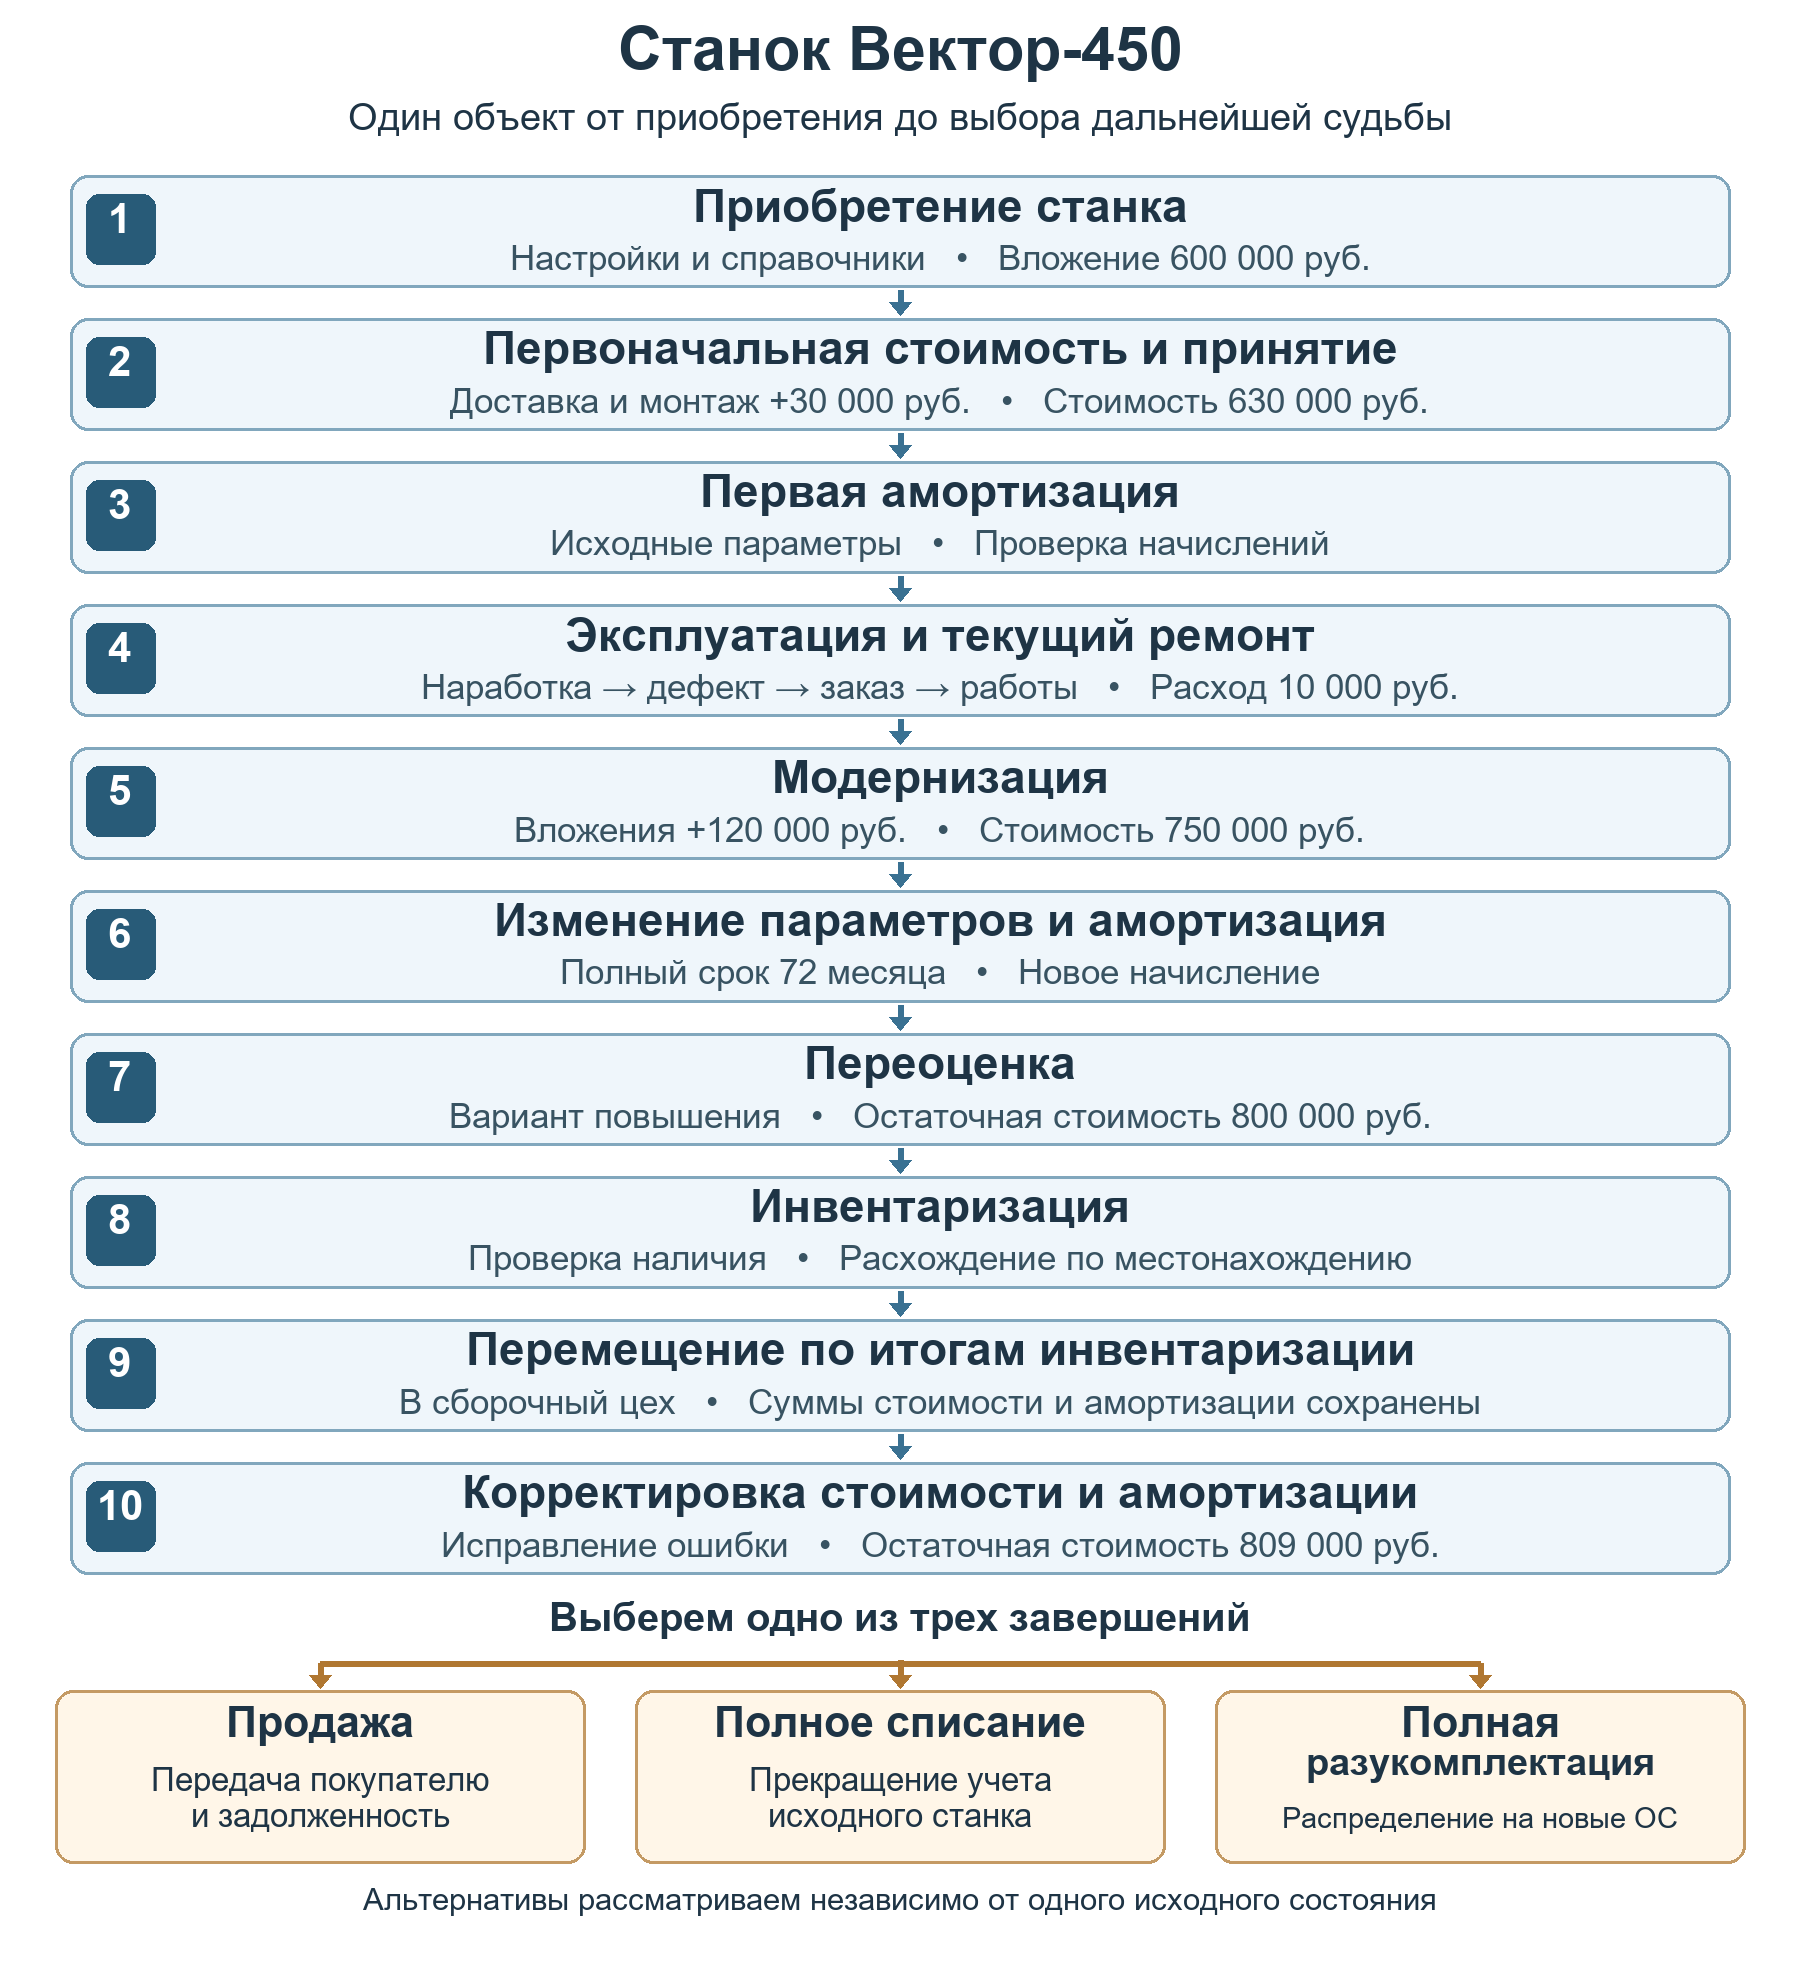
Схема сквозного примера. Стрелки показывают порядок операций; три нижние ветви начинаются после общей корректировки стоимости и амортизации. Ремонт, модернизация, переоценка и исправление ошибки включены по условиям этого примера.
Сформируем стоимость и начнем учет станка
Покупка отражает вложение в будущий актив. До принятия к учету добавим доставку и монтаж, чтобы проверить полную первоначальную стоимость. В статье о приобретении также подготовим настройки и справочники, а в статье о принятии зададим параметры учета и амортизации.
| № | Что сделаем | Что проверим | Статья на портале |
|---|---|---|---|
| 1 | Подготовим учет ОС и карточку станка. Отразим покупку у поставщика как вложение во внеоборотный актив. | Документ покупки проведен; вложение по одному станку составляет 600 000 руб. без НДС. | Приобретение ОС в 1С ЕРП |
| 2 | Включим доставку и монтаж в стоимость. Оформим Принятие к учету ОС и ввод в эксплуатацию 15.11.2026. | Первоначальная стоимость — 630 000 руб. в бухгалтерском и управленческом учете; исходный срок — 60 месяцев. | Принятие к учету и передача в эксплуатацию ОС в 1С ERP |
| 3 | Выполним первые начисления и сопоставим документы, расчет и отчет Ведомость по ОС. | За ноябрь начислено 5 600 руб., за декабрь — 10 500 руб. На 31.12.2026 накопленная амортизация — 16 100 руб., остаточная стоимость — 613 900 руб. | Ведомость амортизации ОС в 1С ЕРП |
Суммы относятся к настройкам и датам нашего станка. В дальнейшем будем сравнивать новые показатели с результатом предыдущего этапа, сохраняя связь с тем же основным средством.
Выполним ремонт и модернизацию
Учет основных средств в 1С ЕРП при эксплуатации рассмотрим на том же станке. В январе 2027 года зарегистрируем наработку и дефект, затем выполним текущий ремонт. В феврале отдельно улучшим станок: затраты на комплект автоматизации и услуги подрядчика включим в модернизацию. После этого изменим параметры ОС и проверим новый расчет амортизации.
| № | Что сделаем | Что проверим | Статья на портале |
|---|---|---|---|
| 4 | Настроим обслуживание по моточасам, зарегистрируем наработку и дефект. Создадим Заказ на ремонт, выдадим подшипник, отразим услугу и завершим работы. | Заказ имеет статус Закрыт. После январского расчета Структура затрат по ОС показывает 10 000 руб. текущего ремонта: 2 000 руб. материала и 8 000 руб. услуги. | Ремонт ОС в 1С ЕРП пошаговая инструкция |
| 5 | Отразим комплект автоматизации за 80 000 руб. и услугу подрядчика за 40 000 руб. Оформим Модернизация ОС 20.02.2027. | На модернизацию отнесено 120 000 руб. Стоимость станка в Ведомость по ОС увеличилась с 630 000 до 750 000 руб. в бухгалтерском и управленческом учете. | Модернизация ОС в 1С ЕРП пошаговая инструкция |
| 6 | Документом Изменение параметров ОС увеличим полный срок полезного использования с 60 до 72 месяцев. Затем выполним февральское начисление. | За февраль начислено 10 537,87 руб. На 28.02.2027 накопленная амортизация — 37 137,87 руб., остаточная стоимость — 712 862,13 руб. в обоих видах учета. | Изменение параметров ОС в 1С ЕРП |
Текущий ремонт на 10 000 руб. и модернизация на 120 000 руб. имеют отдельные источники и результаты. В примере правило обслуживания по моточасам сохранено, а заказ на ремонт создан по зарегистрированному дефекту. При чтении инструкции будем отдельно проверять настройку правила и основание конкретного заказа.
Проверим оценку станка и его местонахождение
После изменения параметров продолжим вариант с повышением справедливой стоимости до 800 000 руб. Затем инвентаризация выявит расхождение по цеху: станок фактически находится в сборочном, хотя в учете еще указан механосборочный. Сначала зафиксируем это расхождение, затем оформим перемещение. Отдельным этапом исправим ошибку, заданную учебной бухгалтерской справкой.
| № | Что сделаем | Что проверим | Статья на портале |
|---|---|---|---|
| 7 | Оформим Переоценка ОС по справедливой стоимости 800 000 руб. и выполним соответствующий расчет. Для продолжения выберем вариант повышения. | После пропорционального пересчета стоимость — 841 677,48 руб., амортизация — 41 677,48 руб., остаточная стоимость — 800 000 руб. в бухгалтерском и управленческом учете. | Переоценка ОС в 1С ЕРП |
| 8 | Проверим наличие станка в Сборочном цехе МП-200. Оформим Инвентаризация ОС 10.04.2027 и сверим ИНВ-18 (Сличительная ведомость). | Станок найден — 1 шт. Расхождение относится к местонахождению; по организации актив остается в наличии. Остаточная стоимость сохраняется: 800 000 руб. | Инвентаризация ОС в 1С ЕРП |
| 9 | По результатам инвентаризации оформим Перемещение ОС 11.04.2027 из Механосборочного цеха МП-200 в Сборочный цех МП-200. | Учетное Местонахождение обновилось; отчет с отборами по цехам подтверждает передачу. Стоимость и амортизация сохранились, остаточная стоимость — 800 000 руб. | Перемещение ОС в 1С ЕРП |
| 10 | Отдельным документом Корректировка стоимости и амортизации ОС исправим учетную ошибку. Для дальнейшего примера выберем вариант повышения сумм. | Стоимость — 851 677,48 руб., амортизация — 42 677,48 руб., остаточная стоимость — 809 000 руб. в бухгалтерском и управленческом учете. | Корректировка стоимости и амортизации ОС в 1С ERP |
Инвентаризация зафиксировала расхождение, а учетное местонахождение изменилось после отдельного перемещения. В карточке станка поле Подразделение в группе Эксплуатация при этой операции осталось прежним. Поэтому при проверке результата будем различать учетное Местонахождение и параметры эксплуатации.
Основание корректировки в нашем примере — учебная бухгалтерская справка с заданными ошибочными и исправленными суммами. Перемещение между цехами само по себе не является причиной такой корректировки. Для дальнейших вариантов исходным результатом примера служит остаточная стоимость 809 000 руб.
Выберем дальнейшую судьбу станка
После общей части выберем один из трех вариантов. Продажа передает станок покупателю, полное списание завершает его учет, а полная разукомплектация распределяет показатели исходного объекта между новыми основными средствами. В учебном примере эти операции рассматриваются независимо, от одинакового состояния после корректировки.
| Вариант | Что сделаем | Что проверим | Статья на портале |
|---|---|---|---|
| Продажа | Оформим Подготовка к передаче ОС и Реализация услуг и прочих активов. Цена примера — 500 000 руб. без НДС, 610 000 руб. с НДС. | Документы отражены в учете; после формирования движений у станка нет конечного остатка в Ведомость по ОС. Задолженность покупателя по договору — 610 000 руб. | Продажа ОС в 1С ERP пошаговая инструкция |
| Списание | Для завершения основного маршрута оформим полное Списание ОС. В связанной статье также рассмотрим отдельный вариант частичной ликвидации и приход материалов. | После полного списания у станка отсутствуют конечная стоимость и амортизация. В самостоятельном примере частичной ликвидации остаточная стоимость — 647 200 руб.; на склад поступил электродвигатель, 1 шт. | Списание ОС в 1С ЕРП |
| Новые ОС | Оформим полную Разукомплектация ОС на Токарный модуль «Вектор-450» и Фрезерный модуль «Вектор-450» с распределением 60/40. | У исходного станка нет конечного остатка. По новым ОС вместе сохранены стоимость 851 677,48 руб., амортизация 42 677,48 руб. и остаточная стоимость 809 000 руб. | Разукомплектация ОС в 1С ERP |
При продаже проверку финансового результата продолжим после закрытия месяца. В подтвержденном состоянии до полного закрытия апреля на счете 01.09 остается 809 000 руб. Поэтому задолженность покупателя и отсутствие станка в Ведомость по ОС еще не дают основания объявлять окончательный результат продажи.
В варианте списания складской приход электродвигателя подтвержден. Его отражение в регламентированном учете требует отдельного завершения и проверки. В варианте полной разукомплектации проверим равенство суммарных показателей новых объектов показателям исходного станка.
Как читать серию и проверять переходы
Пройдем статьи 1–10 по порядку, затем откроем материал выбранного завершения. Между этапами будем сверять один и тот же станок, вид учета, период и результат предыдущей операции. Значения текущего ремонта, первоначальной стоимости и остаточной стоимости имеют разный смысл; сравнивать будем одноименные показатели на соответствующую дату.
Схема показывает сюжет нашего примера. На практике ремонт выполняем при необходимости, модернизацию — при улучшении объекта, переоценку — при соответствующем основании, а корректировку — при выявленной ошибке. Лизинг, операционная аренда, нематериальные активы и ТМЦ в эксплуатации рассматриваются в самостоятельных ветвях серии.
Ответы на частые вопросы
| Вопрос | Ответ |
|---|---|
| Нужно ли выполнять все операции схемы, чтобы учитывать основные средства в 1С ERP? | Нет, состав операций зависит от событий по конкретному объекту и применяемых условий учета. В нашем сюжете последовательно предусмотрены ремонт, модернизация, переоценка и исправление ошибки, чтобы связать соответствующие инструкции. |
| Можно ли выполнить продажу, полное списание и полную разукомплектацию одного станка подряд? | Нет, это альтернативные завершения учета исходного объекта. Каждому варианту нужен станок в исходном состоянии до выбытия; для сравнения вариантов используем отдельные учебные состояния. |
| Почему после инвентаризации идет перемещение? | Инвентаризация фиксирует фактическое наличие и расхождение с учетом. В примере станок найден в другом цехе, поэтому отдельным документом Перемещение ОС приводим учетное местонахождение в соответствие с фактическим. |
| Чем переоценка отличается от корректировки стоимости и амортизации? | Переоценка изменяет оценку ОС исходя из заданной справедливой стоимости. Корректировка исправляет ошибку стоимости и амортизации. В нашем примере суммы исправления заданы учебной бухгалтерской справкой. |
Добавить комментарий