
Статья объясняет, где найти учетную политику финансового учета в 1С ERP и за что отвечают настройки на каждой из вкладок. На примере «Механизма подачи МП-200» показано, какие параметры применяются при оценке запасов, выпуске продукции и расчета себестоимости.
Материал подготовлен для 1С:ERP, редакция 2.6.1.53
Назначение и условия применения
Учетная политика в 1С ERP задает правила финансового учета организации с указанной даты. В ней выбирают способ оценки товаров, порядок учета выпуска, параметры расчетов с контрагентами, внеоборотных активов и представления активов и обязательств.
Настраивать финансовый управленческий учет будем на базе сквозного примера «Механизм подачи МП-200».
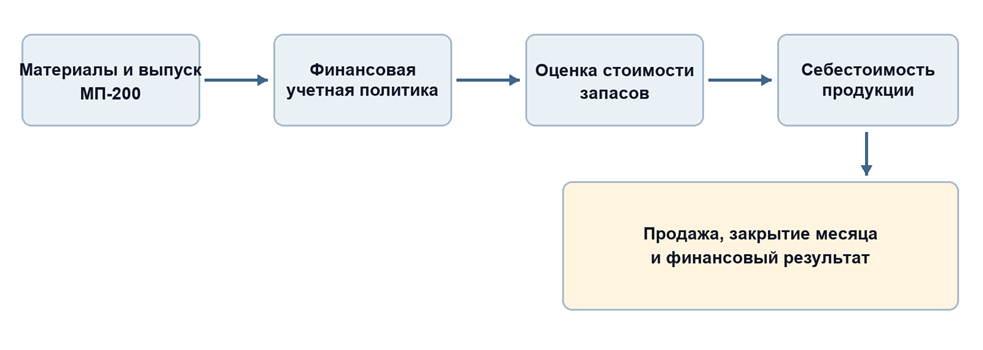
Общий порядок этого цикла представлен на схеме ниже.
Настройки системы
Путь: НСИ и администрирование → НСИ → Сведения о предприятии → Сведения об организации → вкладка Учетная политика и налоги → Учетная политика финансового учета → Изменить
В шапке проверьте Период и Организация. В рассматриваемой базе это 01.09.2026 и Управленческая организация. Ниже описаны все четыре вкладки формы. «Выключено» означает, что флажок не установлен; серые поля заполняют после включения соответствующей настройки.
Вкладка Себестоимость
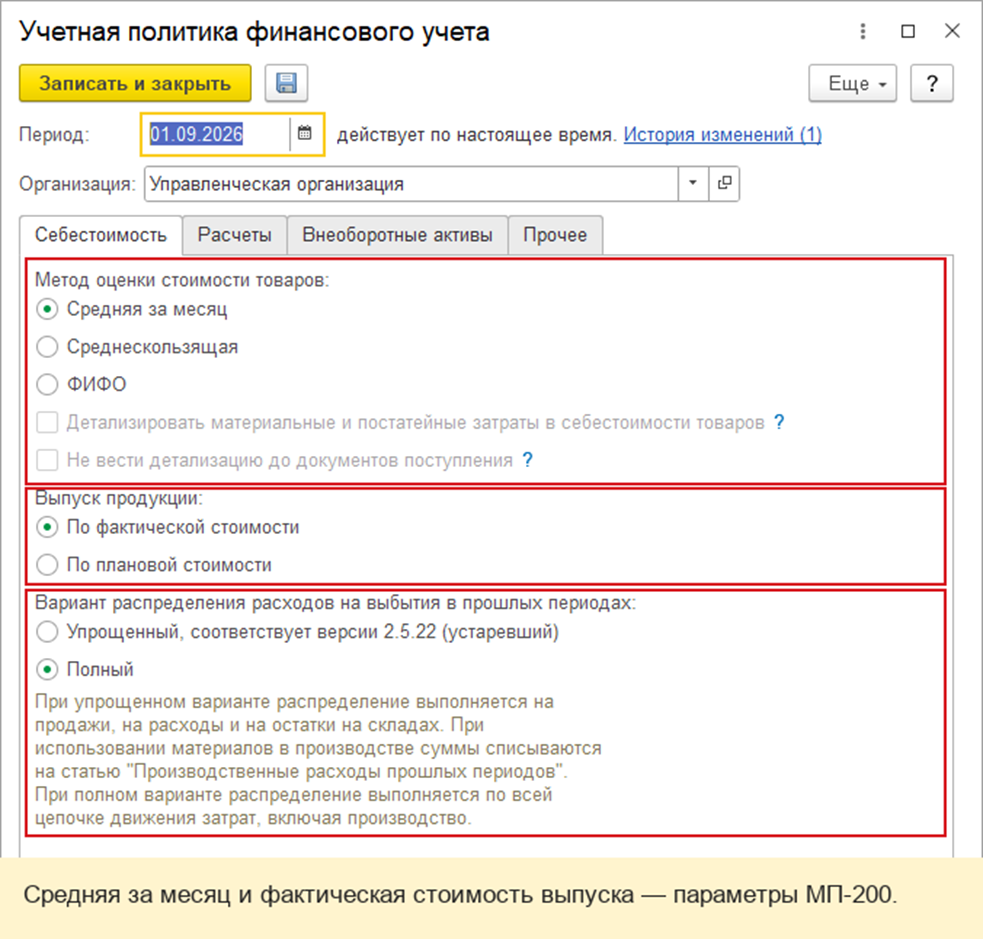
| Настройка в форме | Значение в примере | Для чего нужна и когда применяется |
| Метод оценки стоимости товаров | Средняя за месяц | Определяет способ оценки запасов. Средняя за месяц рассчитывает стоимость по итогам месяца; Среднескользящая учитывает стоимость остатка к моменту выбытия; ФИФО использует последовательность партий поступления. |
| Детализировать материальные и постатейные затраты в себестоимости товаров | Выключено; поле недоступно | Дополнительная детализация составляющих себестоимости товаров, когда настройка доступна. Для МП-200 ее не меняют. |
| Не вести детализацию до документов поступления | Выключено; поле недоступно | Определяет глубину детализации стоимости до документов поступления, когда настройка доступна. |
| Выпуск продукции | По фактической стоимости | Определяет оценку выпуска. Альтернатива — По плановой стоимости, если организация использует плановую оценку. |
| Вариант распределения расходов на выбытия в прошлых периодах | Полный | Определяет охват распределения расходов. Полный включает всю цепочку движения затрат, в том числе производство. Альтернатива — Упрощенный, соответствует версии 2.5.22 (устаревший). |
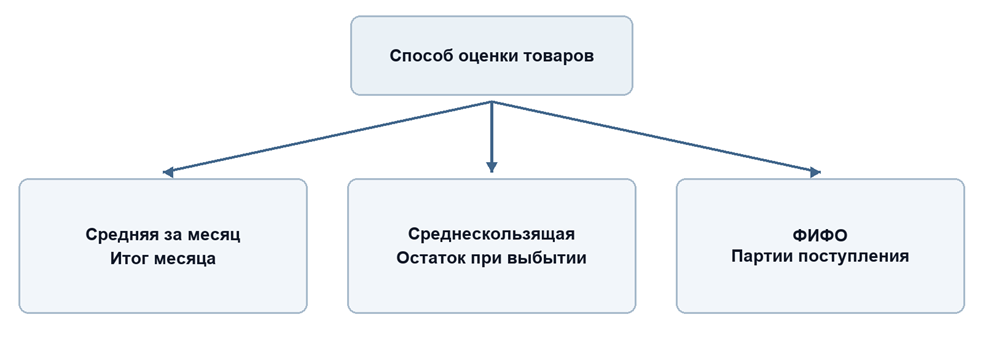
В поле Метод оценки стоимости товаров в 1С ERP выбирают один из трёх способов:
| Способ | Как определяется стоимость при выбытии | Когда применяется |
|---|---|---|
| Средняя за месяц | Стоимость остатка на начало месяца и всех поступлений за месяц делится на общее количество. Для одинакового товара стоимость единицы при выбытии за этот месяц будет одинаковой. | Когда достаточно определить себестоимость по итогам месяца. Этот способ выбран для МП-200 в сквозном примере. |
| Среднескользящая | Средняя стоимость рассчитывается по имеющемуся остатку при проведении каждого расходного документа. Следующее поступление может изменить стоимость последующих выбытий. | Когда стоимость выбытия нужна уже при проведении документа. Важно соблюдать хронологию поступлений и расходов; дополнительные расходы и последующие изменения стоимости учитываются отдельно как отклонения. |
| ФИФО | Стоимость берётся из партий поступления: сначала списываются более ранние партии, затем следующие. | Когда важно сохранить связь стоимости выбытия с последовательностью поступлений и ценами конкретных партий. |
Вкладка Расчеты
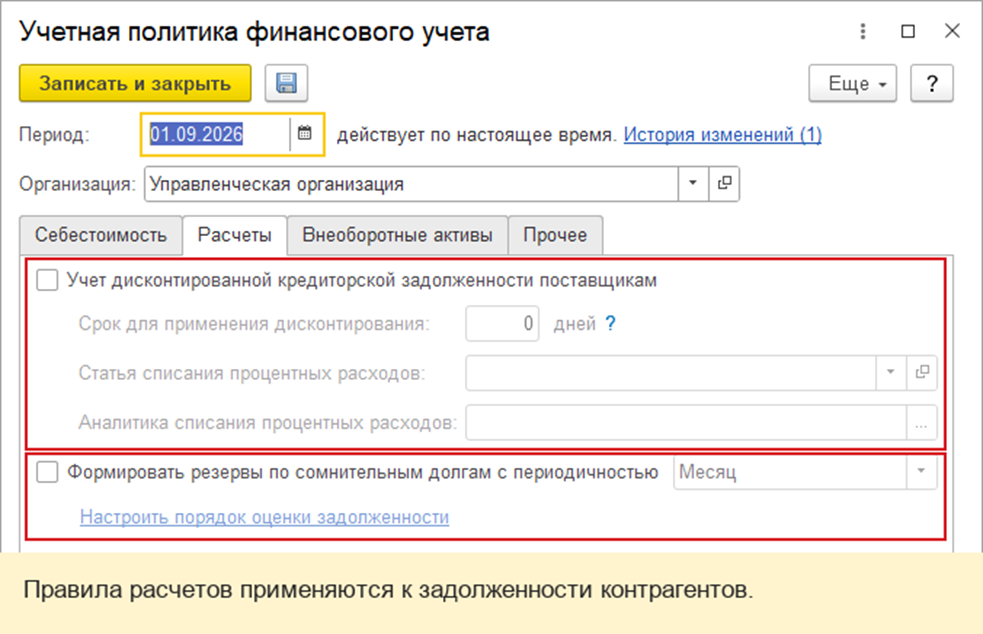
| Настройка в форме | Значение в примере | Для чего нужна и когда применяется |
| Учет дисконтированной кредиторской задолженности поставщикам | Выключено | Включают, когда требуется учитывать дисконтирование задолженности перед поставщиками. |
| Срок для применения дисконтирования | 0 дней; поле недоступно | Порог срока для применения дисконтирования; заполняют при включении этой настройки. |
| Статья списания процентных расходов | Не заполнено; поле недоступно | Статья для процентных расходов при дисконтировании. |
| Аналитика списания процентных расходов | Не заполнено; поле недоступно | Аналитика выбранной статьи процентных расходов. |
| Формировать резервы по сомнительным долгам с периодичностью | Выключено; показан Месяц | Включают для формирования резерва по сомнительным долгам. После включения выбирают периодичность и задают порядок по ссылке Настроить порядок оценки задолженности. |
Вкладка Внеоборотные активы
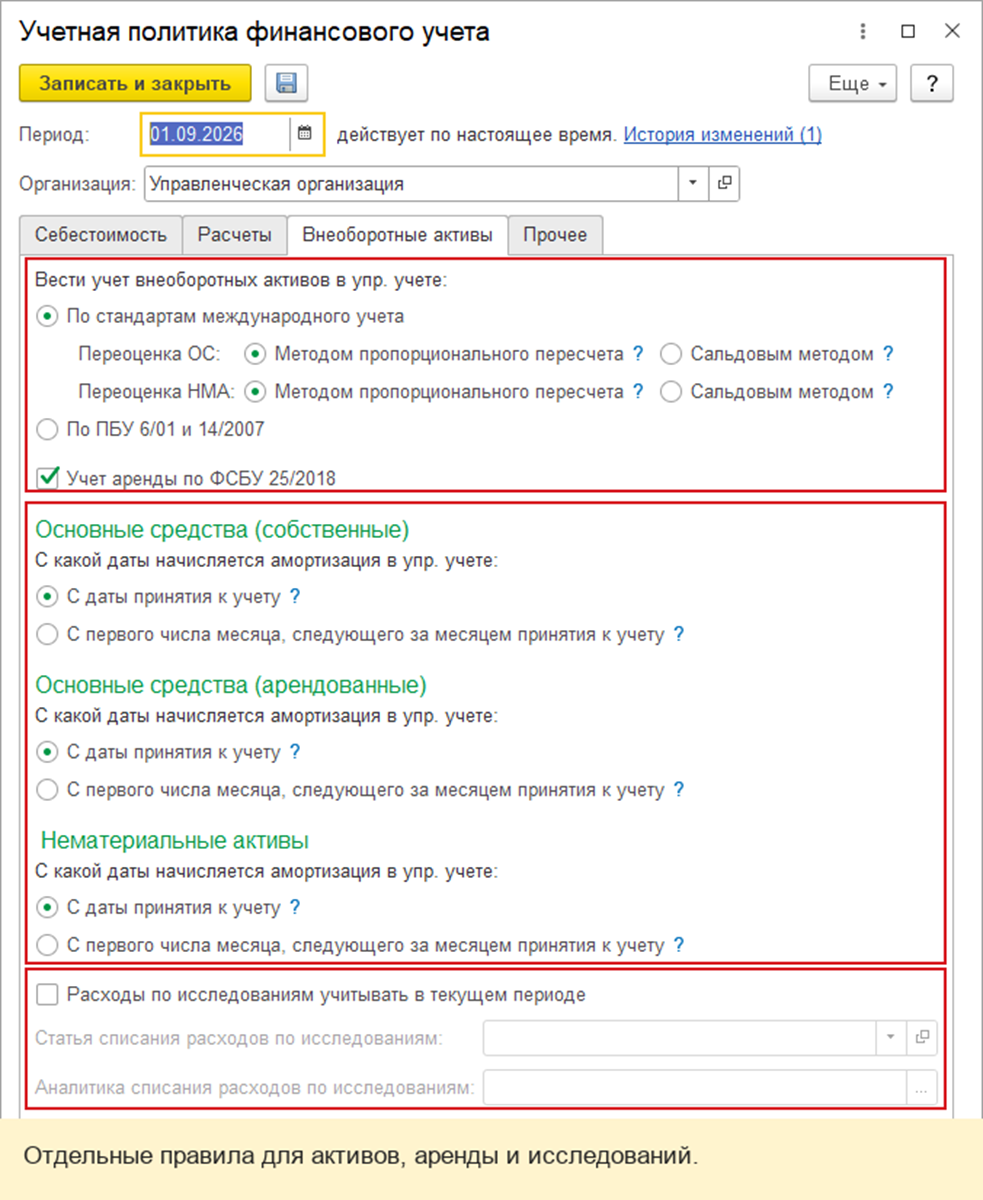
| Настройка в форме | Значение в примере | Для чего нужна и когда применяется |
| Вести учет внеоборотных активов в упр. учете | По стандартам международного учета | Выбирает правила управленческого учета. Альтернатива формы — По ПБУ 6/01 и 14/2007. |
| Переоценка ОС | Методом пропорционального пересчета | Способ переоценки основных средств; второй вариант — Сальдовым методом. |
| Переоценка НМА | Методом пропорционального пересчета | Способ переоценки нематериальных активов; второй вариант — Сальдовым методом. |
| Учет аренды по ФСБУ 25/2018 | Включено | Применяют при учете аренды по указанному стандарту. |
| Основные средства (собственные): С какой даты начисляется амортизация в упр. учете? | С даты принятия к учету | Выбирает начало амортизации собственных основных средств. Альтернатива — С первого числа месяца, следующего за месяцем принятия к учету. |
| Основные средства (арендованные): С какой даты начисляется амортизация в упр. учете? | С даты принятия к учету | Тот же выбор для арендованных основных средств. |
| Нематериальные активы: С какой даты начисляется амортизация в упр. учете? | С даты принятия к учету | Тот же выбор для нематериальных активов. |
| Расходы по исследованиям учитывать в текущем периоде | Выключено | Включают, если расходы на исследования нужно относить на текущий период. |
| Статья списания расходов по исследованиям; Аналитика списания расходов по исследованиям | Не заполнены; поля недоступны | Статья и аналитика для расходов по исследованиям при включенной настройке. |
Отдельно поясним про способы переоценки ОС и НМА. Оба способа определяют, как при переоценке изменить первоначальную стоимость ОС и накопленную амортизацию. В обоих случаях итоговая балансовая стоимость доводится до справедливой стоимости, но состав показателей в учете будет разным.
| Способ | Что происходит | Когда применяется |
|---|---|---|
| Методом пропорционального пересчета | Первоначальную стоимость и накопленную амортизацию пересчитывают пропорционально. После пересчета их разница равна справедливой стоимости ОС. | Подходит, когда важно сохранить отдельно первоначальную стоимость ОС и накопленную амортизацию: обе суммы пересчитываются пропорционально. |
| Сальдовым методом | Сначала накопленную амортизацию вычитают из первоначальной стоимости, затем полученную балансовую стоимость доводят до справедливой. | Подходит, когда важно отражать ОС по новой стоимости без отдельного остатка накопленной амортизации на дату переоценки. |
Пример. До переоценки первоначальная стоимость станка — 1 000 000 руб., амортизация — 200 000 руб., балансовая стоимость — 800 000 руб. Справедливая стоимость составляет 1 200 000 руб. При пропорциональном пересчете показатели станут 1 500 000 и 300 000 руб. соответственно; при сальдовом методе — 1 200 000 и 0 руб. Балансовая стоимость в обоих случаях составит 1 200 000 руб.
Вкладка Прочее
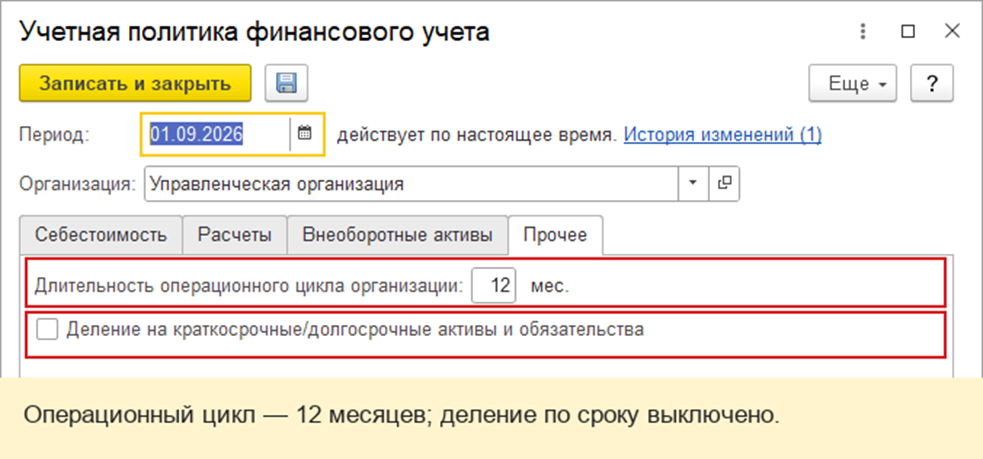
| Настройка в форме | Значение в примере | Для чего нужна и когда применяется |
| Длительность операционного цикла организации | 12 мес. | Задает срок операционного цикла для классификации активов и обязательств по сроку, когда используется такое разделение. |
| Деление на краткосрочные/долгосрочные активы и обязательства | Выключено | Включают, когда в учете требуется выделять краткосрочные и долгосрочные активы и обязательства; используют указанную длительность цикла. |
Исходные данные
Сквозной пример начинается с действующей финансовой учётной политики «Управленческой организации». По её правилам оцениваются запасы и рассчитывается себестоимость выпущенного МП-200. Далее мы отразим коммунальные услуги цехов, распределим их между производственными партиями и пересчитаем себестоимость изделия. Отдельный расход, относящийся к нескольким месяцам, будем списывать по периодам. После продажи изделия распределим доходы и расходы, включая признанную долю этого расхода, между направлениями деятельности. Завершим пример закрытием месяца и проверкой общего результата и результата по каждому направлению.
| Данные для настройки | Значение в сквозном примере |
| Организация и месяц учета | Управленческая организация; сентябрь 2026 года |
| Действующая запись финансовой политики | С 01.09.2026 |
| Заказ на производство | 0000-000001 |
| Изделие и количество | Механизм подачи МП-200; 1 шт. |
| Склад готового изделия | Склад готовой продукции МП-200 |
| Исходная партия | 0000-1.1 |
Проверьте настройки учетной политики
Откройте действующую учетную политику организации
Путь: НСИ и администрирование → НСИ → Сведения о предприятии → Сведения об организации → Учетная политика и налоги → Учетная политика финансового учета → Изменить
В карточке Управленческой организации откройте Учетная политика финансового учета командой Изменить. Убедитесь, что Период равен 01.09.2026, а в поле Организация выбрана Управленческая организация. Эта запись действует для сентябрьского выпуска МП-200.
Проверьте настройки себестоимости МП-200
На вкладке Себестоимость найдите Метод оценки стоимости товаров — Средняя за месяц, Выпуск продукции — По фактической стоимости и Вариант распределения расходов на выбытия в прошлых периодах — Полный. Эти значения относятся к основному маршруту изделия. Для этого шага запись менять не требуется.
В действующей записи с 1 сентября 2026 года для «Управленческой организации» сохранены метод оценки товаров «Средняя за месяц» и выпуск продукции «По фактической стоимости». Настройка статей расходов, списание расходов будущих периодов и распределение результата по направлениям деятельности рассматриваются в следующих материалах сквозного примера.
Ответы на частые вопросы
| Вопрос | Ответ |
| Где находится учетная политика в ЕРП? | В карточке организации: Учетная политика и налоги → Учетная политика → Учетная политика финансового учета. Полный системный путь приведен выше отдельной строкой. |
| Где в 1С ERP учетная политика финансового учета? | Откройте действующую запись организации командой Изменить. Перед чтением значений сопоставьте Период с месяцем операции. |
| Чем отличается «Средняя за месяц» от «Среднескользящей»? | Первая оценивает стоимость по итогам месяца; вторая учитывает стоимость остатка к моменту выбытия. Для МП-200 выбрана Средняя за месяц. |
| Как связаны ФИФО и скользящая оценка в 1С ERP? | Это разные варианты поля Метод оценки стоимости товаров. ФИФО ориентируется на партии поступления, Среднескользящая — на стоимость остатка. |
| Где искать настройку отклонения в стоимости товаров в 1С ERP? | Сначала откройте вкладку Себестоимость и проверьте Метод оценки стоимости товаров. Дополнительная детализация отклонений относится к Среднескользящей. |
Добавить комментарий