
Основная линия чтения
Порядок чтения циклаЭтапы задают порядок чтения основного маршрута.
Все материалы цикла
9 материалов в подборке1Настроить правила учёта
Настройка учетной политики в 1С ERP
Выбрать способ оценки запасов и порядок формирования стоимости выпуска.
Статьи расходов в 1С ЕРП
Подготовить статьи цеховых расходов, аналитику и статью калькуляции.
2Собрать и распределить расходы
Документ распределение расходов в 1С ЕРП
Распределить цеховые услуги между производственными партиями и проверить доли.
Объекты возникновения затрат 1С ERP
Учесть затраты объекта и проверить их распределение между партиями.
3Отдельно распределить РБП
Расходы будущих периодов в 1С ЕРП
Разнести расходы по периодам и сверить долю сентября. РБП учитываются отдельно от стоимости изделия.
4Рассчитать себестоимость и учесть ремонт
Расчет себестоимости в 1С ERP
Рассчитать стоимость исходной партии МП-200 и проверить вклад распределённых затрат.
Ремонты в 1С ERP
Продолжить историю изделия ремонтом собственной единицы и возвратом на склад.
5Продать изделие и закрыть месяц
Направления деятельности в 1С ERP
Отразить продажу и распределить показатели между направлениями деятельности.
Закрытие месяца в 1С ERP пошагово
Сверить расходы, долю РБП и финансовый результат сентября.
Подробный маршрут: схема, контрольные точки и результаты
Статья объединяет всю цепочку учета затрат и расчета финансового результата на примере изделия Механизм подачи МП-200.
Сначала настраиваем учет и собираем источники расходов, затем рассчитываем себестоимость изделия, оформляем его продажу после ремонта и сверяем результат сентября 2026 года. Каждая строка таблицы показывает, какой проверенный выход нужен следующему шагу. Работаем в 1С:ERP Управление предприятием 2, версия 2.6.1.53.
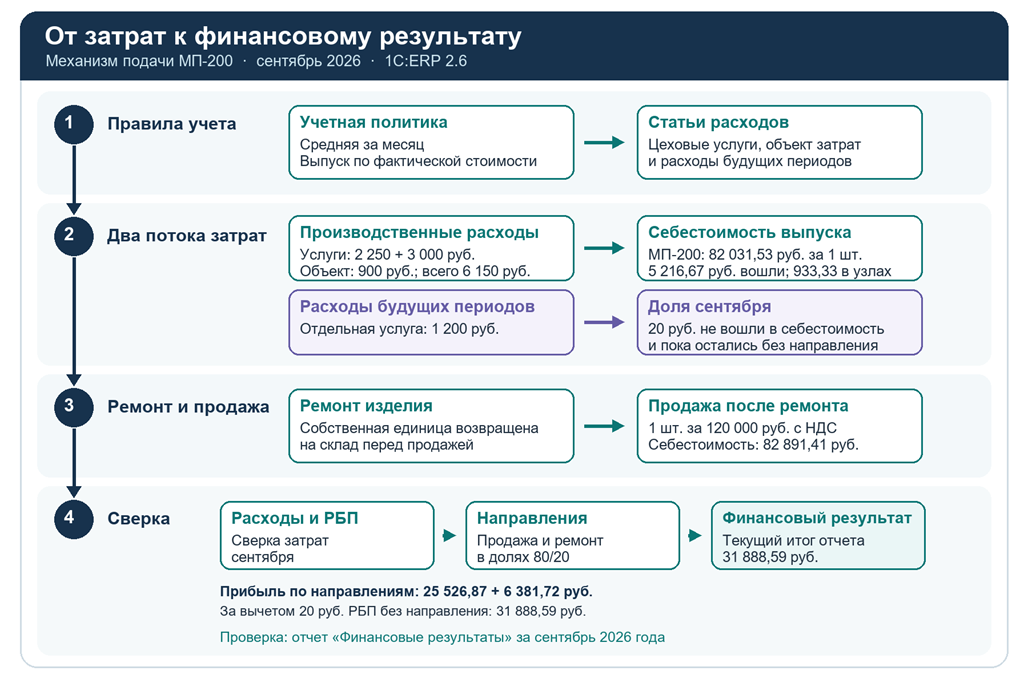
Схема процесса
Контрольные точки примера
После распределения цеховых услуг и затрат объекта стоимость исходной партии из одной штуки Механизм подачи МП-200 составила 82 031,53 руб. Расходы будущих периодов учитываются отдельно: из услуги на 1 200 руб. на сентябрь приходится 20 руб. (остальная часть РБП распределена на следующие месяца), и эта сумма не входит в себестоимость изделия.
После ремонта собственная единица возвращена на склад и продана за 120 000 руб. с НДС. Ее себестоимость при продаже — 82 891,41 руб.; это другая контрольная точка, чем себестоимость исходной партии до ремонта. В отчете Финансовые результаты рассчитана текущая управленческая прибыль 31 888,59 руб.
Последовательность статей
Таблица дает порядок чтения материалов. Расходы будущих периодов готовят параллельно производственным затратам. В конце месяца сначала распределяют расходы и сверяют долю РБП, затем проверяют результат по направлениям; подробная инструкция по закрытию находится в завершающей статье.
| Шаг | Что делаем | Проверяемый результат | Статья на портале |
| 1 | Настроить учетную политику | Для Управленческой организации действует оценка запасов Средняя за месяц и выпуск По фактической стоимости. | Настройка учетной политики |
| 2 | Подготовить статьи расходов | Созданы статьи цеховых расходов и статья калькуляции; для каждого расхода определены назначение и аналитика. | Статьи расходов |
| 3 | Распределить цеховые услуги | Услуги на 2 250 и 3 000 руб. распределены между производственными партиями. Получатели и доли проверены. | Документ распределение расходов |
| 4 | Учесть объект возникновения затрат | Источник на 900 руб. распределен между двумя партиями в долях 5:4; его вклад проверен при расчете себестоимости. | Объекты возникновения затрат |
| 5 | Отдельно распределить РБП | Услуга на 1 200 руб. разнесена по периодам. На сентябрь приходится 20 руб.; в стоимость МП-200 эта сумма не вошла. | Расходы будущих периодов |
| 6 | Рассчитать себестоимость изделия | Себестоимость исходной партии 1 шт. МП-200 — 82 031,53 руб. Из новых затрат 5 216,67 руб. вошли в изделие, 933,33 руб. остались в двух роликовых узлах. | Расчет себестоимости |
| 7 | Вернуть изделие после ремонта | Производственная история продолжается ремонтом собственной единицы. При последующей продаже стоимость ее выбытия — 82 891,41 руб. | Ремонты |
| 8 | Продать и распределить результат | Продажа 1 шт. за 120 000 руб. с НДС; показатели разнесены между Продажа МП-200 и Ремонт МП-200 в долях 80/20. | Направления деятельности |
| 9 | Сверить результат сентября | Сверены расходы, доля РБП и управленческий результат 31 888,59 руб. Отдельно показаны суммы по двум направлениям и 20 руб. РБП без направления. | Закрытие месяца пошагово |
Добавить комментарий