
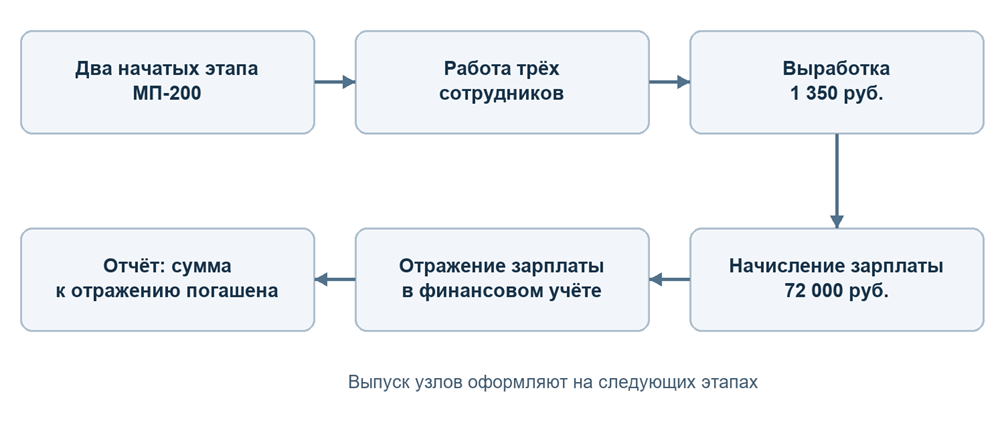
Статья показывает, как в 1С ERP оформить выработку трёх сотрудников на производственных этапах МП‑200, начислить им зарплату и отразить её в финансовом учёте.
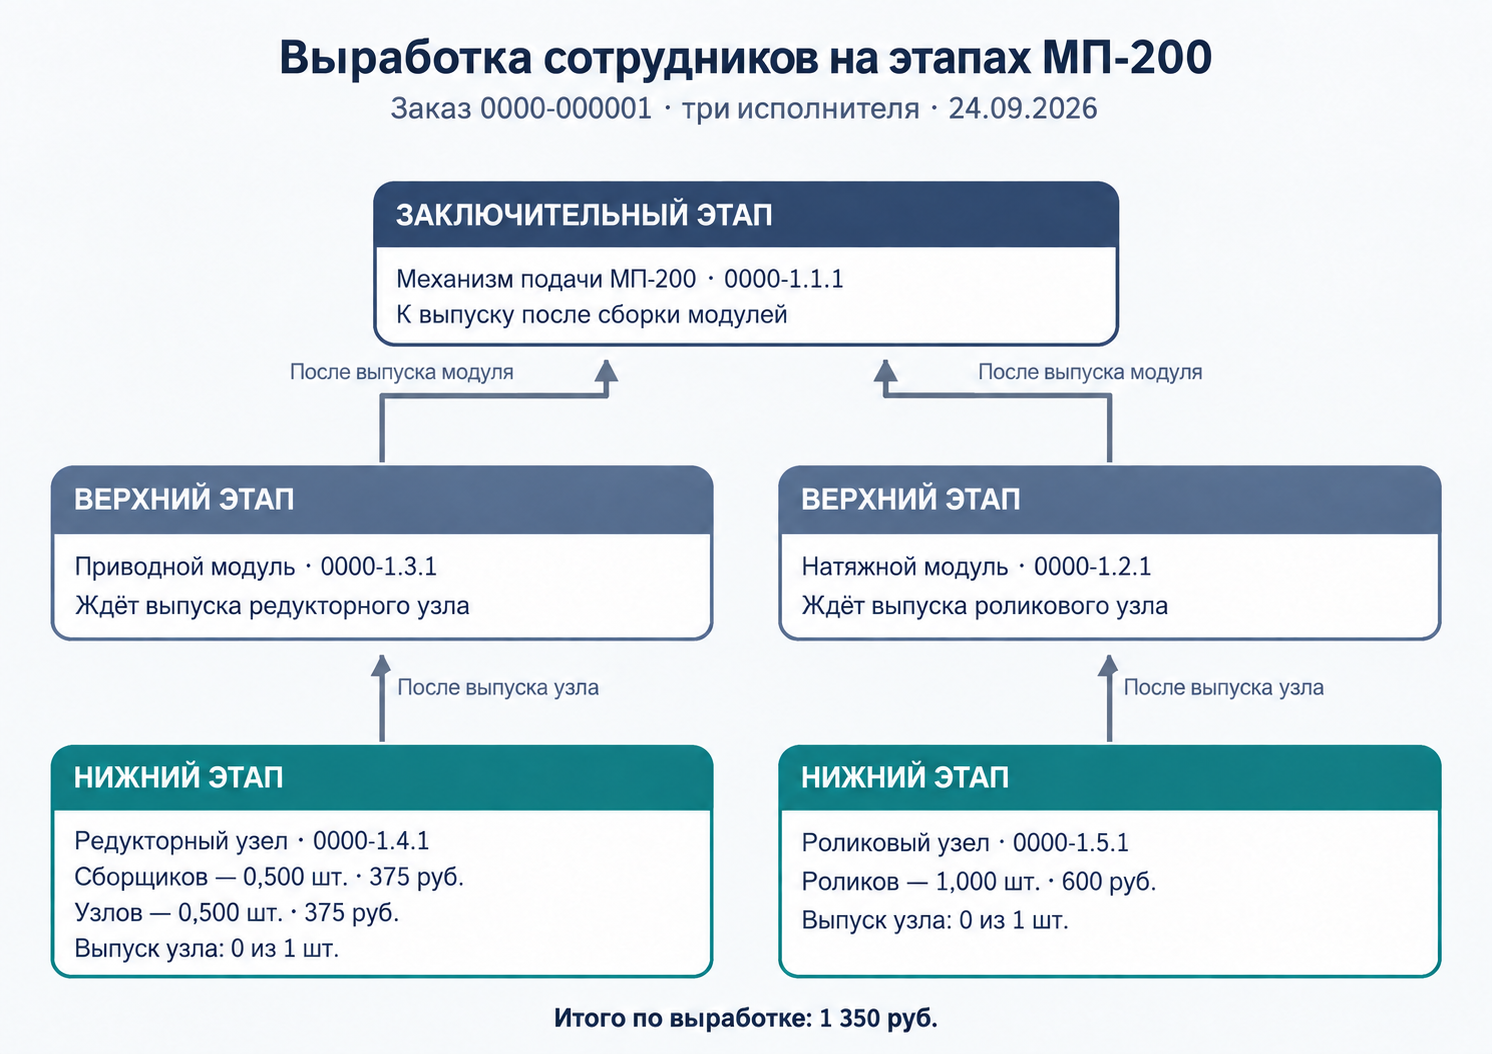
Результат примера. Выработка сотрудников в 1С ERP оформлена на двух начатых этапах. Три исполнителя выполнили работу по редукторному и роликовому узлам; затем за сентябрь начислена зарплата и проведено её отражение в финансовом учёте. Сумма документа выработки составила 1 350 руб., а фактически начисленная зарплата — 72 000 руб. У выбранного начисления действует гарантия оплаты по часовому тарифу.
Материал подготовлен для 1С:ERP, редакция 2.6.1.53
Назначение и условия применения
Документ Выработка сотрудников нужен, когда работу на производственном этапе учитывают по исполнителям и видам работ. Он связывает выполненный объём с этапом и фиксирует сдельный заработок. В МП‑200 два нижних этапа уже имели статус Начат, а расход материалов был отражён ранее.
Выпуск редукторного и роликового узлов ещё не оформлен: у каждого этапа фактический выпуск 0 из 1 шт. Поэтому выполненная работа здесь не означает готовый полуфабрикат.
Настройки системы
В базе включена настройка Используются тарифные группы.
Путь: НСИ и администрирование → Настройка НСИ и разделов → Зарплата → Используются тарифные группы
Также включена настройка Нормирование и расценка работ по тарифным сеткам.
Путь: НСИ и администрирование → Настройка НСИ и разделов → Производство → Производство → Трудозатраты → Нормирование и расценка работ по тарифным сеткам
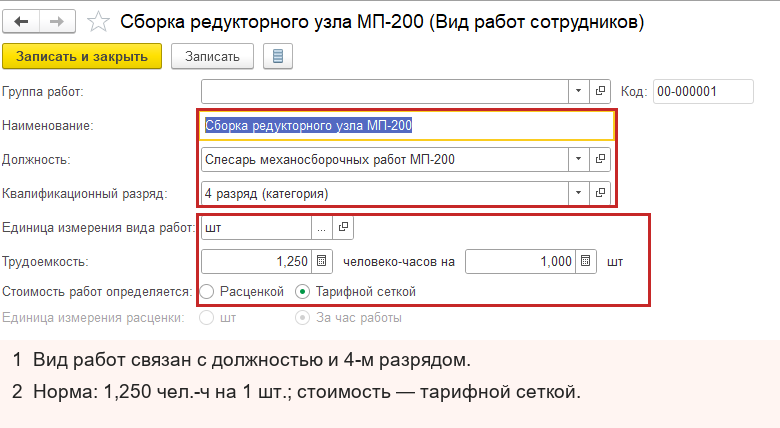
Для редукторного узла использован вид работ Сборка редукторного узла МП‑200 с нормой 1,250 чел.-ч на 1 шт.; для роликового — Сборка роликового узла МП‑200 с нормой 1,000 чел.-ч на 1 шт. Оба относятся к 4‑му разряду. В тарифной группе примера ставка для этого разряда — 600 руб./ч.
Путь: Производство → Трудозатраты → Виды работ сотрудников
Для начисления зарплаты использованы существующие карточки трёх сотрудников, принятых с 24.09.2026 в Механосборочный цех МП‑200 по графику Пятидневка МП‑200. Их плановое начисление называется Сдельный заработок (для работающих по часовому тарифу); часовой тариф — 600 руб.
Исходные данные
Оба этапа относятся к заказу 0000-000001 на 1 шт. механизма подачи МП‑200. Работы выполнены 24.09.2026 в механосборочном цехе. Объём одного редукторного узла разделён между двумя людьми, один роликовый узел закреплён за третьим.
| Этап | Вид работ | Исполнитель | Выполнено | Расценка за 1 шт. | Сумма |
| 0000-1.4.1 | Сборка редукторного узла МП‑200 | Сборщиков Павел Учебный | 0,500 шт. | 750 руб. | 375 руб. |
| 0000-1.4.1 | Сборка редукторного узла МП‑200 | Узлов Алексей Учебный | 0,500 шт. | 750 руб. | 375 руб. |
| 0000-1.5.1 | Сборка роликового узла МП‑200 | Роликов Игорь Учебный | 1,000 шт. | 600 руб. | 600 руб. |
| Итого | Два вида работ | 1 350 руб. |
Пошаговое выполнение
Шаг 1. Отметьте выполненные работы на этапах
Путь: Производство → Межцеховое управление → Диспетчирование этапов → заказ 0000-000001 → этап 0000-1.4.1 или 0000-1.5.1 → Трудозатраты
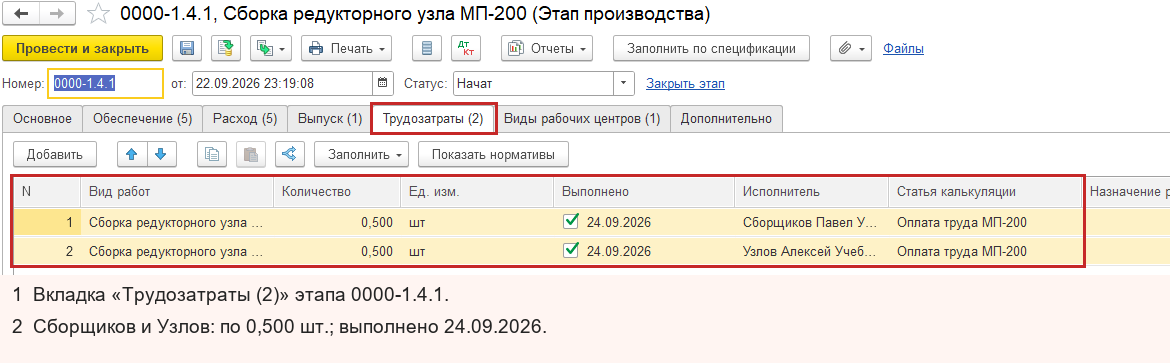
В редукторном этапе отметьте две строки Выполнено на 0,500 шт. с исполнителями Сборщиковым и Узловым. В роликовом этапе отметьте 1,000 шт. за Роликовым. Дата выполнения — 24.09.2026. После проведения оба этапа остаются Начат; выпуск по каждому — 0 из 1 шт.
Шаг 2. Оформите выработку
Путь: Производство → Трудозатраты → Выработка сотрудников → К оформлению → Трудозатраты к оформлению → Оформить
Рабочее место предложило выполненные трудозатраты механосборочного цеха за сентябрь. В документе Выработка сотрудников 0000-000001 от 30.09.2026 проверены три строки по таблице выше. Для редукторной работы внесено по 750 руб./шт., для роликовой — 600 руб./шт. После проведения итог документа — 1 350 руб.
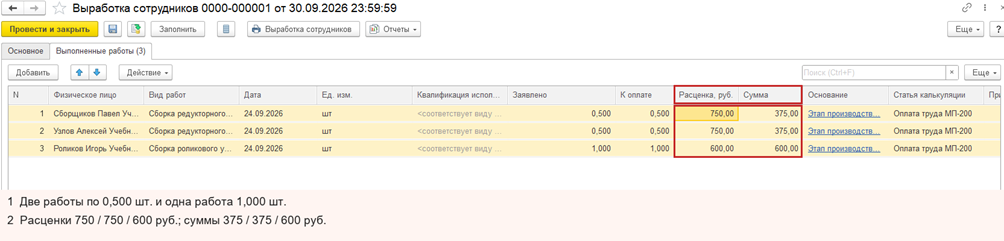
Шаг 3. Начислите зарплату за сентябрь
Путь: Зарплата → Расчеты и выплаты → Начислить зарплату
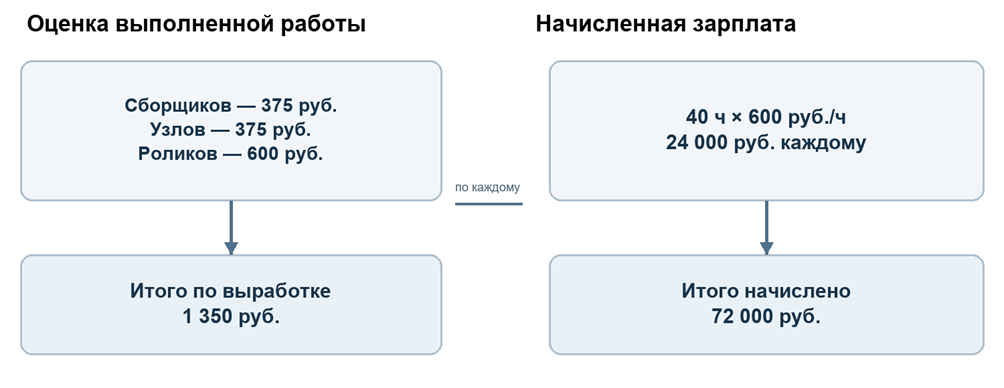
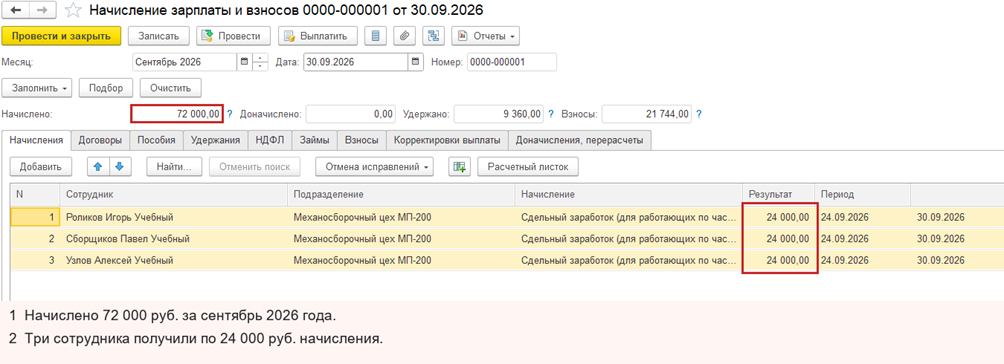
В проведённом документе Начисление зарплаты и взносов 0000-000001 за сентябрь каждому из трёх сотрудников начислено по 24 000 руб. Всего — 72 000 руб.; НДФЛ — 9 360 руб.; взносы — 21 744 руб. Для начисления Сдельный заработок (для работающих по часовому тарифу) программа сравнила сдельную сумму каждого сотрудника с оплатой его 40 часов по 600 руб./ч и выбрала большую величину. Итог 1 350 руб. из выработки не равен всей фактически начисленной зарплате.
Шаг 4. Отразите начисленную зарплату в финансовом учёте
Путь: Зарплата → Бухучет → Отражение зарплаты в финансовом учете
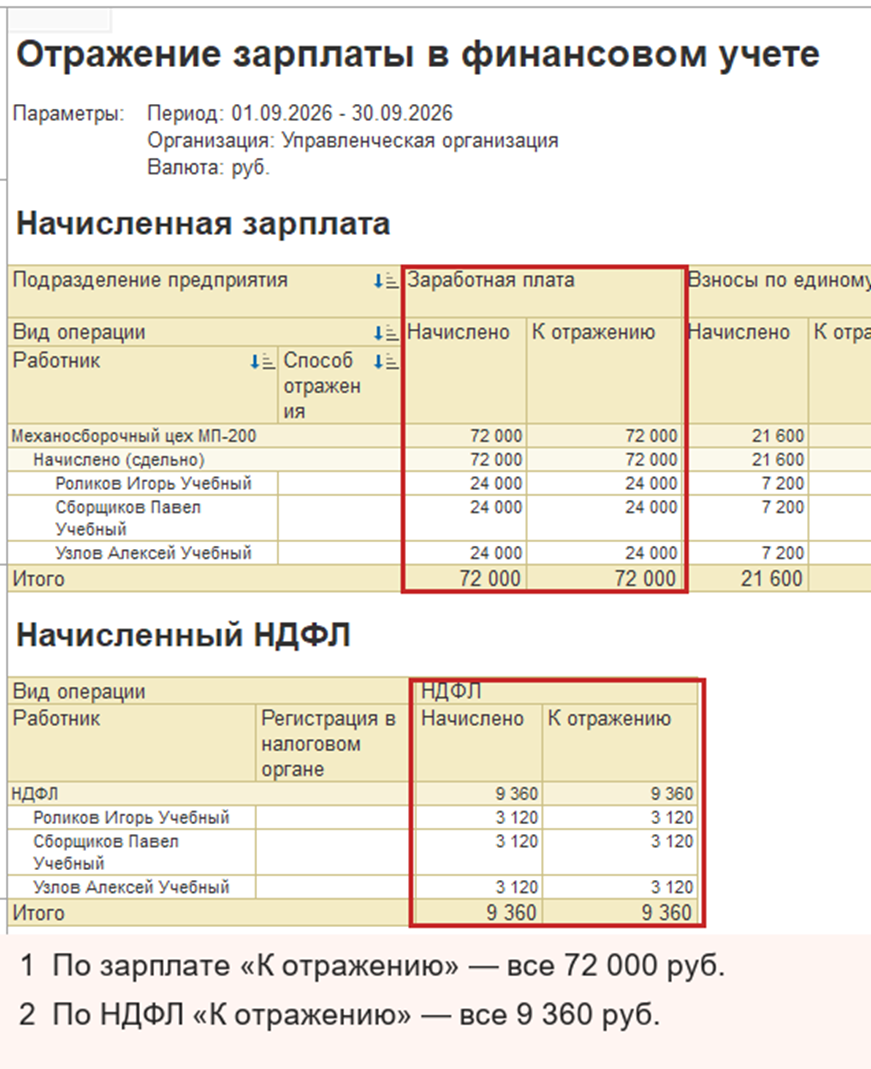
До оформления этого документа одноимённый отчёт показывал всю зарплату 72 000 руб. и НДФЛ 9 360 руб.
Путь: Финансовый результат и контроллинг → Отчеты по финансовому результату → Доходы и расходы, финансовый результат → Отражение зарплаты в финансовом учете
В базе создан способ Зарплата производственных рабочих МП‑200: характер начисления распределяется на производство, база распределения по нормативной стоимости работ.
Путь: Зарплата → Настройки и справочники → Нормативно-справочная информация → Способы отражения зарплаты
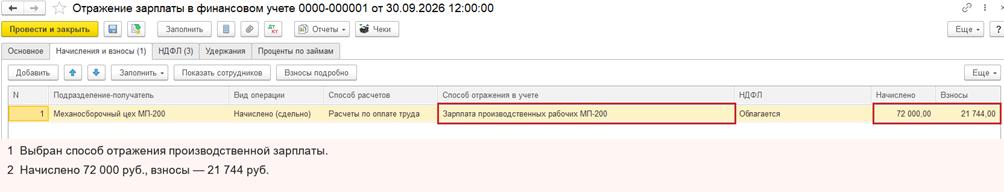
Документ Отражение зарплаты в финансовом учете 0000-000001 датирован 30.09.2026, месяц — Сентябрь 2026, организация — Управленческая организация. На вкладке Начисления и взносы в строке Начислено (сдельно) выбран этот способ отражения. В документе указаны 72 000 руб. зарплаты, 21 744 руб. взносов и 9 360 руб. НДФЛ.
Проверка результата и движений
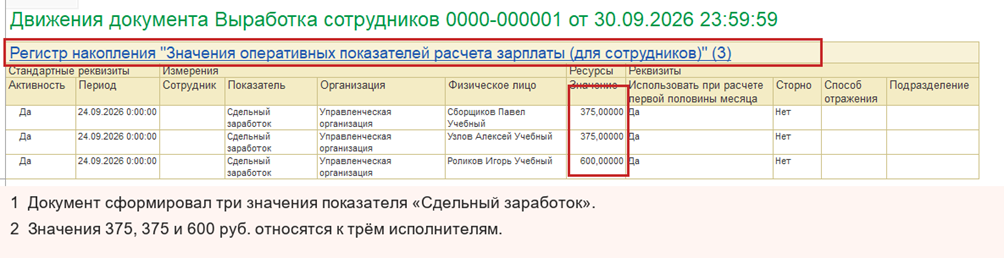
Путь: Производство → Трудозатраты → Выработка сотрудников → документ 0000-000001 → Отчеты → Движения документа
В движениях видны три значения показателя Сдельный заработок: 375, 375 и 600 руб.
Путь: Зарплата → Бухучет → Отражение зарплаты в финансовом учете → документ 0000-000001 → Отчеты → Движения документа
В движениях девять записей отражения: три суммы оплаты по 24 000 руб., три суммы взносов по единому тарифу по 7 200 руб. и три суммы взносов от несчастных случаев по 48 руб. Итого по взносам — 21 744 руб. Расшифровку по людям показывает отчёт ниже.
Путь: Финансовый результат и контроллинг → Отчеты по финансовому результату → Доходы и расходы, финансовый результат → Отражение зарплаты в финансовом учете
Сформируйте отчёт Отражение зарплаты в финансовом учете за 01–30.09.2026 по Управленческой организации. После проведения документа в отчёте у каждого сотрудника видны две строки: исходные +24 000 руб. к отражению и −24 000 руб. со способом отражения. Они погашают друг друга. В строке Итого колонка К отражению по зарплате пуста; по НДФЛ при начисленных 9 360 руб. она также пуста.
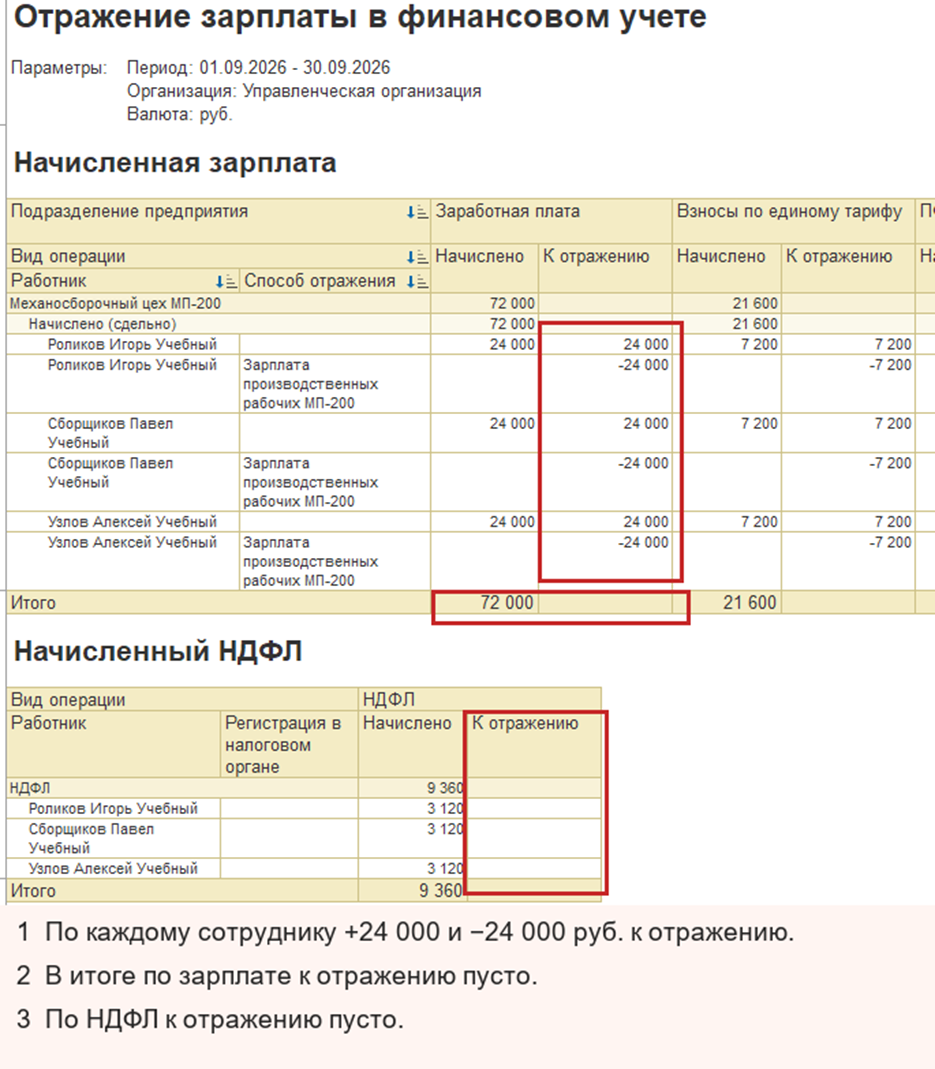
За сентябрь проведён документ отражения начисленной зарплаты и в показанном отчёте не осталось сумм К отражению.
Ответы на частые вопросы
| Вопрос | Ответ |
| Можно ли разделить одну работу между двумя сотрудниками? | Да. В редукторном этапе две выполненные строки по 0,500 шт. дали общий объём 1,000 шт. работы. В документе выработки каждому досталась своя сумма — по 375 руб. |
| Почему выработка 1 350 руб., а начисленная зарплата 72 000 руб.? | Для этих трёх сотрудников выбрано начисление с гарантией оплаты по часовому тарифу. За 40 часов при 600 руб./ч каждый получил 24 000 руб., что выше рассчитанной по выработке суммы. Итоги двух документов отвечают на разные вопросы. |
| Означает ли проведённая выработка выпуск узлов? | Нет. На обоих этапах работа выполнена, но фактический выпуск остаётся 0 из 1 шт. Выпуск полуфабрикатов оформляется далее по сквозному примеру МП‑200. |
| Как понять, что зарплата отражена? | Откройте проведённый документ отражения и сформируйте отчёт за тот же месяц и организацию. В примере строки К отражению по каждому человеку взаимно погашаются, а итог по зарплате и НДФЛ пуст. |
Добавить комментарий