
Статья объясняет, как настроить статьи расходов в 1С:ERP 2.6 на примере коммунальных услуг двух производственных цехов. В ней разобраны основные варианты настроек.
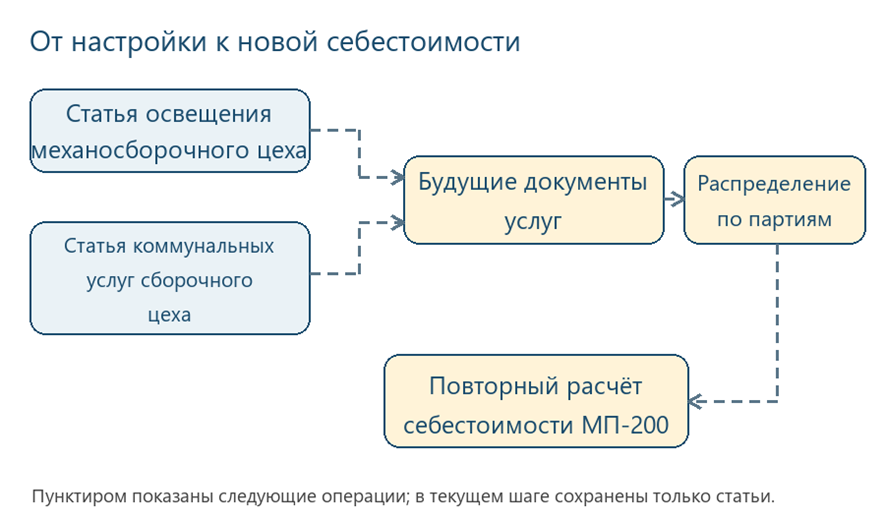
Настройка статей расходов в 1С ERP помогает заранее определить, где возникли затраты и куда их относить. На примере «Механизма подачи МП-200» создадим две статьи для коммунальных услуг разных цехов. Сами суммы в этом шаге ещё не начисляются.
Материал подготовлен для 1С:ERP, редакция 2.6.1.53
Назначение и условия применения
Статья расходов описывает расход до того, как его сумма появится в учёте: как он возникает, к какой деятельности относится, какую аналитику нужно указать и что делать с суммой дальше. Статья калькуляции отвечает на другой вопрос — под каким названием производственные затраты будут видны в составе себестоимости. Поэтому для двух цеховых статей расходов мы используем одну статью калькуляции «Коммунальные расходы МП-200».
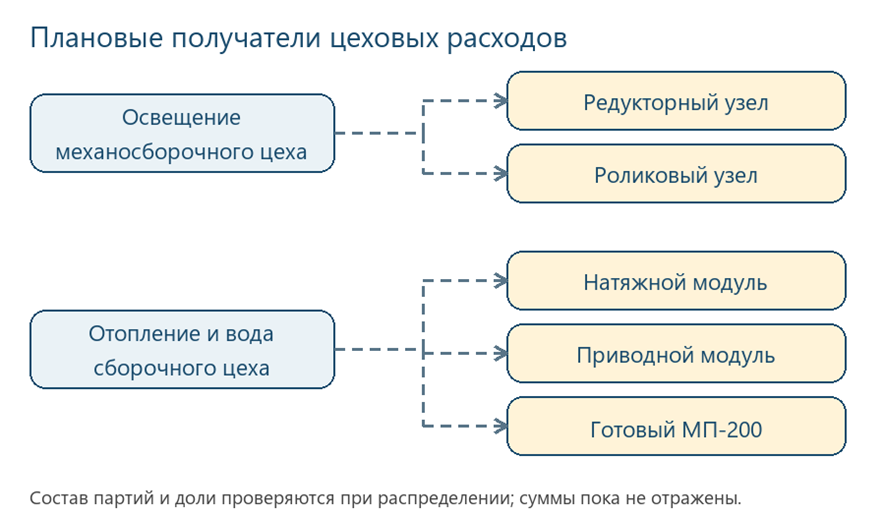
Статьи расходов в ЕРП нужны, когда одинаковые по виду услуги следует различать по месту возникновения и проверять отдельно. В нашем случае освещение относится к механосборочному цеху, а отопление и водоснабжение — к сборочному.
По основному заказу на производство изготовлен и передан на склад один механизм.
Новую стоимость изделия определим после отражения услуг, их распределения и повторного расчёта.
Настройки системы
Перед созданием статьи расходов определите, где возникает расход, куда отнести его сумму и какую аналитику нужно указать при отражении. В карточке статьи за это отвечают поля Расходы возникают, относятся и Тип аналитики расходов. Для коммунальных услуг МП-200 выбраны следующие значения.
| Поле в форме | Значение примера | Почему так выбрано |
| Расходы возникают | В иных процессах, включая общепроизводственные и общехозяйственные | Освещение, отопление и вода обеспечивают работу цеха в целом; это не расход отдельной строки выпуска. |
| относятся | На себестоимость производства (распределяемые) | Расходы предполагается распределить на производственные партии, а не сразу списать на результат месяца. |
| Тип аналитики расходов | Подразделение | Источники будут различаться по цеху. Конкретное подразделение укажут в документе услуги. |
| Контролировать заполнение аналитики | Включено | При оформлении источника нужно заполнить выбранную аналитику. |
| Статья калькуляции | Коммунальные расходы МП-200 | Обе суммы будут показаны в производственной калькуляции под общим названием затрат. |
| Характер затрат | Постоянные | Такое значение сохранено в обеих карточках учебного примера. Для расходов, зависящих от объёма выпуска, решение о характере принимают отдельно. |
| Вид расхода по основной деятельности | Прочие расходы | Значение выбрано на вкладке «Бухгалтерский учет и налоги». |
От значения поля Расходы возникают зависит, что можно выбрать в полях относятся и Тип аналитики расходов. Для нашего производственного примера сравним три значения поля Расходы возникают:
| Значение поля Расходы возникают | Когда применяется | Возможная аналитика |
| При приобретении | Расход связан с приобретением товаров или услуг. | «Заказ поставщику», «Приобретение товаров и услуг». |
| При производстве | Расход непосредственно связан с выпуском продукции. | Партия производства, заказ на производство, группа продукции или продукция. |
| В иных процессах, включая общепроизводственные и общехозяйственные | Общий расход цеха предстоит распределить между получателями. Именно этот вариант выбран для освещения, отопления и воды. | Подразделение. |
Для производственных затрат различаются и два варианта отнесения. На себестоимость производства (прямые) применяют, когда расход уже связан с определённым производственным объектом. На себестоимость производства (распределяемые) выбирают для общего расхода, получателей которого определяют по правилу или в документе распределения.
В этом примере настраиваем две статьи только для коммунальных расходов цехов. Они относятся на себестоимость производства и позже будут распределены между производственными партиями. Расход, который относится к нескольким месяцам, оформим по отдельной статье с назначением На расходы будущих периодов: ее сумма будет списываться по периодам.
Правило распределения в обеих сохранённых карточках не задано. Его выбирают или уточняют при подготовке распределения с учётом фактических получателей и базы. Выбор направления «На себестоимость производства (распределяемые)» сам по себе не распределяет сумму. Настройка статей расходов в 1С ЕРП подготавливает учёт, а результат проверяют после оформления источников и распределения.
Исходные данные
Для настройки используем существующую «Управленческую организацию», сентябрь 2026 года и основной заказ на производство МП-200. Выпущенный механизм и партии его узлов повторно не создаём. В таблице ниже приведены плановые суммы для статей.
| Будущий расход | Подразделение для источника | Плановая сумма без НДС | Статья расходов, созданная сейчас |
| Освещение механосборочного цеха | Механосборочный цех МП-200 | 2 250 руб. | Освещение механосборочного цеха МП-200 |
| Отопление и водоснабжение сборочного цеха | Сборочный цех МП-200 | 2 400 + 600 = 3 000 руб. | Коммунальные услуги сборочного цеха МП-200 |
В следующей операции для освещения намечены партии редукторного и роликового узлов. Для коммунальных услуг сборочного цеха — партии натяжного модуля, приводного модуля и готового механизма.
Пошаговое выполнение
Шаг 1. Создайте и настройте статью «Освещение механосборочного цеха»
Путь: Финансовый результат и контроллинг → См. также → Статьи расходов
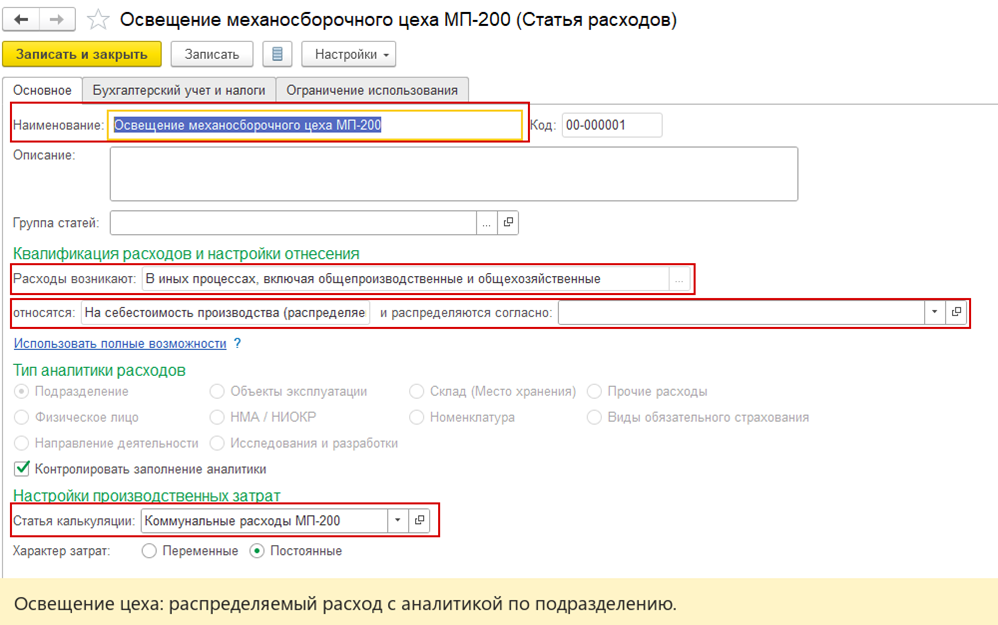
В новой карточке сначала укажите Расходы возникают — В иных процессах, включая общепроизводственные и общехозяйственные, затем относятся — На себестоимость производства (распределяемые). После этого на вкладке Основное становится доступно поле Статья калькуляции. Откройте в нём список Статьи калькуляции и нажмите Создать.
Для учебного примера сохранена статья Коммунальные расходы МП-200 с типом затрат Прочее. Вернитесь в карточку статьи расходов и выберите её. Это общее название для цеховых коммунальных сумм в будущей калькуляции.
На вкладке Основное укажите Наименование — Освещение механосборочного цеха МП-200. Для Тип аналитики расходов оставьте Подразделение, включите Контролировать заполнение аналитики. Характер затрат в сохранённой карточке — Постоянные.
Шаг 2. Настройте статью «Коммунальные услуги сборочного цеха»
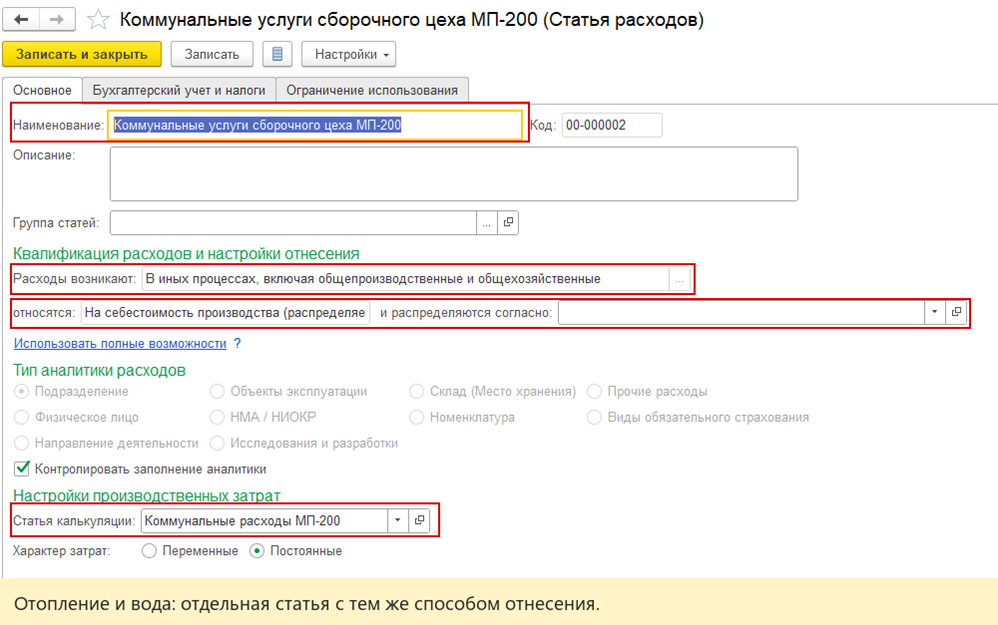
Создайте отдельную статью Коммунальные услуги сборочного цеха МП-200. Остальные значения на вкладке Основное повторяют настройку освещения: квалификация В иных процессах, включая общепроизводственные и общехозяйственные, отнесение На себестоимость производства (распределяемые), аналитика Подразделение с контролем заполнения и статья калькуляции Коммунальные расходы МП-200.
Шаг 3. Проверьте классификацию для учета
Откройте сохранённую статью освещения и перейдите на вкладку Бухгалтерский учет и налоги. В разделе Вид расхода по основной деятельности проверьте поле Вид расхода: в примере выбрано Прочие расходы. Такое же значение сохранено во второй статье.
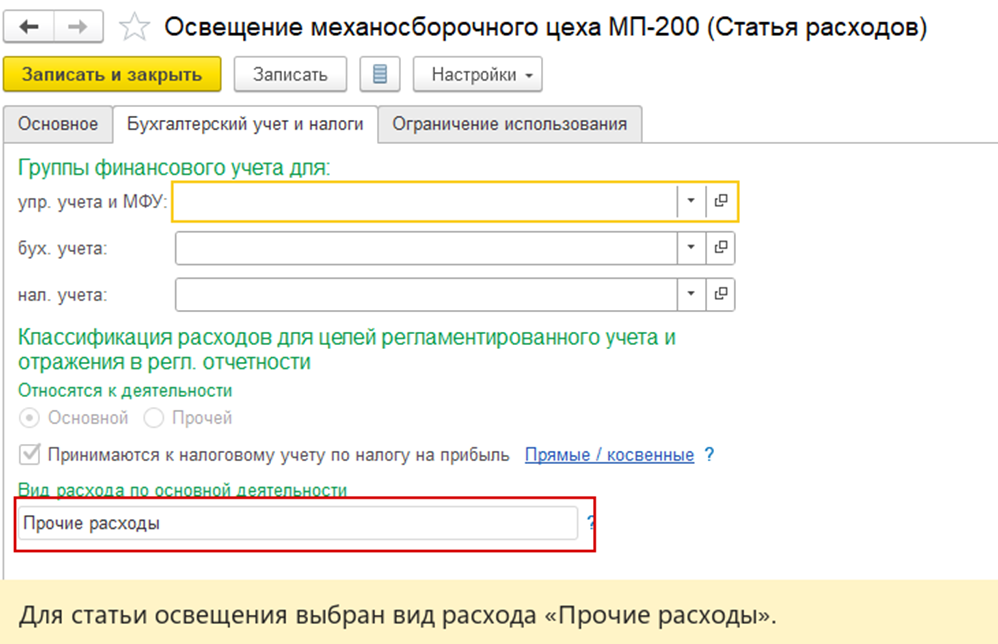
В нашем примере группы пока не заполнены, потому что созданы только статьи расходов, а коммунальные услуги ещё не отражены. Перед отражением услуг нужно выбрать группы по правилам учёта организации либо проверить, какие общие настройки счетов будут применены. Группы не определяют, между какими производственными партиями распределится расход: для этого служат направление отнесения и правило распределения.
После оформления услуг по двум цехам распределим их между партиями и повторно рассчитаем себестоимость изделия. Отдельно отразим расход будущих периодов и при закрытии месяца проверим сумму, признанную расходом сентября, и остаток на следующие месяцы. После продажи МП-200 распределим доходы и расходы периода между направлениями деятельности и сверим их с общим финансовым результатом.
Ответы на частые вопросы
| Вопрос | Ответ |
| Чем статья расходов отличается от статьи калькуляции? | Первая определяет происхождение, аналитику и направление расхода. Вторая задаёт строку, под которой производственные затраты видны в калькуляции. |
| Зачем нужны две статьи для коммунальных услуг? | Освещение относится к механосборочному цеху, а отопление и вода — к сборочному. Раздельные карточки помогают проверить каждый источник и его дальнейших получателей. |
| Почему тип аналитики — «Подразделение», но название цеха не видно в карточке? | Карточка определяет тип аналитики. Конкретный цех указывают при отражении расхода. |
Добавить комментарий