
Это руководство показывает расчет себестоимости в 1С ERP для изделия «Механизм подачи МП-200»: какие документы формируют затраты, как стоимость узлов переходит в модули и готовое изделие, чем подтвердить полученную сумму.
В нем по заказу 0000-000001 изготовлены редукторный и роликовый узлы, собраны приводной и натяжной модули, а затем выпущен один готовый механизм. Выпуск и передача на Склад готовой продукции МП-200 оформлены 25.09.2026.
Материал подготовлен для 1С:ERP 2.6, релиз 2.6.1.53.
Назначение и условия применения
Для расчета используем организацию Управленческая организация и период 01.09.2026–30.09.2026. Отчет показывает суммы В валюте регл. учета. Основное изделие проверяем по партии 0000-1.1.
Как рассчитывается себестоимость в 1С ЕРП, удобнее понять по всей цепочке: сначала учитываются приобретенные и израсходованные материалы, затем труд и другие затраты производственных партий, после чего проверяется стоимость полуфабрикатов и готового выпуска.
Настройки системы
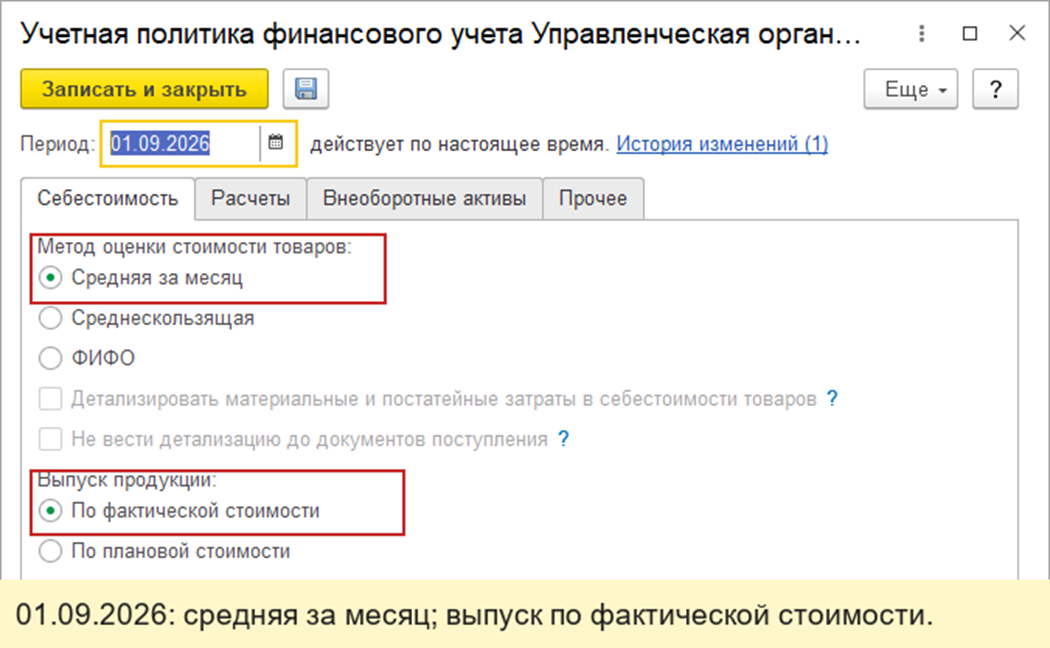
Путь: НСИ и администрирование → НСИ → Сведения о предприятии → Сведения об организации → Учетная политика и налоги → Учетная политика финансового учета → Изменить
В финансовой учетной политике организации сохранены Период — 01.09.2026, Метод оценки стоимости товаров — Средняя за месяц, Выпуск продукции — По фактической стоимости. При такой настройке стоимость расхода и остатка одинаковой номенклатуры оценивается по итогам месяца. Для роликового узла учитываются три сентябрьские партии по одной штуке.
Перед расчетом проверьте наличие финансовой учетной политики для выбранной организации и периода. Учетная политика должна действовать в месяце, за который рассчитывается стоимость.
В документах и отчетах основного маршрута используются следующие объекты системы:
| Элемент | Назначение в примере | Название объекта в системе |
|---|---|---|
| Покупные материалы МП-200 | Статья калькуляции покупных компонентов | Статьи калькуляции |
| Оплата труда МП-200 | Статья калькуляции труда при изготовлении двух нижних узлов | Статьи калькуляции |
| Полуфабрикаты производимые в процессе | Статья калькуляции узлов и модулей, израсходованных на следующих переделах | Статьи калькуляции |
| Зарплата производственных рабочих МП-200 | Способ отражения зарплаты в финансовом учете | Способы отражения зарплаты |
Исходные данные
| Объект | Значение |
| Организация | Управленческая организация |
| Заказ на производство | 0000-000001 |
| Готовое изделие | Механизм подачи МП-200 |
| Основная партия готового изделия | 0000-1.1 |
| Количество выпуска | 1 шт. |
| Передача продукции из производства | 0000-000003 от 25.09.2026 |
| Получатель | Склад готовой продукции МП-200 |
| Период оценки затрат | Сентябрь 2026 года |
| Дополнительные цеховые услуги | 6 150,00 руб. распределены между производственными партиями |
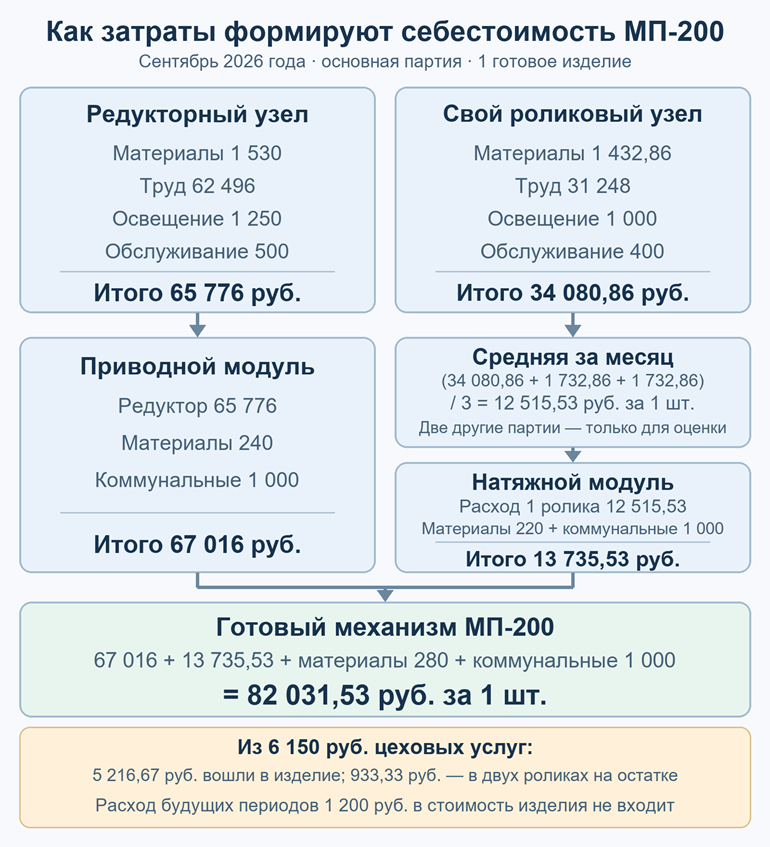
Схема показывает, какие суммы отнесены на каждый узел, как оценивается расход роликового узла и из чего складывается стоимость готового МП-200.
Материалы поступили в две цеховые кладовые и были израсходованы при выполнении этапов.
Для себестоимости нашего механизма важны фактические документы приобретения и расхода, включая материалы, уже имевшиеся в базе.
Труд оформлен документом Выработка сотрудников 0000-000001 от 30.09.2026. Сдельная сумма составляет 1 350 руб.: 750 руб. по редукторному узлу и 600 руб. по роликовому. При этом документ Начисление зарплаты и взносов 0000-000001 за сентябрь содержит 72 000 руб. зарплаты и 21 744 руб. взносов. В условиях данного примера настроена гарантия 40 часов по 600 руб./ч каждому из трех исполнителей, если эта сумма выше сдельного заработка. Эти часы и расценка относятся к примеру МП-200.
Суммы отражены документом Отражение зарплаты в финансовом учете 0000-000001. В отчете себестоимости по редукторному узлу труд составляет 62 496 руб., по роликовому — 31 248 руб. Их сумма, 93 744 руб., совпадает с зарплатой и взносами: 72 000 + 21 744. Поэтому для проверки стоимости изделия нельзя ограничиваться суммой сдельной выработки.
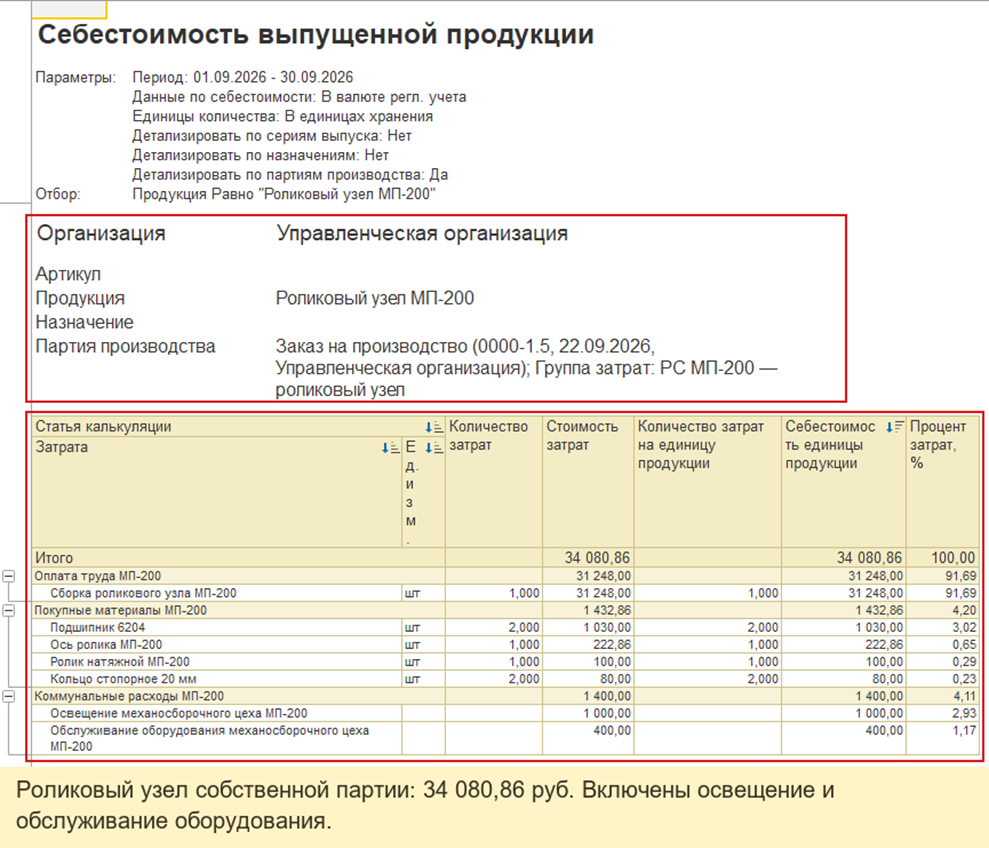
62 496 и 31 248 руб. — это только труд, а не полная себестоимость узлов. Себестоимость Редукторного узла МП-200 составляет 65 776 руб.: труд 62 496 руб. + материалы 1 530 руб. + освещение 1 250 руб. + обслуживание оборудования 500 руб. Себестоимость собственной партии Роликового узла МП-200 составляет 34 080,86 руб.: труд 31 248 руб. + материалы 1 432,86 руб. + освещение 1 000 руб. + обслуживание оборудования 400 руб.
В сентябре выпущены еще две партии Роликового узла МП-200 после переработки, каждая стоимостью 1 732,86 руб. При оценке Средняя за месяц расход одного роликового узла составляет (34 080,86 + 1 732,86 + 1 732,86) / 3 = 12 515,53 руб. Именно по этой оценке узел передан в натяжной модуль. В таблице ниже показан следующий уровень расчета: стоимость модулей и готового изделия.
Для основного маршрута оформлены три услуги.
| Услуга и статья расходов | Исходная сумма, руб. | Получатели и доля |
| Освещение; Освещение механосборочного цеха МП-200 | 2 250,00 | Партии редукторного и роликового узлов основного заказа, 5:4. |
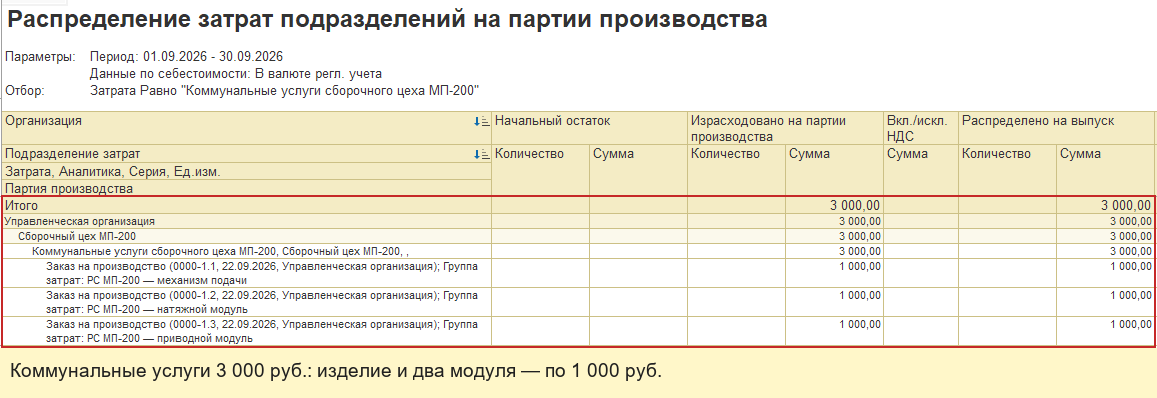
| Отопление и водоснабжение; Коммунальные услуги сборочного цеха МП-200 | 3 000,00 | Партии натяжного и приводного модулей и готового механизма, 1:1:1. |
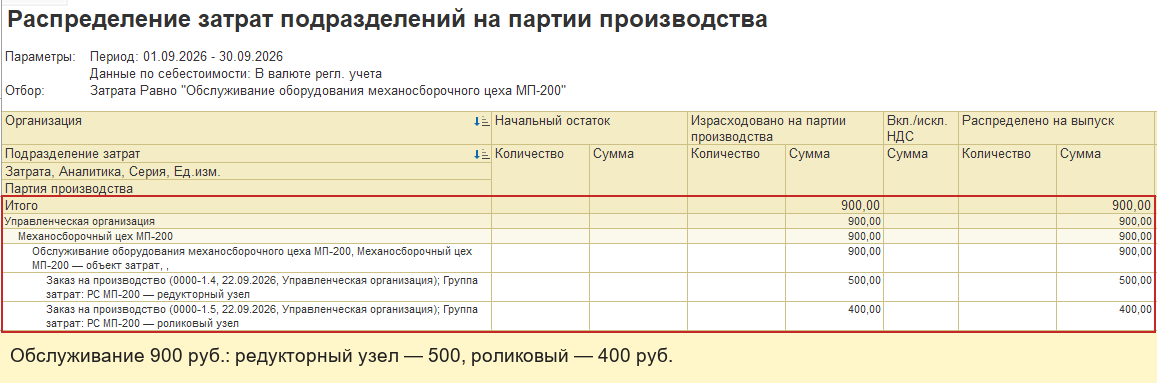
| Обслуживание оборудования; Обслуживание оборудования механосборочного цеха МП-200 | 900,00 | Партии редукторного и роликового узлов основного заказа, 5:4. |
| Всего цеховых услуг | 6 150,00 | Распределены между производственными партиями. |
Что включено в расчет: покупные материалы, зарплата и взносы производственных рабочих, освещение механосборочного цеха, коммунальные услуги сборочного цеха и обслуживание оборудования. Из 6 150,00 руб. цеховых услуг в стоимость готового механизма перешло 5 216,67 руб. Оставшиеся 933,33 руб. приходятся на две другие единицы роликового узла и не включены в данный МП-200. Доли освещения и обслуживания, отнесенные на собственный роликовый узел, входят в расход по нему через месячную оценку.
Итого.
| Составляющая готового изделия | Сумма, руб. | Как попадает в себестоимость |
| Приводной модуль МП-200 | 67 016,00 | Редукторный узел МП-200 65 776,00, материалы модуля 240,00 и коммунальные услуги 1 000,00. |
| Натяжной модуль МП-200 | 13 735,53 | Расход Роликовый узел МП-200 по оценке Средняя за месяц 12 515,53, материалы модуля 220,00 и коммунальные услуги 1 000,00. |
| Коммунальные услуги заключительной сборки | 1 000,00 | Доля расхода, распределенная непосредственно на партию готового механизма. |
| Материалы заключительной сборки | 280,00 | Лента подающая МП-200 100,00, Рама механизма МП-200 100,00 и 8 шт. Болт М6×20 на 80,00. |
| Итого за 1 шт. МП-200 | 82 031,53 | Стоимость основной партии готового изделия по отчету. |
Пошаговое выполнение
Шаг 1. Проверьте документы, которые сформировали затраты
Для основного маршрута используются Заказ на производство, пять документов Этап производства, документы закупки и расхода материалов, Выработка сотрудников, Начисление зарплаты и взносов, Отражение зарплаты в финансовом учете и Передача продукции из производства.
Проверьте организацию, даты и связь документов с основным заказом. В финальном этапе израсходованы приводной и натяжной модули по 1 шт., рама и лента по 1 шт., а также 8 болтов М6×20. Для расчета используйте уже оформленный выпуск основного маршрута.
Проверьте проведенные документы Приобретение услуг и прочих активов: освещение 2 250 руб., коммунальные услуги 3 000 руб. и обслуживание оборудования 900 руб.
В документах Распределение расходов между партиями производства получателями выбраны только партии основного заказа. Для освещения и обслуживания оборудования указаны редукторный и роликовый узлы в доле 5:4; для коммунальных услуг — натяжной модуль, приводной модуль и готовое изделие в равных долях.
Шаг 2. Выполните расчет затрат
Путь: Финансовый результат и контроллинг → Закрытие месяца → Закрытие месяца
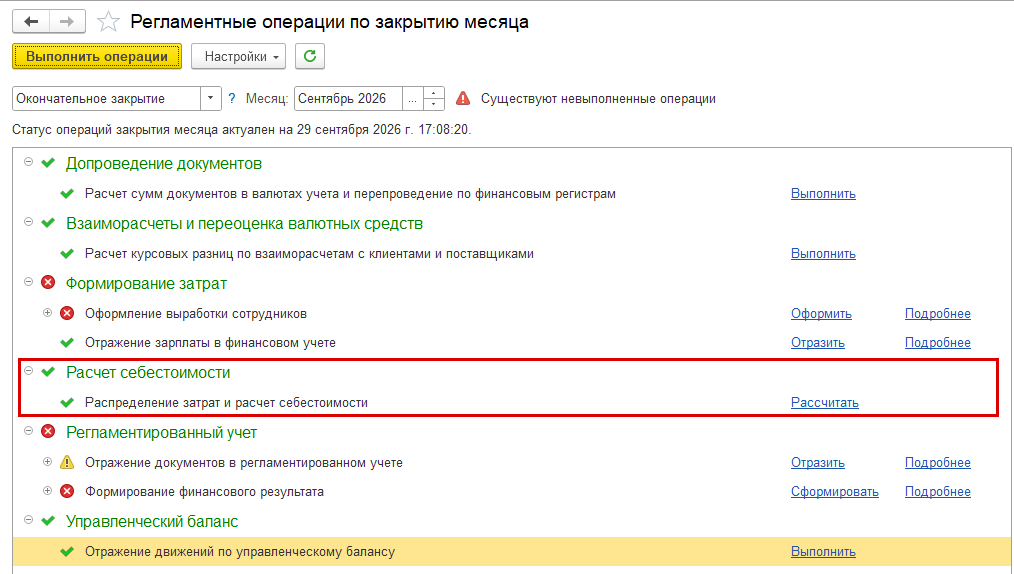
Откройте рабочее место Закрытие месяца. В форме Регламентные операции по закрытию месяца укажите месяц Сентябрь 2026.
Чтобы выполнить распределение затрат и расчет себестоимости в 1С ЕРП, выберите Окончательное закрытие и нажмите Выполнить операции. Для расчета производственной стоимости используется операция Распределение затрат и расчет себестоимости. После ее выполнения проверьте зеленые галочки напротив этой операции и группы Расчет себестоимости. Затем перейдите к проверке сумм в отчетах.
Шаг 3. Проверьте себестоимость нижних узлов
Путь: Производство → Отчеты по производству → Анализ себестоимости → Анализ себестоимости выпущенной продукции по организации
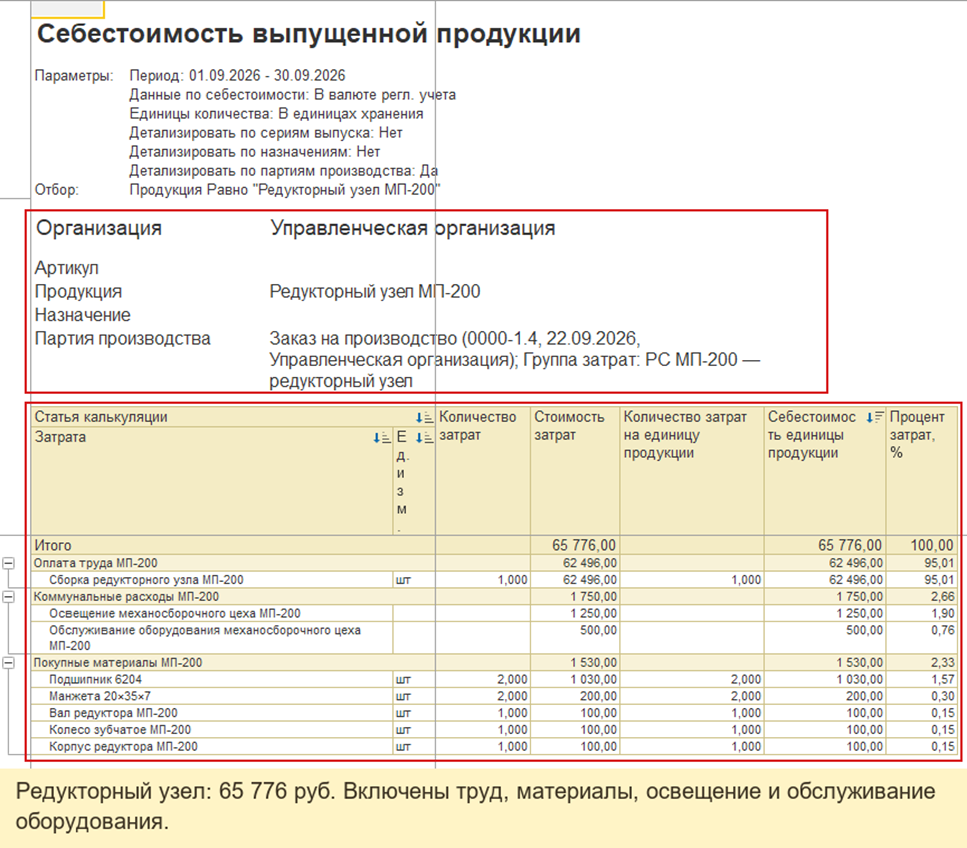
Откройте Анализ себестоимости выпущенной продукции по организации. Укажите период 01.09.2026–30.09.2026, проверьте в сформированном отчете организацию Управленческая организация и включите Детализировать по партиям производства. Для отдельного просмотра отметьте Продукция и выберите нужный узел. Нажмите Сформировать. В готовом отчете убедитесь, что в строке Партия производства указан основной заказ.
| Узел и партия | Покупные материалы, руб. | Оплата труда, руб. | Итого, руб. |
| Редукторный узел МП-200, 0000-1.4 | 1 530,00 | 62 496,00 | 64 026,00 |
| Роликовый узел МП-200, 0000-1.5 | 1 432,86 | 31 248,00 | 32 680,86 |
Для редукторного узла к материалам и труду добавлены освещение 1 250 руб. и обслуживание оборудования 500 руб.: 1 530 + 62 496 + 1 250 + 500 = 65 776 руб. Для собственного роликового узла добавлены освещение 1 000 руб. и обслуживание оборудования 400 руб.: 1 432,86 + 31 248 + 1 000 + 400 = 34 080,86 руб. Проверьте эти суммы и статьи калькуляции по партиям в сформированном отчете.
Шаг 4. Проверьте переход стоимости в модули
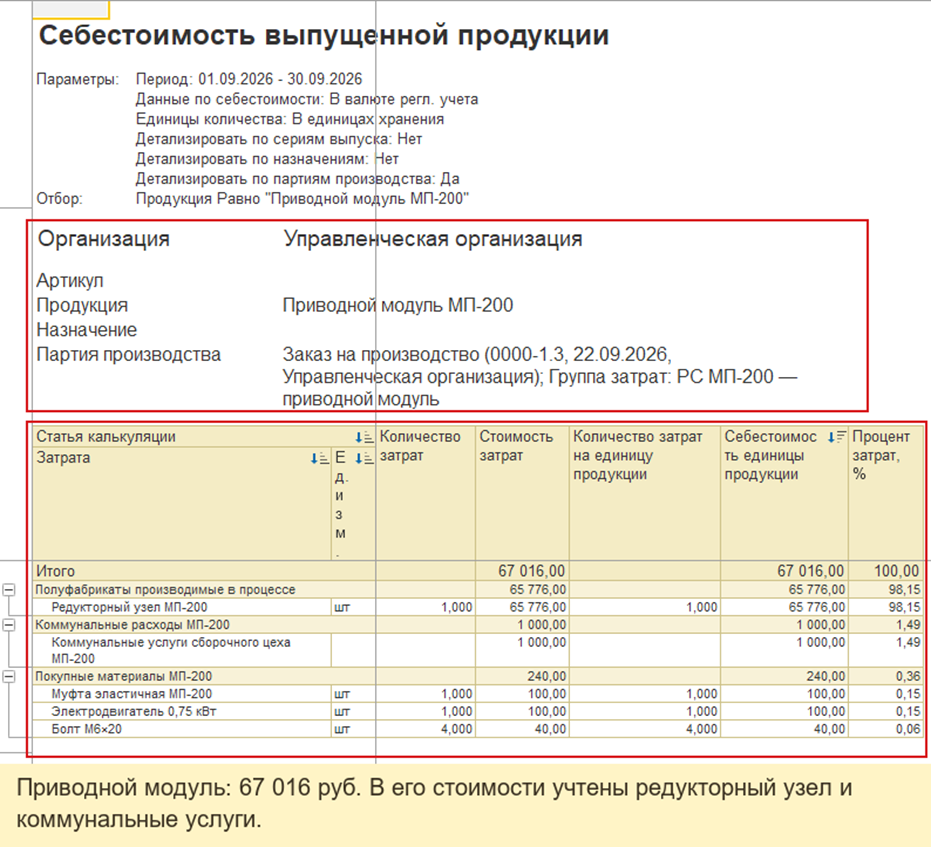
В том же отчете установите отбор по Приводной модуль МП-200. Для партии 0000-1.3 показаны редукторный узел на 65 776 руб., покупные материалы на 240 руб. и коммунальные услуги на 1 000 руб. Общая стоимость — 67 016 руб.
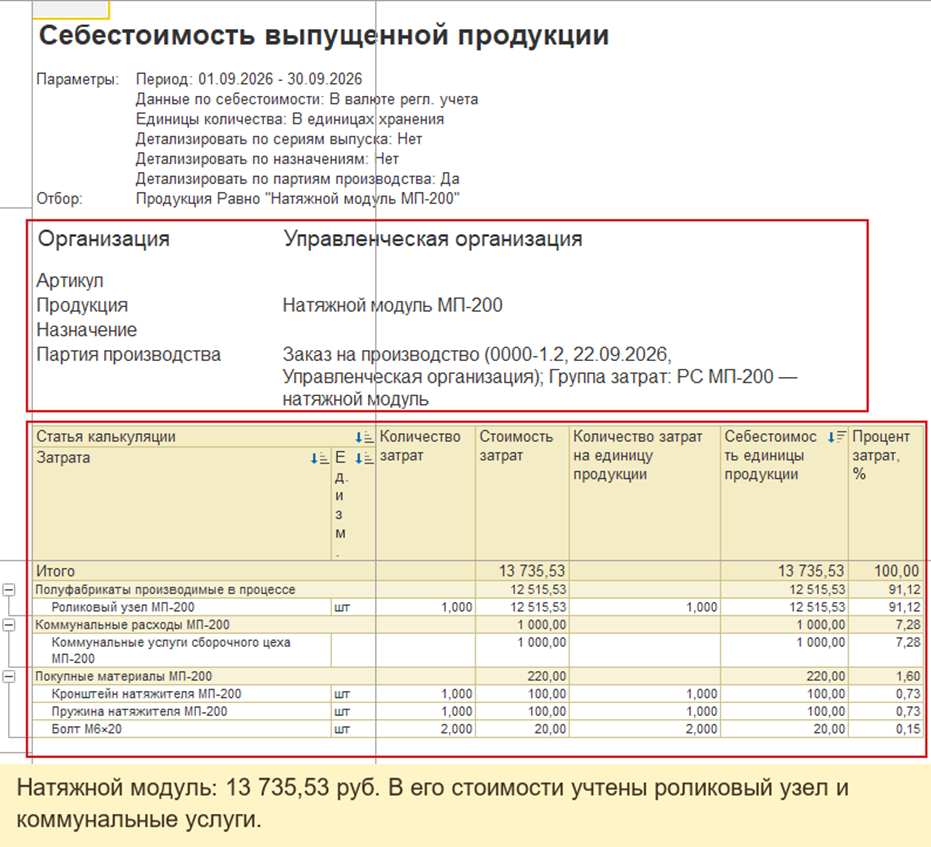
Затем выберите Натяжной модуль МП-200, партия 0000-1.2. В его затраты включен расход роликового узла стоимостью 12 515,53 руб. Дополнительные материалы — кронштейн, пружина и два болта — составляют 220 руб., коммунальные услуги — 1 000 руб. Итого — 13 735,53 руб.
Стоимость расхода роликового узла определяется с учетом месячной оценки одинаковой номенклатуры. В сентябре отчет показывает также две отдельные партии роликовых узлов после переработки, каждая по 1 732,86 руб. При методе Средняя за месяц учитывайте количество и стоимость запасов за весь месяц; среднее значение взвешивается по количеству. Для трех партий по одной штуке сверка средневзвешенной оценки дает:
(34 080,86 + 1 732,86 + 1 732,86) / 3 = 12 515,53 руб.
Именно 12 515,53 руб. показаны в строке расхода роликового узла для натяжного модуля. Две дополнительные партии не относятся к основному заказу, однако их стоимость важна при сверке месячной оценки одинаковой номенклатуры.
Шаг 5. Проверьте готовый МП-200
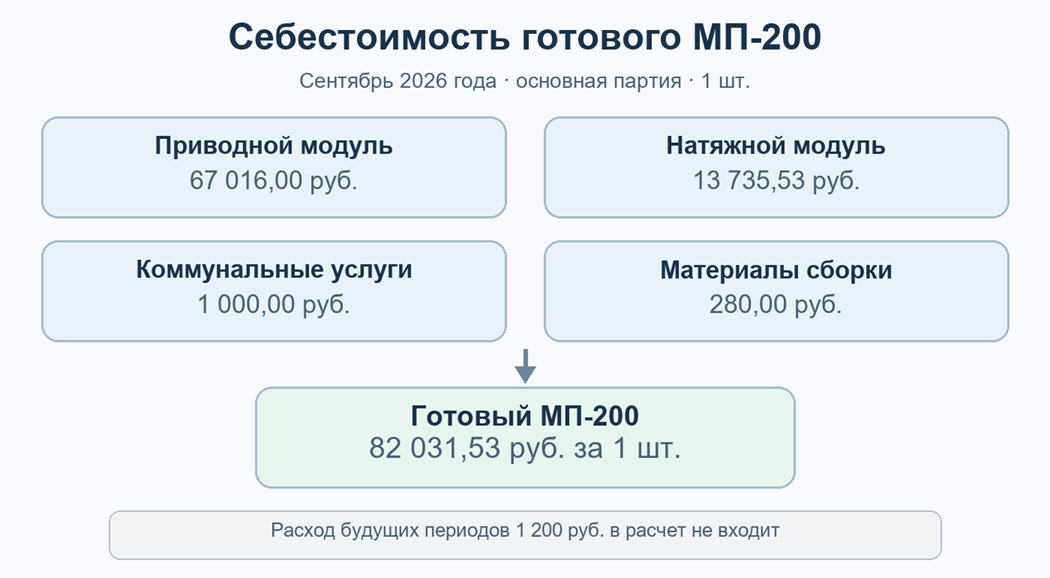
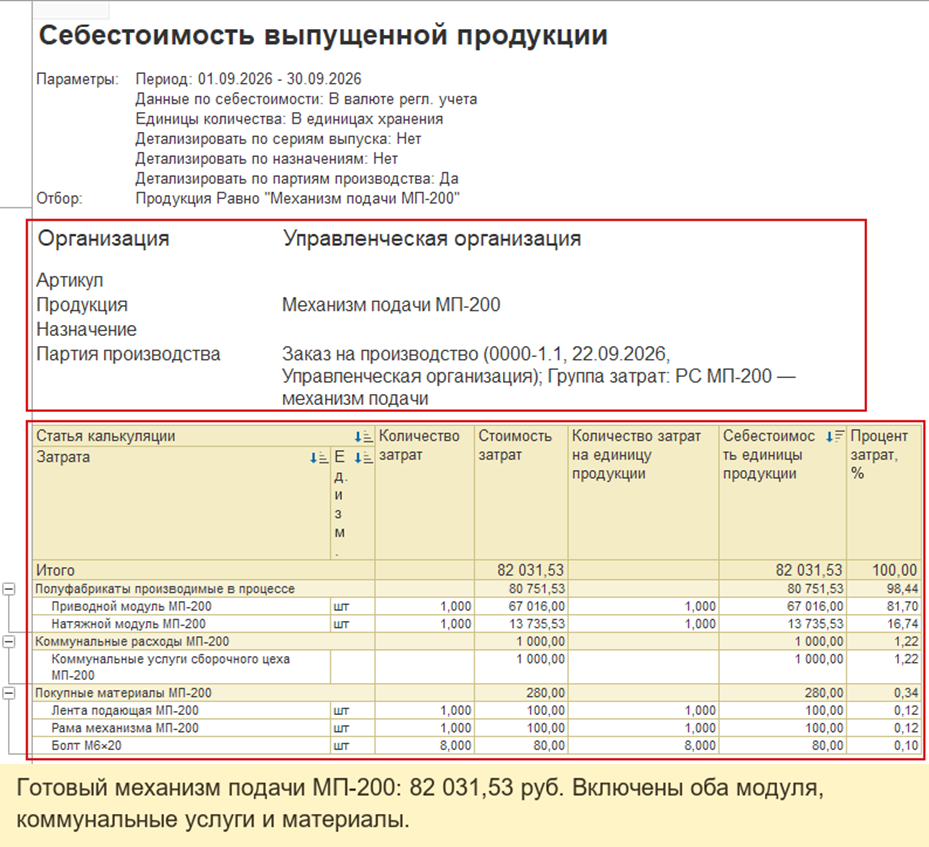
Расчет себестоимости в 1С ЕРП по основному маршруту проверяем по изделию Механизм подачи МП-200. Найдите партию 0000-1.1 с группой затрат РС МП-200 — механизм подачи.
| Составляющая | Количество | Стоимость, руб. |
| Приводной модуль МП-200 | 1 шт. | 67 016,00 |
| Натяжной модуль МП-200 | 1 шт. | 13 735,53 |
| Коммунальные услуги заключительной сборки | — | 1 000,00 |
| Материалы заключительной сборки | Лента, рама и 8 болтов | 280,00 |
| Итого | 1 шт. готового изделия | 82 031,53 |
Промежуточные затраты здесь уже включены в стоимость модулей.
Проверка результата
Путь: Финансовый результат и контроллинг → Отчеты по финансовому результату → Себестоимость запасов → Себестоимость товаров организаций
Сверьте состав затрат по основной партии в отчете Себестоимость выпущенной продукции. Для Механизм подачи МП-200 с группой затрат РС МП-200 — механизм подачи и партией 0000-1.1 отчет показывает выпуск 1 шт. стоимостью 82 031,53 руб. Сумма складывается из приводного модуля 67 016,00 руб., натяжного модуля 13 735,53 руб., коммунальных услуг заключительной сборки 1 000,00 руб. и материалов на 280,00 руб.:
67 016,00 + 13 735,53 + 1 000,00 + 280,00 = 82 031,53 руб.
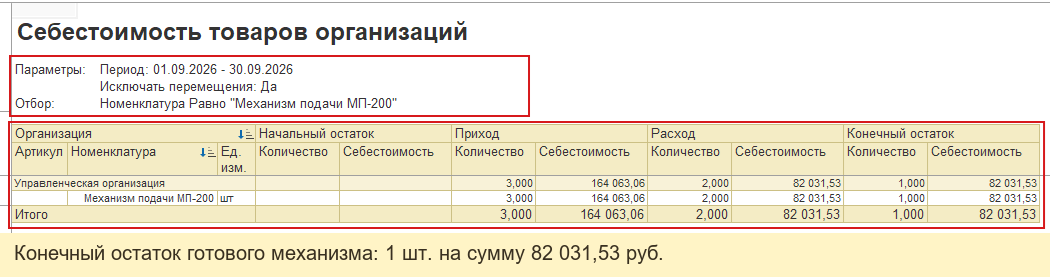
Документ Передача продукции из производства 0000-000003 оформляет передачу 1 шт. готового изделия на склад. Количество и стоимость остатка за сентябрь проверьте в отчете Себестоимость товаров организаций.
Отчет Себестоимость товаров организаций показывает по строке Механизм подачи МП-200 конечный остаток 1,000 шт. стоимостью 82 031,53 руб. В строку за месяц попали и другие движения той же номенклатуры. Поэтому отчет запасов подтверждает остаток по номенклатуре, а состав стоимости основной партии 0000-1.1 проверяйте в отчете выпуска.
Для проверки распределения затрат откройте Движение затрат организаций по партиям производства и сформируйте вариант Распределение затрат подразделений на партии производства.
Путь: Производство → Отчеты по производству → Производственный учет → Движение затрат организаций по партиям производства
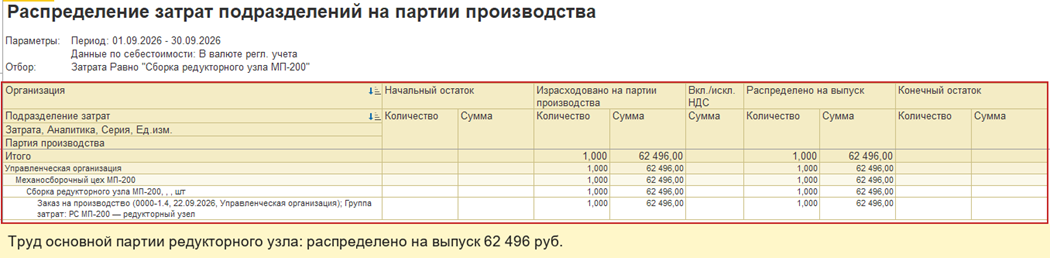
По партиям 0000-1.4 и 0000-1.5 отчет показывает соответственно 62 496 руб. труда на редукторный узел и 31 248 руб. на роликовый узел. Эти суммы совпадают в колонках Израсходовано на партии производства и Распределено на выпуск.
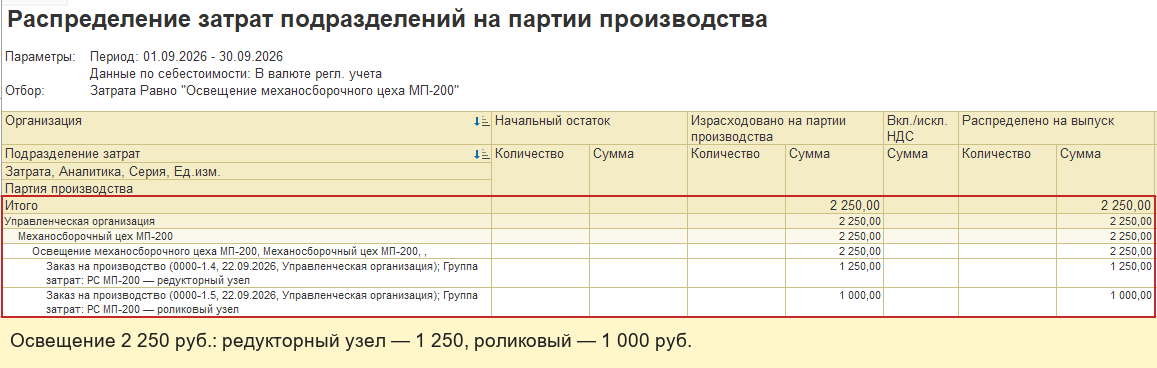
В том же отчете освещение 2 250 руб. распределено на редукторный и роликовый узлы в суммах 1 250 и 1 000 руб.; обслуживание оборудования 900 руб. — в суммах 500 и 400 руб. Коммунальные услуги 3 000 руб. распределены по 1 000 руб. на приводной модуль, натяжной модуль и готовое изделие. По этим строкам значения Израсходовано на партии производства и Распределено на выпуск совпадают, а Конечный остаток пуст.
Ответы на частые вопросы
| Вопрос | Ответ |
| Какова себестоимость одного МП-200? | 82 031,53 руб. за сентябрь 2026 года по основной партии 0000-1.1. Сумму подтверждают отчеты выпуска и запасов. |
| Почему 1 350 руб. выработки не равны затратам на труд? | В данном примере настроенное начисление учитывает гарантию часового заработка. Зарплата и взносы составляют 93 744 руб.; по редукторному и роликовому узлам распределены 62 496 и 31 248 руб. Это условия конкретного примера. |
| Почему роликовый узел расходуется по 12 515,53 руб., хотя его собственный выпуск стоит 34 080,86 руб.? | Применяется Средняя за месяц. В сентябре учтены три партии по одной штуке: собственная и две после переработки по 1 732,86 руб. Средневзвешенная оценка этого набора совпадает со стоимостью расхода 12 515,53 руб. |
| Нужно ли заново оформлять выпуск перед расчетом? | Для основного маршрута выпуск и передача уже оформлены. Проверьте существующие документы и затраты за нужный месяц. |
| Как отделить основной выпуск от ремонта той же номенклатуры? | Используйте Детализировать по партиям производства и проверяйте группу затрат основного заказа. Партии выпуска и ремонта рассматривайте отдельно. |
| Почему прибавка к стоимости готового механизма меньше 6 150 руб.? | После распределения услуг стоимость МП-200 увеличилась на 5 216,67 руб. Две другие единицы роликового узла участвуют в месячной оценке одинаковой номенклатуры; на них приходится оставшаяся часть новых расходов. |
| Означает ли расчет стоимости полное закрытие месяца? | Производственная стоимость проверяется по операции Распределение затрат и расчет себестоимости и отчетам. Полное закрытие месяца оценивается по всем операциям рабочего места Закрытие месяца. |
Добавить комментарий