
Расходы будущих периодов в 1С ЕРП помогают отразить понесённые затраты сейчас, а признать их по выбранному графику. Например, это могут быть затраты на страховку или плата за сертификаты и лицензии, если они относятся к нескольким периодам и не учитываются как отдельный актив.
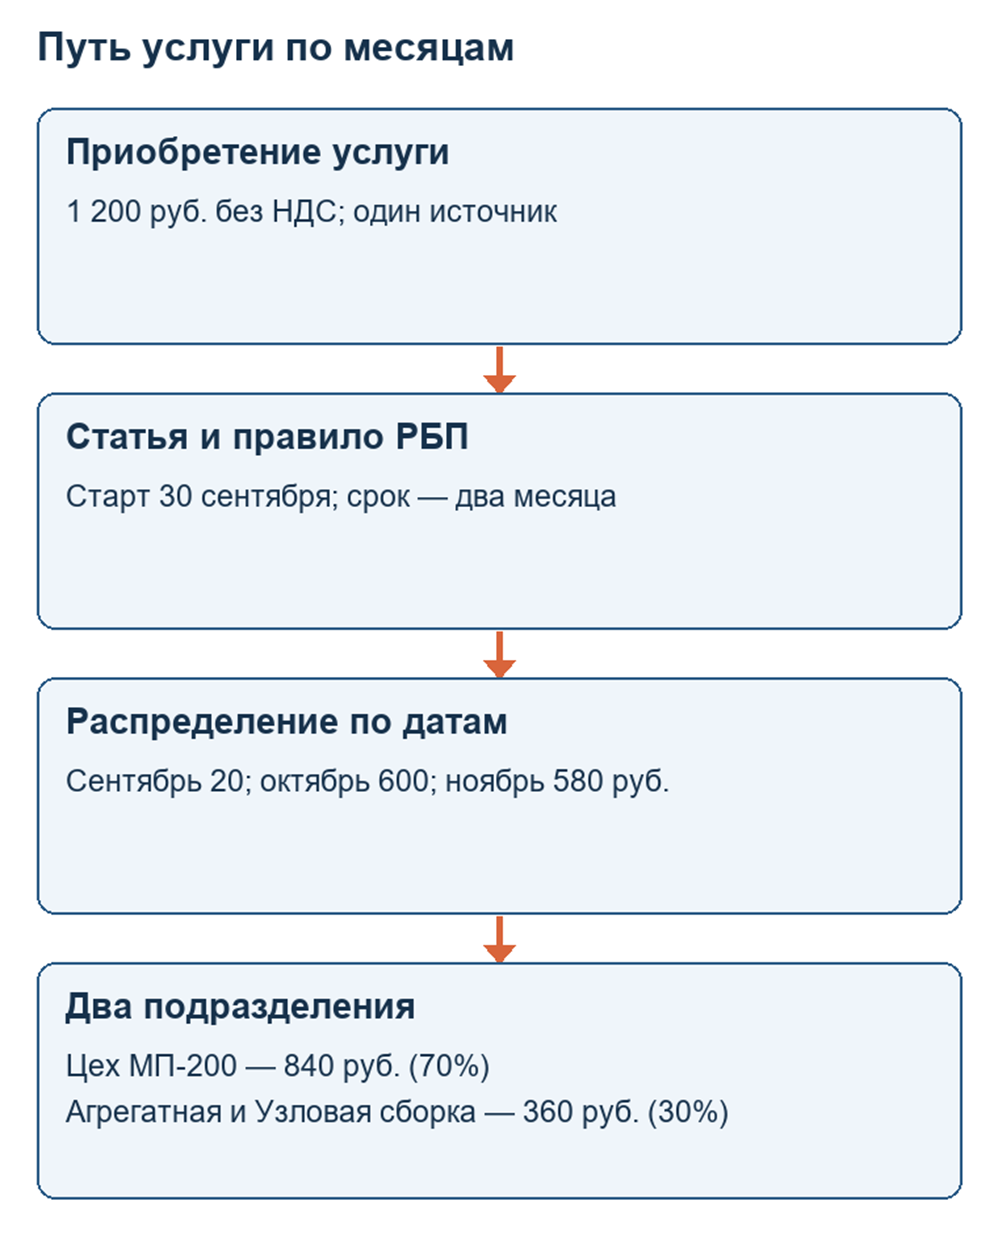
В сквозном примере МП-200 таким расходом стала полученная услуга сопровождения производства стоимостью 1 200 руб. Мы настроим статью и правило, проведём приобретение и распределим сумму между двумя подразделениями в долях 70/30. Распределение расходов будущих периодов в 1С ERP проверим по движениям проведённого документа и типовому отчёту.
Материал подготовлен для 1С:ERP, редакция 2.6.1.53
Материал подготовлен для 1С:ERP, редакция 2.6.1.53
Назначение и условия применения
Стоимость услуги нужно учесть как расход будущих периодов. Для последующего признания выбран вариант На расходы текущего периода (напрямую), поэтому эту сумму не включают в себестоимость МП-200. Поскольку услугой пользуются два подразделения расход требуется разделить между двумя подразделениями: 70% — Механосборочный цех МП-200, 30% — Агрегатная и Узловая сборка. Сохраняем автоматический график правила: 20 руб. на сентябрь, 600 руб. на октябрь и 580 руб. на ноябрь
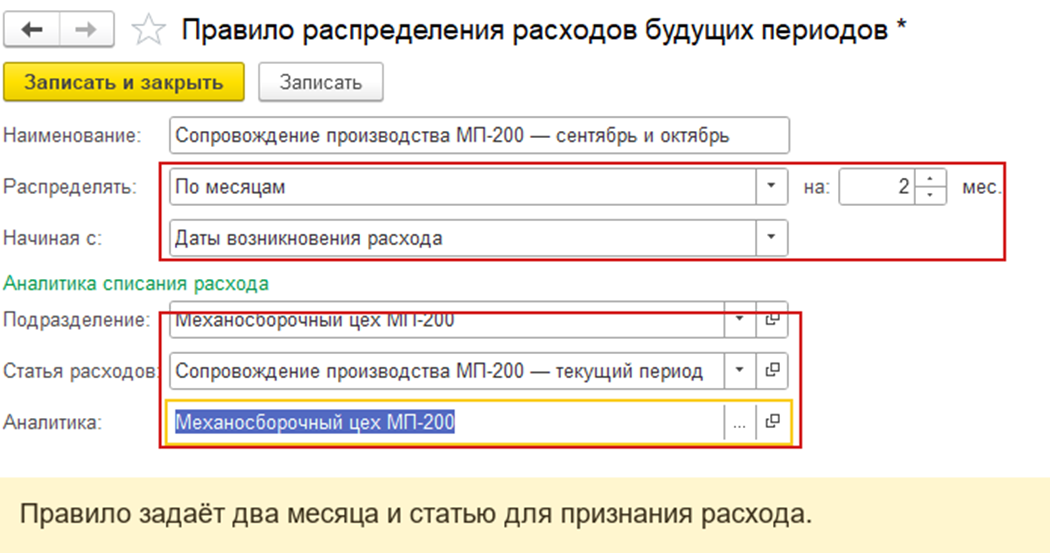
Этот вариант подходит, когда услуга уже получена и её стоимость нужно относить на несколько периодов. В примере источник оформлен для организации Управленческая организация и подразделения Механосборочный цех МП-200. Отдельная Статья расходов направляет всю сумму приобретения на расходы будущих периодов, а Правило распределения расходов будущих периодов задаёт два месяца списания и статью, на которую расход будет отнесён позднее.
Настройки системы
Путь: Финансовый результат и контроллинг → См. также → Статьи расходов
Сначала создайте принимающую статью Сопровождение производства МП-200 — текущий период. В ней Расходы возникают — В иных процессах, включая общепроизводственные и общехозяйственные, относятся — На расходы текущего периода (напрямую), аналитика — Подразделение. Она нужна правилу для будущего списания; в документ приобретения выбирают другую статью. В выбранном варианте сумма после списания относится к расходам периода.
Путь: Финансовый результат и контроллинг → См. также → Правила распределения и показатели → Расходов будущих периодов
Создайте Сопровождение производства МП-200 — сентябрь и октябрь. В группе Длительность списания расхода установите Распределять — По месяцам, на — 2 мес., Начиная с — Даты возникновения расхода. В группе Аналитика списания расхода укажите Подразделение — Механосборочный цех МП-200, Статья расходов — Сопровождение производства МП-200 — текущий период, Аналитика — Механосборочный цех МП-200.
В форме правила у поля Подразделение одно значение. Для распределения 70/30 между подразделениями правило оставляем прежним: получателей и суммы уточним в строках Распределение РБП.
Путь: Финансовый результат и контроллинг → См. также → Статьи расходов
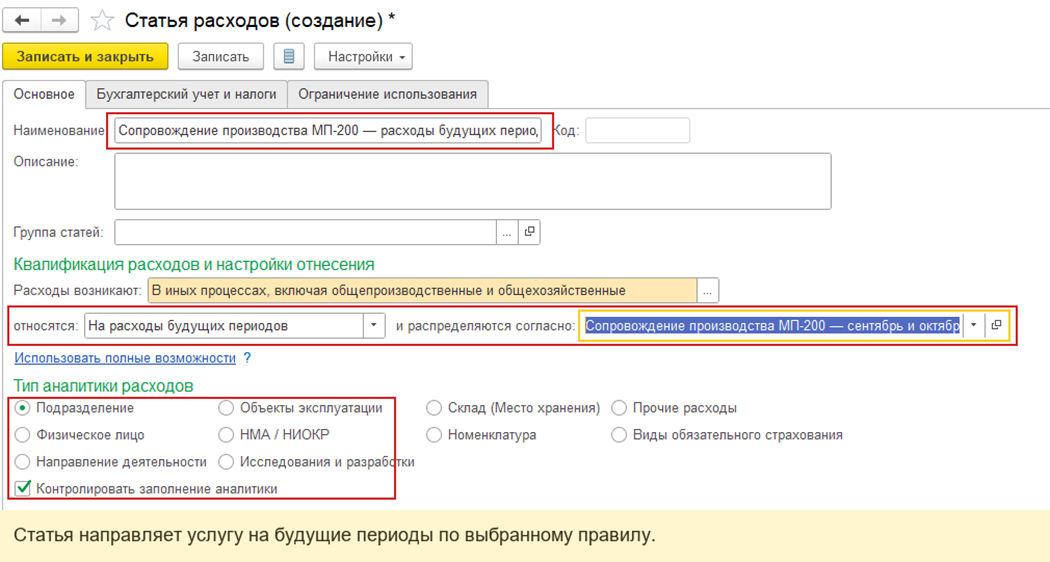
Создайте Сопровождение производства МП-200 — расходы будущих периодов. Для Расходы возникают выберите В иных процессах, включая общепроизводственные и общехозяйственные, для относятся — На расходы будущих периодов. Назначьте созданное правило, а для аналитики выберите Подразделение. Эта статья связывает строку приобретения с порядком списания.
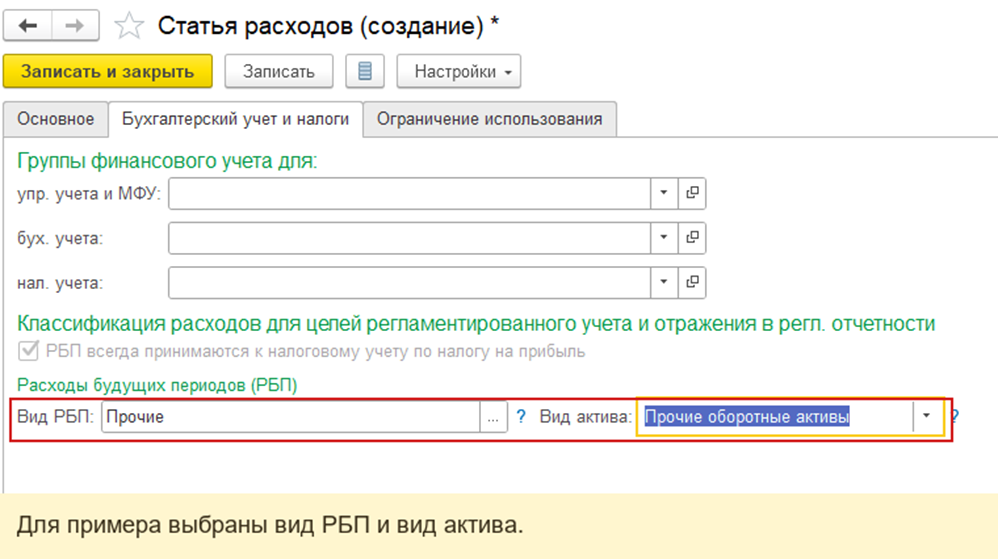
На вкладке Бухгалтерский учет и налоги в данном примере указаны Вид РБП — Прочие и Вид актива — Прочие оборотные активы. Выбирайте классификацию с учётом характера своей услуги и учётной политики организации.
Исходные данные
| Что используется | Значение в примере |
| Организация | Управленческая организация |
| Подразделение-получатель и Аналитика расходов | Механосборочный цех МП-200 |
| Второе подразделение для распределения | Агрегатная и Узловая сборка |
| Услуга | Сопровождение производства МП-200 за сентябрь и октябрь 2026 года |
| Цена и количество | 1 200 руб.; 1 |
| Ставка НДС | Без НДС |
| Статья расходов в приобретении | Сопровождение производства МП-200 — расходы будущих периодов |
| Правило | Сопровождение производства МП-200 — сентябрь и октябрь |
Поставщик в учебном документе — Поставщик материалов МП-200. Все операции относятся к Управленческая организация, как и другие затраты основного примера.
Пошаговое выполнение
Шаг 1. Отразите приобретение услуги
Путь: Финансовый результат и контроллинг → Доходы и расходы, финансовый результат → Приобретения услуг и прочих активов
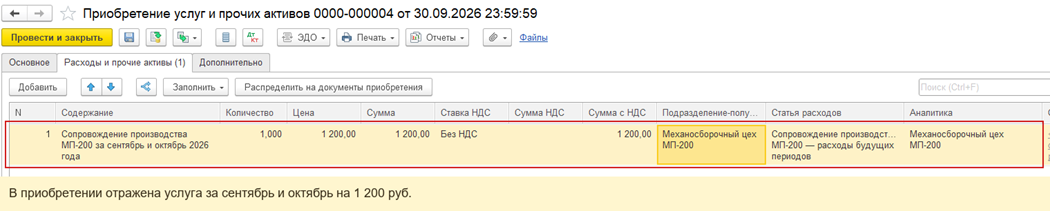
В списке нажмите Создать. В Приобретение услуг и прочих активов укажите дату 30.09.2026, Организация — Управленческая организация, Партнер — Поставщик материалов МП-200. На вкладке Расходы и прочие активы добавьте одну строку: Содержание — «Сопровождение производства МП-200 за сентябрь и октябрь 2026 года», Количество — 1, Цена и Сумма — 1 200 руб., Ставка НДС — Без НДС. Выберите Статья расходов — Сопровождение производства МП-200 — расходы будущих периодов, Аналитика расходов и Подразделение-получатель — Механосборочный цех МП-200. Нажмите Провести. Документ примера получил номер 0000-000004.
Шаг 2. Посмотрите сумму к распределению
Путь: Финансовый результат и контроллинг → Доходы и расходы, финансовый результат → Распределение РБП → К распределению
Путь: Финансовый результат и контроллинг → Доходы и расходы, финансовый результат → Распределение РБП
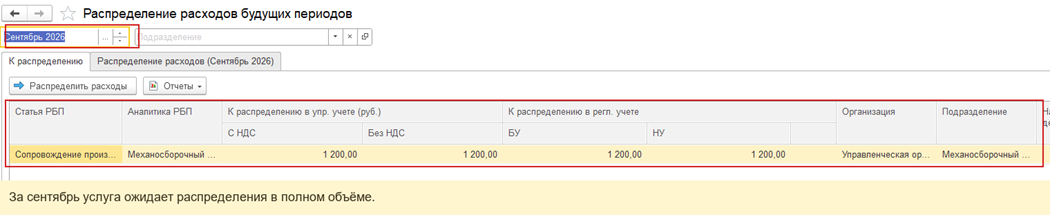
В Распределение РБП выберите период Сентябрь 2026. На вкладке К распределению найдите строку статьи Сопровождение производства МП-200 — расходы будущих периодов. Для Управленческая организация и Механосборочный цех МП-200 показано 1 200 руб. к распределению. Это исходная сумма для следующего шага.
Шаг 3. Добавьте второе подразделение
Путь: НСИ и администрирование → НСИ → Структура предприятия
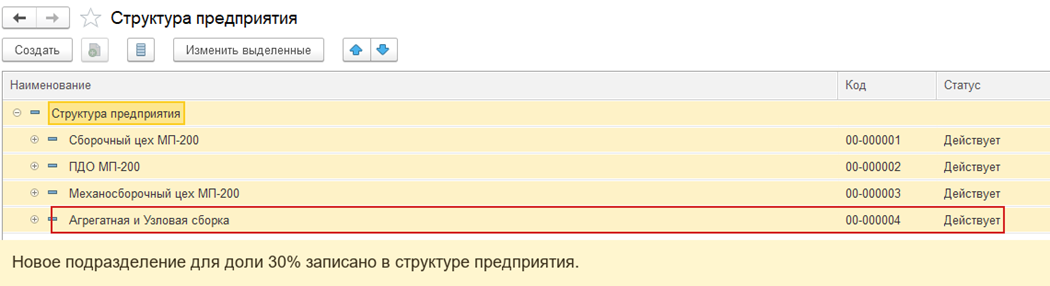
Создайте Агрегатная и Узловая сборка. В базе примера подразделение записано с кодом 00-000004 и состоянием Действует. Оно получит 30% суммы; Механосборочный цех МП-200 получит 70%.
Шаг 4. Подготовьте распределение 70/30
Путь: Финансовый результат и контроллинг → Доходы и расходы, финансовый результат → Распределение РБП →вкладка К распределению
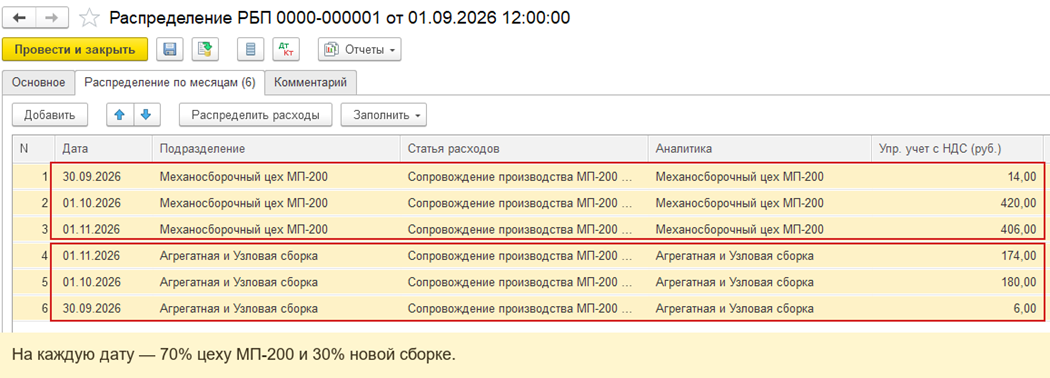
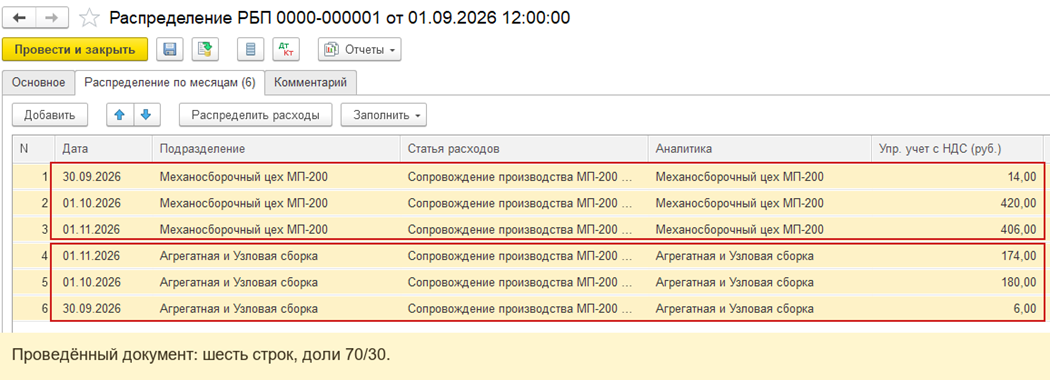
Выберите исходную строку на 1 200 руб. и нажмите кнопку Распределить расходы → Распределение по месяцам. При Начиная с — Даты возникновения расхода от 30.09.2026 программа сформировала три даты: 30.09.2026 — 20 руб., 01.10.2026 — 600 руб. и 01.11.2026 — 580 руб. Название услуги «за сентябрь и октябрь» само по себе не ограничивает график двумя календарными месяцами: здесь фактическое заполнение захватывает ноябрь. Для примера сохранён этот автоматический график.
Для каждой даты оставьте строку Механосборочный цех МП-200 и добавьте строку Агрегатная и Узловая сборка. В Подразделение и Аналитика каждой строки выберите одно и то же подразделение; Статья расходов — Сопровождение производства МП-200 — текущий период. В таблице приведены суммы, которые должны стоять в Упр. учет с НДС (руб.), Упр. учет без НДС (руб.), Бухгалтерский учет (руб.) и Налоговый учет (руб.) каждой строки.
| Дата | Механосборочный цех МП-200, 70% | Агрегатная и Узловая сборка, 30% | Всего |
| 30.09.2026 | 14 руб. | 6 руб. | 20 руб. |
| 01.10.2026 | 420 руб. | 180 руб. | 600 руб. |
| 01.11.2026 | 406 руб. | 174 руб. | 580 руб. |
| Итого | 840 руб. | 360 руб. | 1 200 руб. |
Запишите документ Распределение РБП. В примере это Распределение РБП 0000-000001 от 01.09.2026. Документ сохранён без проведения, поэтому приведённые доли пока показывают подготовленный порядок списания, а не признанный расход.
Шаг 5. Проведите распределение
Путь: Финансовый результат и контроллинг → Доходы и расходы, финансовый результат → Распределение РБП → Распределение РБП (полный список документов) → Распределение РБП 0000-000001 от 01.09.2026
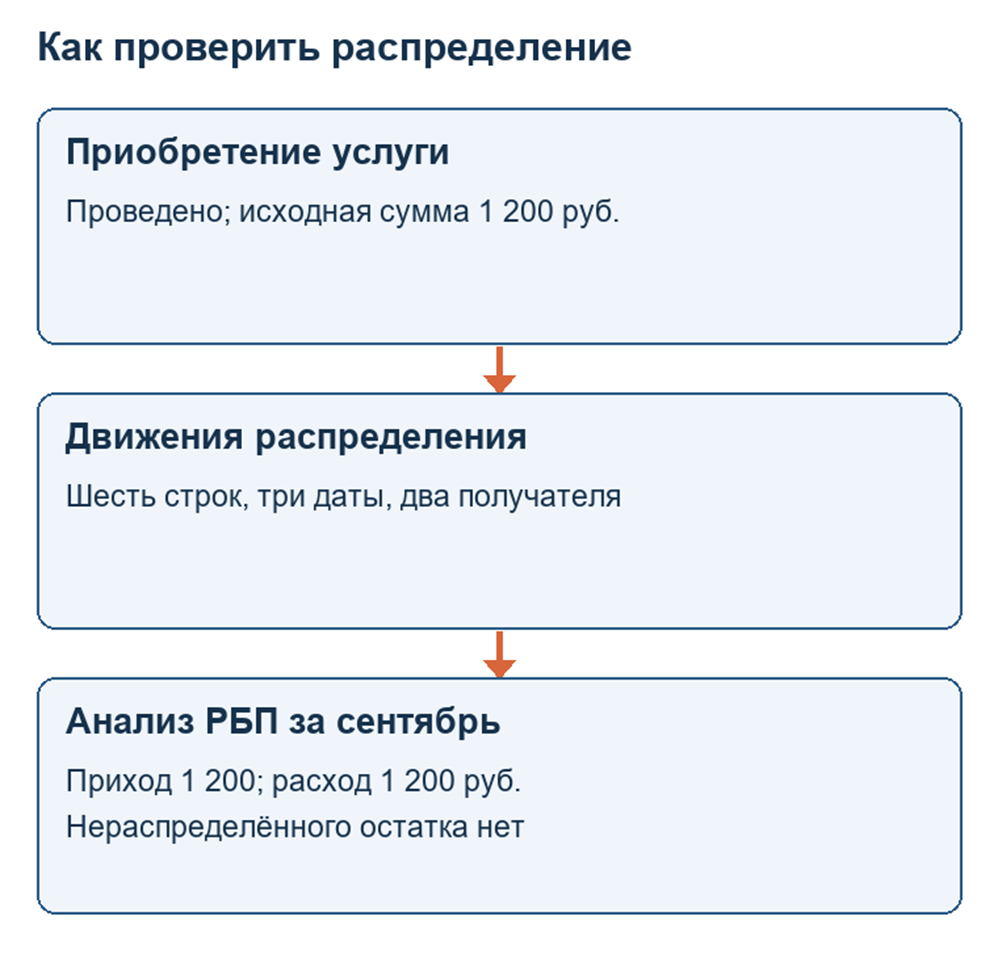
Откройте сохранённый документ и нажмите Провести. В выполненном примере он проведён без изменения шести строк и общей суммы 1 200 руб. По каждой дате Механосборочный цех МП-200 получает 70%, Агрегатная и Узловая сборка — 30%. Такое распределение РБП в 1С ERP сохраняет одно приобретение услуги и показывает двух получателей в одном документе.
Проверка результата и движений
Путь: Финансовый результат и контроллинг → Доходы и расходы, финансовый результат → Приобретения услуг и прочих активов → Приобретение услуг и прочих активов 0000-000004 от 30.09.2026
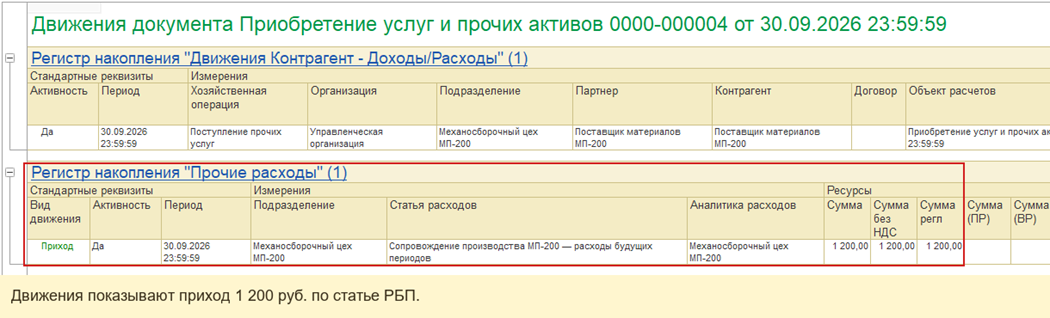
Откройте проведённое приобретение и нажмите Отчеты → Движения документа. В движениях по Прочие расходы есть приход 1 200 руб. по статье будущих периодов и подразделению Механосборочный цех МП-200. Это подтверждает появление источника для распределения.
Путь: Финансовый результат и контроллинг → Доходы и расходы, финансовый результат → Распределение РБП → Распределение РБП (полный список документов) → Распределение РБП 0000-000001 от 01.09.2026
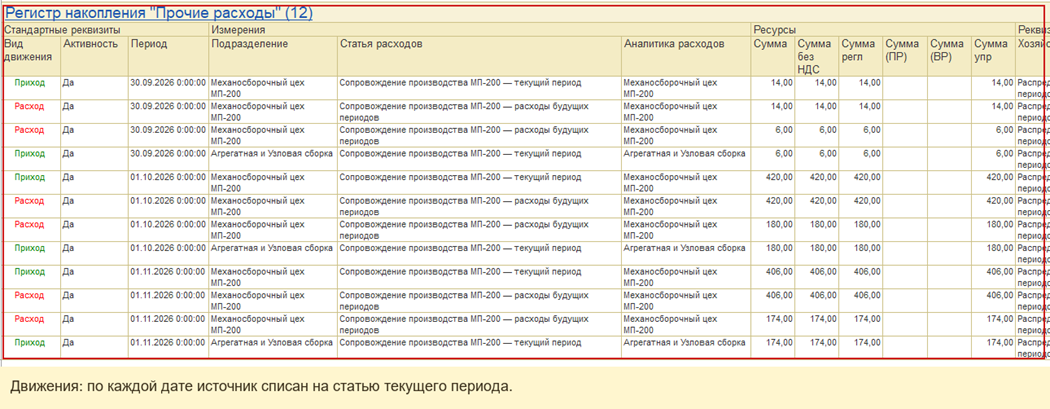
В проведённом Распределение РБП нажмите Отчеты → Движения документа. В движениях Прочие расходы по каждой строке виден расход исходной статьи Сопровождение производства МП-200 — расходы будущих периодов и приход принимающей статьи Сопровождение производства МП-200 — текущий период. Даты и суммы совпадают с таблицей шага 4: сентябрь — 14 и 6 руб., октябрь — 420 и 180 руб., ноябрь — 406 и 174 руб. Итого на принимающую статью отнесено 840 руб. для Механосборочный цех МП-200 и 360 руб. для Агрегатная и Узловая сборка.
Путь: Финансовый результат и контроллинг → Отчеты по финансовому результату → Доходы и расходы, финансовый результат → Анализ РБП
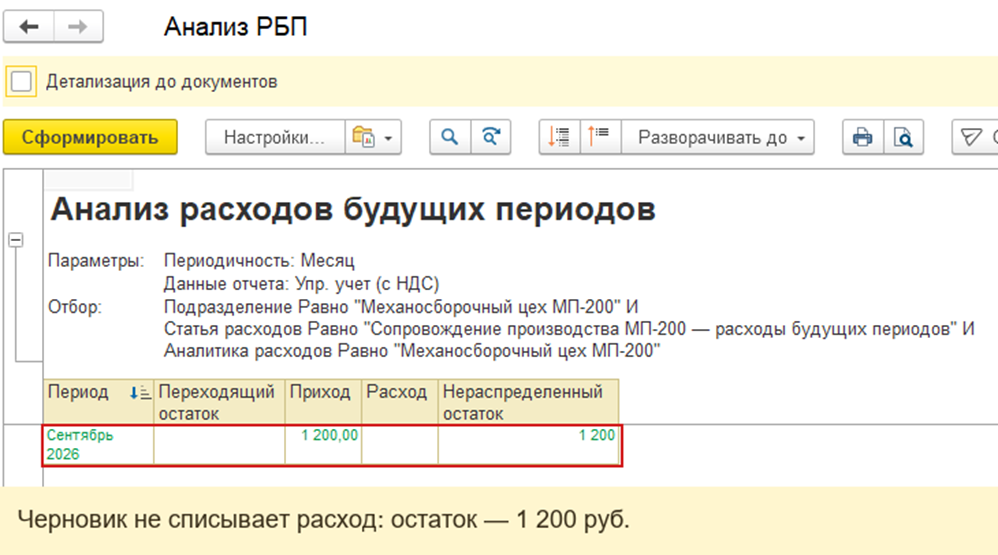
Сформируйте Анализ РБП за сентябрь 2026 года. Отчёт показывает приход 1 200 руб. и 1 200 руб. нераспределённого остатка; сумма расхода ещё не заполнена. В варианте Детализация до документов приход связан с Приобретение услуг и прочих активов 0000-000004. После записи непроведённого документа распределения повторное формирование Анализ РБП даёт тот же результат: расход не появился, остаток составляет 1 200 руб.
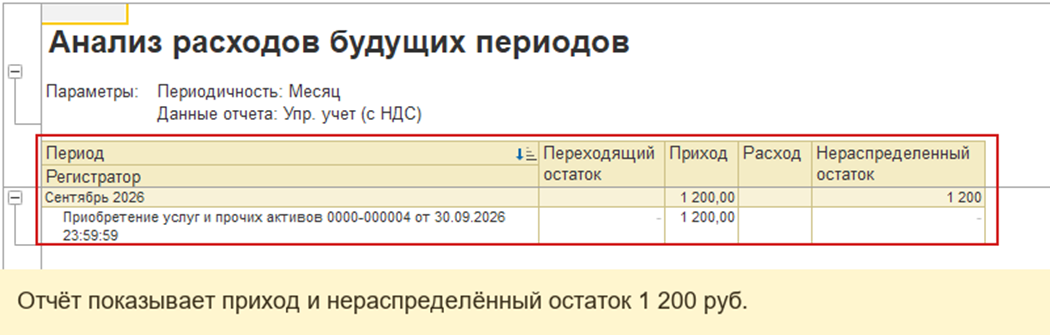
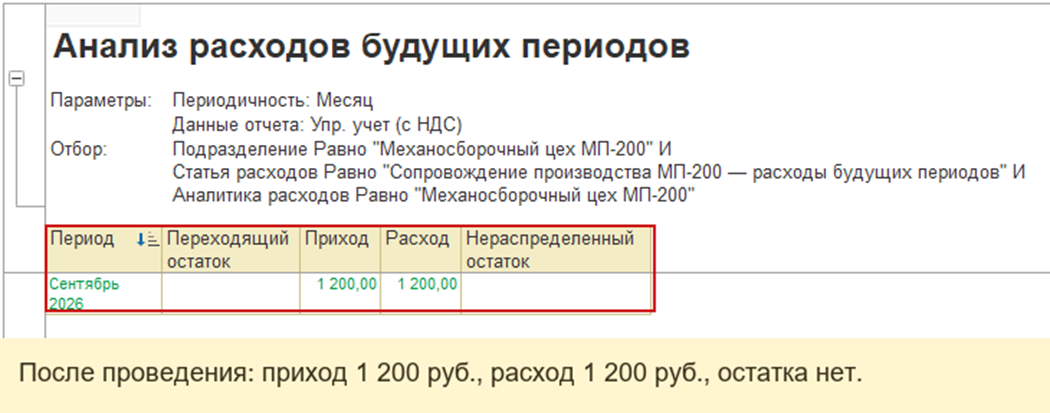
После проведения повторно сформируйте Анализ РБП с отбором по исходной статье, Механосборочный цех МП-200 и его аналитике. За сентябрь отчёт показывает приход 1 200 руб., расход 1 200 руб. и пустой нераспределённый остаток. Здесь Расход показывает, что вся сумма исходной статьи получила назначение. Даты признания и доли получателей смотрите в движениях документа: 20 руб. приходится на 30 сентября, 600 руб. — на 1 октября, 580 руб. — на 1 ноября.
Этот РБП не добавляют к производственной себестоимости МП-200: принимающая статья настроена как На расходы текущего периода (напрямую).
Ответы на вопросы
| Вопрос | Ответ |
| Как в ЕРП отразить расходы будущих периодов по услуге? | Создать принимающую статью текущего периода и правило списания, связать правило со статьёй с вариантом На расходы будущих периодов, затем провести Приобретение услуг и прочих активов с этой статьёй. |
| Почему в графике появился ноябрь, хотя услуга названа «за сентябрь и октябрь»? | Правило начинается с Даты возникновения расхода 30.09.2026 и распределяет сумму на два месяца от этой даты. Автоматическое заполнение дало 20 руб. на сентябрь, 600 руб. на октябрь и 580 руб. на ноябрь. |
| Чем расходы будущих периодов в ЕРП отличаются от других цеховых услуг примера? | Для них используется отдельная статья с вариантом На расходы будущих периодов и двухмесячное правило. Услуги освещения и коммунального обслуживания имеют собственные статьи и свой маршрут распределения. |
| Почему Анализ РБП показывает расход 1 200 руб. за сентябрь, хотя в движениях сентября 20 руб.? | Отчёт по исходной статье показывает, что вся сумма распределена и нераспределённого остатка нет. Датированные движения Распределение РБП показывают отнесение 20, 600 и 580 руб. на сентябрь, октябрь и ноябрь. |
Добавить комментарий