
В этом руководстве разберём закрытие месяца в 1С ERP на примере Механизм подачи МП-200. Одну единицу изделия после ремонта вернули на склад и продали. Теперь нужно проверить документы сентября, рассчитать себестоимость, распределить расходы и понять, из чего сложилась прибыль. Отдельно покажем, что ещё требуется для окончательного закрытия регламентированного учёта.
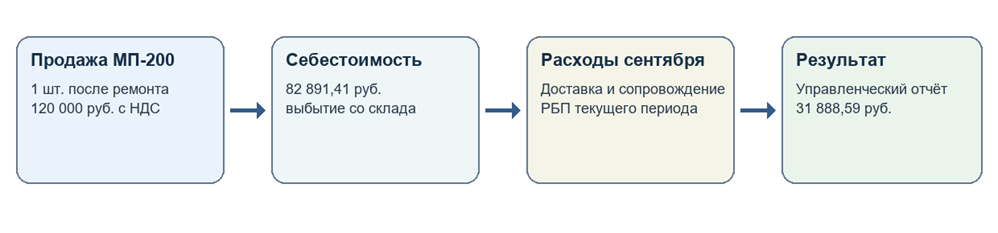
Результат примера: при продаже МП-200 за 120 000 руб. и себестоимости 82 891,41 руб. управленческая прибыль с учётом расходов составила 31 888,59 руб.
Материал подготовлен для 1С:ERP, редакция 2.6.1.53
Назначение и условия применения
Рабочее место Регламентные операции по закрытию месяца собирает операции периода в одном порядке: допроведение документов, формирование затрат, расчёт себестоимости, распределение расходов, отражение документов в регламентированном учёте и формирование финансового результата. Для каждого этапа виден статус и доступное действие. Перечень зависит от учёта организации и документов месяца; зелёная отметка одного этапа не означает, что завершён весь месяц.
Покажем закрытие месяца в ЕРП пошагово на примере МП-200. После выпуска изделие прошло ремонт, вернулось на Склад готовой продукции МП-200, а затем было продано покупателю. Проследим, как эта продажа и себестоимость отремонтированного изделия влияют на финансовый результат сентября.
Настройки системы
Путь: Финансовый результат и контроллинг → См. также → Статьи расходов → Статья расходов → Вкладка Бухгалтерский учет и налоги → Группы финансового учета для:
Перед расчётом проверьте, какие статьи расходов используются и на каких счетах они отражаются. В нашем примере счета для доставки, административного сопровождения, цеховых расходов и расходов будущих периодов выбраны в соответствии с принятой схемой учёта.
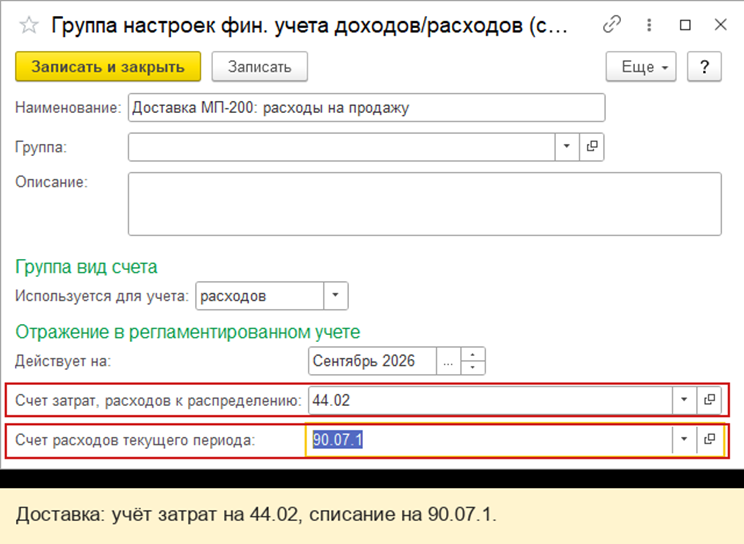
Например, для доставки указан Счет затрат, расходов к распределению 44.02 и Счет расходов текущего периода 90.07.1. Первый счёт нужен для учёта расхода до распределения, второй — для отражения расхода текущего периода. Остальные счета указаны в таблице.
| Расход в примере | Счёт затрат или РБП | Счёт текущего расхода |
| Доставка МП-200 покупателю | 44.02 | 90.07.1 |
| Административное сопровождение МП-200 | 26 | 90.08.1 |
| Цеховые расходы | 25 | 90.02.1 |
| Сопровождение производства МП-200 — расходы будущих периодов | 97.21 | 90.08.1 |
Расходы на доставку и административное сопровождение в этом примере делятся между направлениями Продажа МП-200 и Ремонт МП-200 в пропорции 80/20. Это правило настроено ранее в сквозном примере.
Исходные данные
| Условие | Данные сентября |
| Изделие | Механизм подачи МП-200, 1 шт. после ремонта |
| Покупатель | Заказчик сервисного ремонта МП-200 |
| Склад отгрузки | Склад готовой продукции МП-200 |
| Документ | Реализация товаров и услуг 0000-000001 от 30.09.2026 |
| Продажа | 120 000 руб. с НДС 22%; НДС 21 639,34 руб. |
| Себестоимость продажи | 82 891,41 руб. |
| Расходы месяца | Доставка 3 200 руб.; административное сопровождение 2 000 руб. |
| РБП | Источник 1 200 руб.; доля сентября 20 руб., будущие доли октября и ноября 600 и 580 руб. |
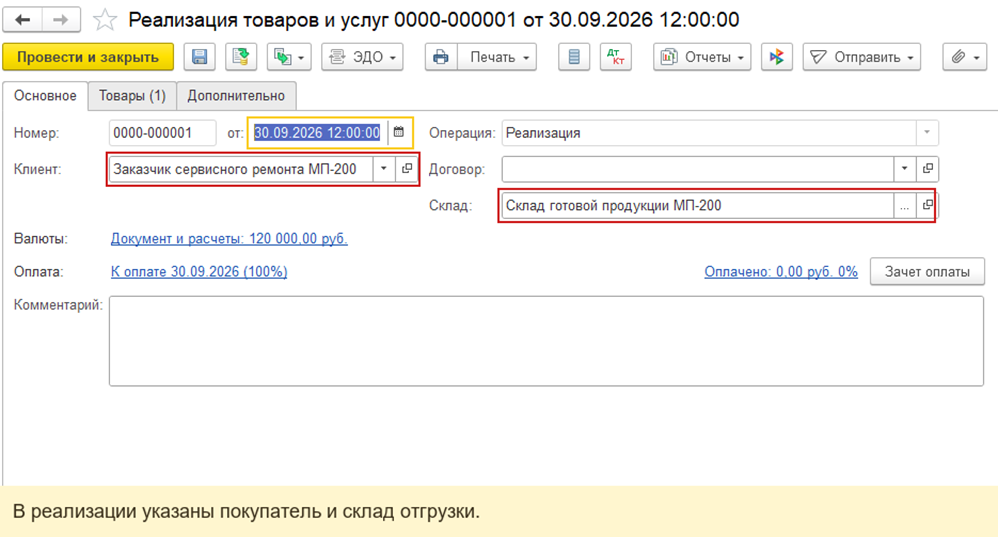
Документ Реализация товаров и услуг 0000-000001 уже проведён. В нём указан склад, на который изделие вернулось после ремонта. Эти данные понадобятся при проверке выбытия и себестоимости продажи.
Пошаговое выполнение
Шаг 1. Откройте рабочее место закрытия
Путь: Финансовый результат и контроллинг → Закрытие месяца → Закрытие месяца
В Регламентные операции по закрытию месяца укажите Месяц — Сентябрь 2026 и выберите Окончательное закрытие. Перед запуском операций проверьте даты исходных документов. Они должны попадать в период закрытия.
Здесь же можно выбрать Предварительное закрытие. Оно нужно в течение месяца, когда на выбранную дату требуется промежуточная оценка себестоимости приобретённых запасов и их выбытия. При таком расчёте материалы и производственные затраты ещё не распределяются на готовую продукцию. Для МП-200 нам нужна себестоимость проданного изделия и результат всего сентября, поэтому дальше работаем в режиме Окончательное закрытие.
В рабочем месте операции собраны по группам. Разберем каждую группу:
1. Документы, которые нужно оформить вручную. Начните с группы Данные операции требуется выполнить вручную. Откройте Оформление счетов-фактур и таможенных документов и посмотрите, какие документы нужны для НДС. Счёт-фактура по продаже МП-200 оформлен. По остальным операциям сентября остаются документы поставщиков и два Отчет давальцу. Их порядок разобран в отдельном разделе ниже. Состояние этой группы влияет на общий статус окончательного закрытия.
2. Допроведение документов. В группе Допроведение документов выполните Расчет сумм документов в валютах учета и перепроведение по финансовым регистрам командой Выполнить. Программа обновит движения проведённых документов. Если позднее измените продажу, услугу или другой исходный документ, снова проверьте этот этап: расчёты должны опираться на актуальные суммы.
3. Взаиморасчёты и валюта. В группе Взаиморасчеты и переоценка валютных средств проверьте Расчет курсовых разниц по взаиморасчетам с клиентами и поставщиками. При наличии валютных расчётов используйте Выполнить и сверьте результат: курсовые разницы могут изменить финансовый результат. По продаже МП-200 отдельной суммы курсовой разницы в нашем расчёте нет.
4. Производственные затраты. В группе Формирование затрат сначала откройте Оформление выработки сотрудников через Оформить или Подробнее. Проверьте основания выполненных работ, время и расценки. Затем откройте Отражение зарплаты в финансовом учете через Отразить или Подробнее. Выработка показывает, какие работы выполнены; отражение зарплаты добавляет затраты на труд для дальнейшего расчёта. Проверяйте обе строки: выполнение первой ещё не означает, что выполнена вторая.
5. Себестоимость. Когда затраты подготовлены, в группе Расчет себестоимости откройте Распределение затрат и расчет себестоимости командой Рассчитать. Этот этап определяет стоимость выпуска и выбытия с учётом относящихся к ним затрат. Затем сравните себестоимость проданного МП-200 в отчёте с подтверждённой стоимостью выбытия — 82 891,41 руб. До этой проверки прибыль оценивать рано: она зависит от себестоимости проданного изделия.
6. Расходы и результат по направлениям. В группе Формирование финансового результата запустите Распределение расходов по направлениям деятельности командой Распределить. Через Подробнее проверьте, куда попали расходы. Доставка 3 200 руб. и административное сопровождение 2 000 руб. делятся между Продажа МП-200 и Ремонт МП-200 в пропорции 80/20. Эти суммы уменьшают результат после расчёта себестоимости. Ещё 20 руб. сентябрьской доли РБП отчёт показывает без направления; их тоже нужно учесть в общем итоге.
7. Регламентированный учёт. В группе Регламентированный учет откройте Отражение документов в регламентированном учете через Отразить и Подробнее. Здесь проверяются счета, на которых отражаются документы. После оформления документов по НДС нужно отдельно выполнить Формирование финансового результата через Сформировать и Подробнее. Управленческая прибыль из отчёта не заменяет эту проверку.
8. Управленческий баланс. Проверьте Отражение движений по управленческому балансу в группе Управленческий баланс; для операции доступна команда Выполнить. Выполненная строка показывает состояние именно этого этапа. После неё вернитесь к верхней части рабочего места и посмотрите общий статус месяца: он учитывает и остальные обязательные операции.
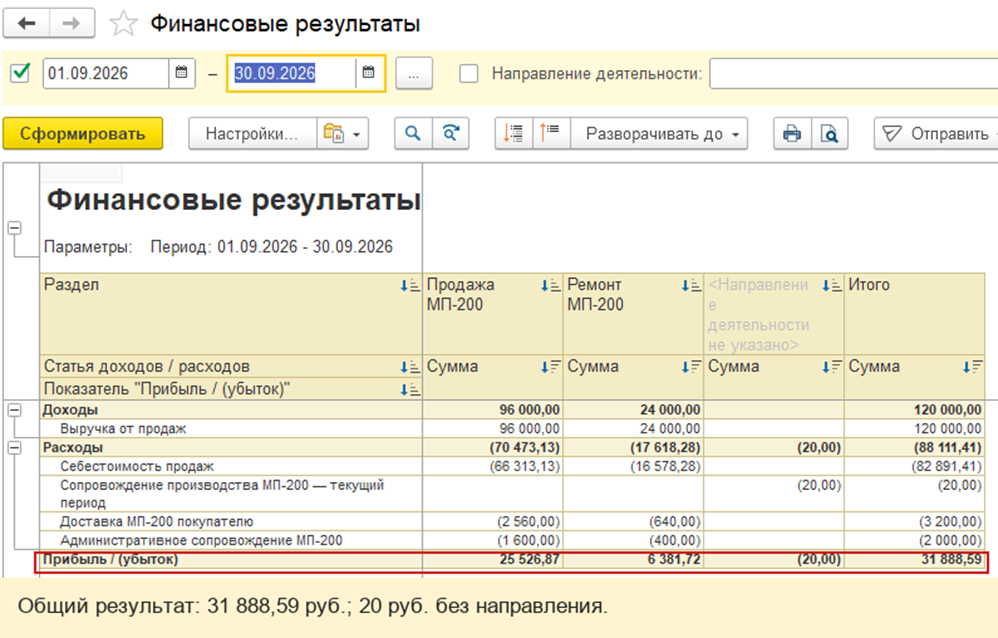
Как складывается результат. В отчёте Финансовые результаты доход от продажи МП-200 составляет 120 000 руб., себестоимость — 82 891,41 руб. После вычета себестоимости остаётся 37 108,59 руб. Затем результат уменьшают доставка на 3 200 руб., административное сопровождение на 2 000 руб. и доля РБП за сентябрь на 20 руб. В итоге отчёт показывает 31 888,59 руб. прибыли. НДС по реализации составляет 21 639,34 руб.
Таблица помогает увидеть, как доходы и расходы распределились между двумя направлениями. Обратите внимание на 20 руб. РБП без направления: эта сумма входит в общий расход сентября.
| Показатель отчёта | По направлениям и без направления | Итого |
| Доходы | Продажа МП-200 — 96 000,00; Ремонт МП-200 — 24 000,00 | 120 000,00 |
| Себестоимость продаж | Продажа МП-200 — 66 313,13; Ремонт МП-200 — 16 578,28 | 82 891,41 |
| Доставка | Продажа МП-200 — 2 560,00; Ремонт МП-200 — 640,00 | 3 200,00 |
| Административное сопровождение | Продажа МП-200 — 1 600,00; Ремонт МП-200 — 400,00 | 2 000,00 |
| РБП сентября | Без направления — 20,00 | 20,00 |
| Прибыль | Продажа МП-200 — 25 526,87; Ремонт МП-200 — 6 381,72; без направления — −20,00 | 31 888,59 |
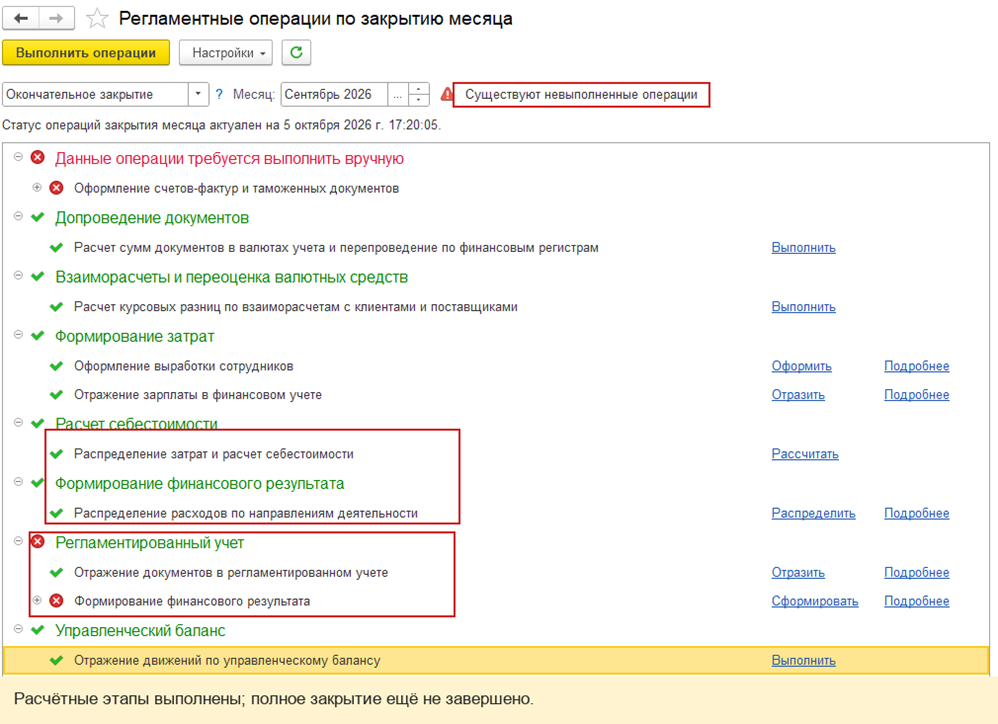
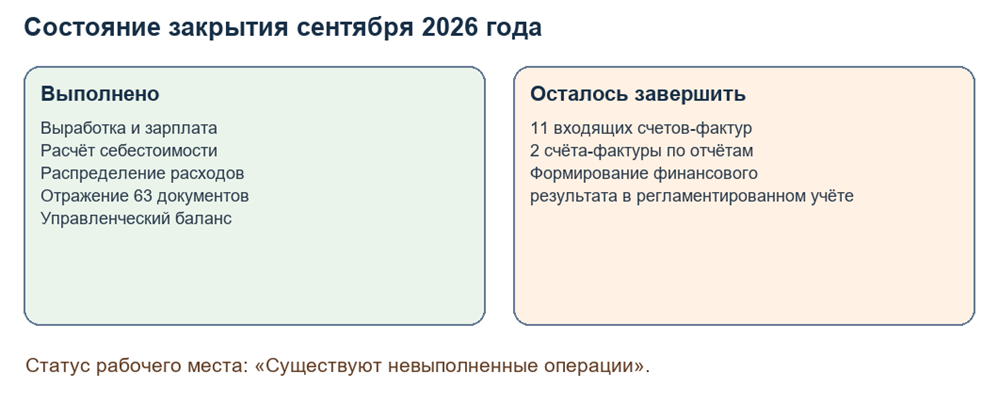
На снимке показаны выполненные расчёты затрат, себестоимости и распределения, а также отражение движений по управленческому балансу. Действия для полного закрытия регламентированного учёта приведены ниже.
Шаг 2. Проверьте распределение расходов и РБП
Путь: Финансовый результат и контроллинг → Доходы и расходы, финансовый результат → Распределение расходов
Откройте Распределение расходов и сверьте строки за сентябрь. В нашем примере их шесть; все имеют состояние Распределено, в том числе две строки, связанные с расходами будущих периодов. Это означает, что сами строки распределения обработаны. Затем откройте отчёт по направлениям: в нём 20 руб. сентябрьского РБП показаны без направления. Поэтому проверять нужно и состояние распределения, и то, как сумма попала в итоговый отчёт.
Путь: Финансовый результат и контроллинг → Отчеты по финансовому результату → Доходы и расходы, финансовый результат → Анализ РБП
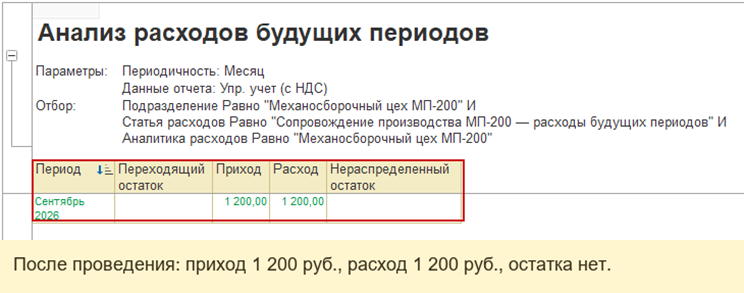
В Анализ РБП по исходной статье видно, что сумма 1 200 руб. распределена полностью: в отчёте показаны приход и расход по 1 200 руб., остатка по этой статье нет. Чтобы понять, в каком месяце признаётся каждая часть, откройте движения документа Распределение РБП 0000-000001. Они показывают 20 руб. за сентябрь, 600 руб. за октябрь и 580 руб. за ноябрь. Для результата сентября берите только 20 руб.; остальная сумма относится к следующим месяцам.
Шаг 3. Сверьте отражение документов в рег. учете
Путь: Финансовый результат и контроллинг → Закрытие месяца → Закрытие месяца → Регламентированный учет → Отражение документов в регламентированном учете → Подробнее
Вернитесь в рабочее место закрытия и откройте Подробнее в строке Отражение документов в регламентированном учете. В нашем примере рабочее место показывает Счета учета не требуют настройки. По состоянию на 30.09.2026 в регучете отражены 63 документа; ожидающих отражения документов нет. Финансовый результат регламентированного учёта проверяется отдельно.

НДС и окончательное закрытие регламентированного учёта
Путь: Финансовый результат и контроллинг → Закрытие месяца → Закрытие месяца → Данные операции требуется выполнить вручную → Оформление счетов-фактур и таможенных документов
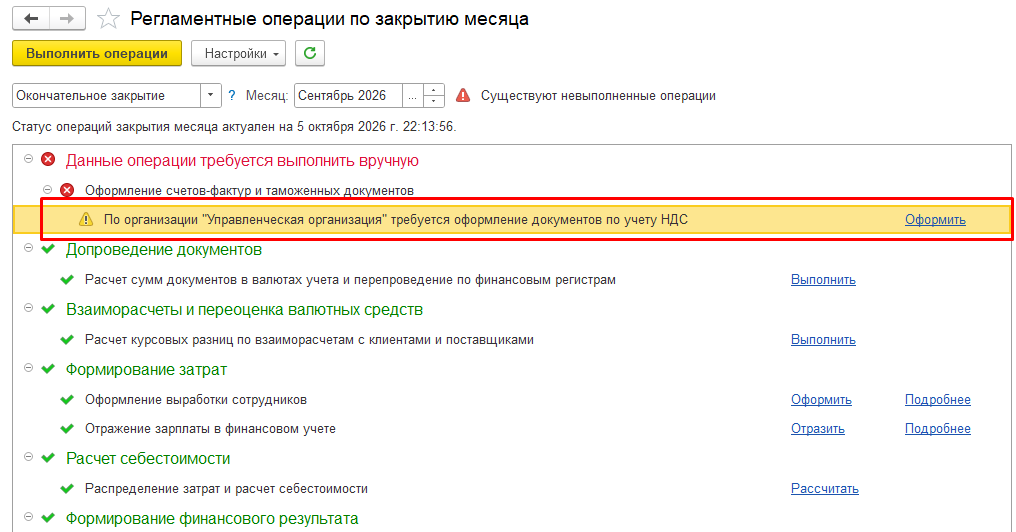
Для окончательного закрытия отдельно проверьте документы по НДС. В рабочем месте разверните Оформление счетов-фактур и таможенных документов, выберите строку организации и нажмите Оформить.
Откроется Помощник по учету НДС. По продаже МП-200 исходящий счёт-фактура уже оформлен. В сентябре ещё требуется зарегистрировать 11 входящих счетов-фактур поставщиков и оформить два исходящих счёта-фактуры по документам Отчет давальцу.
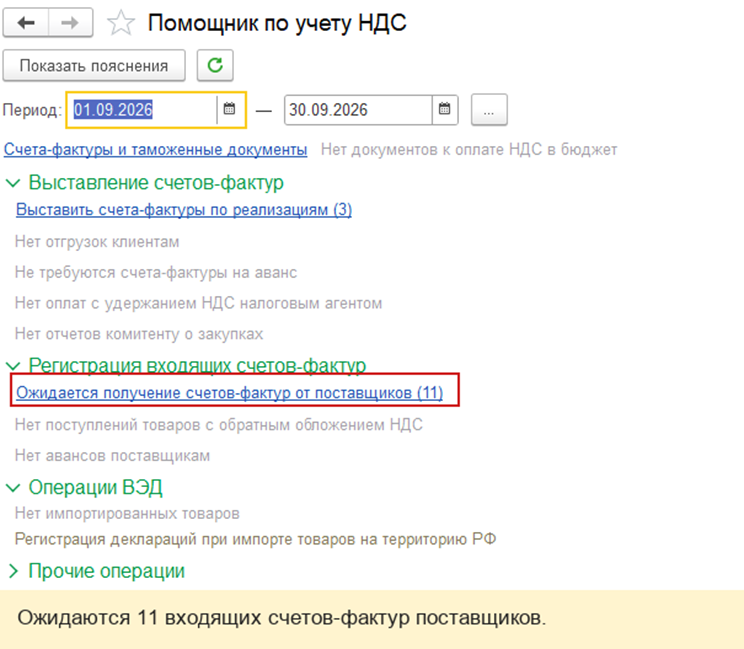
Сначала сверьте каждый Отчет давальцу и оформите относящийся к нему исходящий счёт-фактуру. Затем получите счета-фактуры от поставщиков и внесите их реальные номера и даты. После оформления снова откройте Помощник по учету НДС и проверьте, что необходимые действия за сентябрь выполнены.
После проверки НДС вернитесь в Регламентные операции по закрытию месяца. Повторно проверьте Отражение документов в регламентированном учете, выполните Формирование финансового результата в группе Регламентированный учет и сверьте итог по отчётам организации. Последним шагом посмотрите общий статус рабочего места. В состоянии базы, показанном в статье, документы поставщиков ещё ожидаются, поэтому программа сообщает Существуют невыполненные операции. Управленческая прибыль ниже уже рассчитана; итог полного регламентированного закрытия здесь не приводится.
Проверка финансового результата
Путь: Финансовый результат и контроллинг → Отчеты по финансовому результату → Финансовые результаты
Сформируйте Финансовые результаты за 01–30.09.2026. Сначала сверьте общий итог: доход 120 000 руб., расходы 88 111,41 руб. и прибыль 31 888,59 руб. Затем проверьте направления. Прибыль по Продажа МП-200 составляет 25 526,87 руб., по Ремонт МП-200 — 6 381,72 руб. Ещё 20 руб. расхода показаны без направления. Поэтому общий итог равен 25 526,87 + 6 381,72 − 20 = 31 888,59 руб. Это рассчитанный управленческий результат сентября.
Ответы на вопросы
| Вопрос | Ответ |
| Зачем нужно предварительное закрытие? | Предварительное закрытие помогает получить промежуточную оценку себестоимости приобретённых запасов и их выбытия в течение месяца. Для окончательной себестоимости выпущенного МП-200 и результата сентября в нашем примере используется Окончательное закрытие. |
| Можно ли считать закрытие месяца 1С ERP завершённым, если отчёт уже показывает прибыль? | Нет. Финансовые результаты показывают управленческую прибыль 31 888,59 руб., но в рабочем месте за сентябрь остаются обязательные операции. |
| Почему все 1 200 руб. РБП не вошли в расходы сентября? | В движениях Распределение РБП 0000-000001 указаны разные месяцы: 20 руб. относятся к сентябрю, 600 руб. — к октябрю, 580 руб. — к ноябрю. Анализ РБП подтверждает распределение исходной суммы, а даты расхода нужно смотреть в движениях. |
| Что проверить, если изменились выработка или зарплата? | Повторно проверьте расчёт себестоимости и распределение расходов, затем сформируйте отчёт Финансовые результаты за сентябрь и сверьте его итог. Само изменение выработки не означает, что себестоимость проданной единицы обязательно изменится. |
| Почему валовая прибыль 37 108,59 руб., а итоговая — 31 888,59 руб.? | Валовая прибыль учитывает доход 120 000 руб. и себестоимость продажи 82 891,41 руб. Итоговую прибыль дополнительно уменьшают доставка на 3 200 руб., административное сопровождение на 2 000 руб. и сентябрьский расход РБП на 20 руб. |
| Почему прибыль по двум направлениям на 20 руб. больше общего итога? | В Финансовые результаты сентябрьские 20 руб. РБП показаны без направления. Прибыль двух направлений составляет 25 526,87 и 6 381,72 руб.; после вычета 20 руб. общий итог равен 31 888,59 руб. |
| Где проверить, что документы отражены в регламентированном учёте? | В рабочем месте откройте Подробнее для Отражение документов в регламентированном учете. В примере отражены 63 документа; ожидающих отражения и документов без настроенных счетов нет. |
| Почему после расчёта себестоимости нужно проверить распределение расходов? | Себестоимость показывает стоимость проданного изделия. Доставка и административное сопровождение — отдельные расходы периода: в примере они распределены между Продажа МП-200 и Ремонт МП-200 в пропорции 80/20 и влияют на прибыль по каждому направлению. |
Добавить комментарий