
Это пятая статья серии про учет основного средства — станка «Вектор-450».
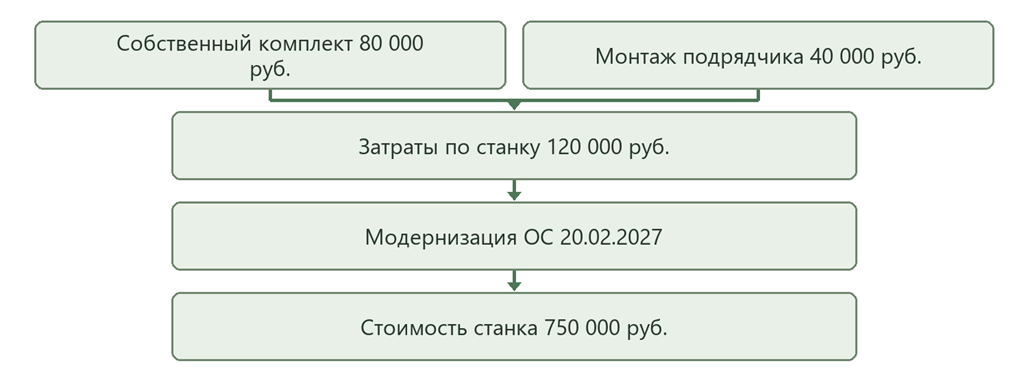
В этой статье разберем модернизацию станка в 1С:ERP 2.6 в рамках сквозного примера. Учтем собственный материал на 80 000 руб. и услугу подрядчика на 40 000 руб., оформим увеличение стоимости ОС с 630 000 до 750 000 руб.
Материал подготовлен для 1С:ERP, редакция 2.6.1.53
Назначение и условия применения
Модернизация ОС в 1С ЕРП продолжает сквозной пример учета станка «Вектор-450». После январского ремонта мы устанавливаем на станок комплект автоматизации подачи и отражаем выполненные подрядчиком монтаж и наладку. Материал для модернизации находится на складе, а часть работ выполняет подрядчик. Сначала отдельно оформим расход материала и услугу. Затем соберём обе суммы по этому ОС и увеличим его стоимость на общую сумму затрат.
В нашем примере стоимость станка ведётся в бухгалтерском и управленческом учёте (БУ и УУ). Налоговый учёт (НУ) при принятии станка к учёту не выбирали. Условия налоговой амортизационной премии разберём отдельно, без начисления её по этому станку.
В отличие от ремонта модернизация меняет назначение или добавляет объекту новые качества, ремонт восстанавливает прежние свойства. В нашем примере новый комплект автоматизации улучшает работу станка.
Настройки системы
В базе включён Учет внеоборотных активов. По состоянию на 31.01.2027 станок с инвентарным номером MP200-OS-001 уже принят к учёту и числится в Механосборочный цех МП-200. На эту дату его стоимость в БУ и УУ составляет 630 000 руб. Это исходная стоимость перед модернизацией, которую оформим 20.02.2027.
Путь: Финансовый результат и контроллинг → См. также → Статьи расходов
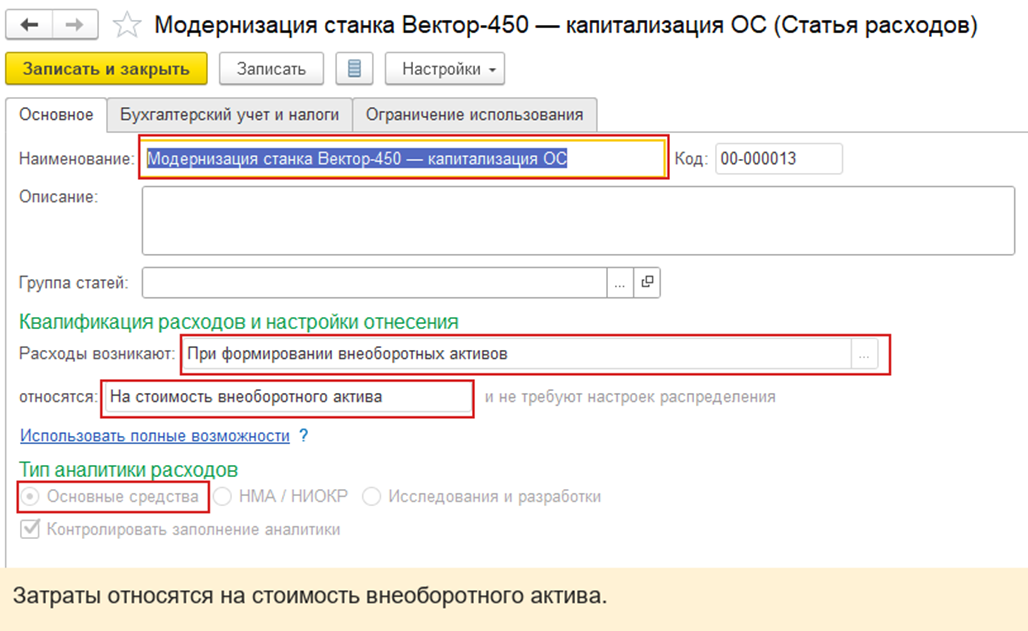
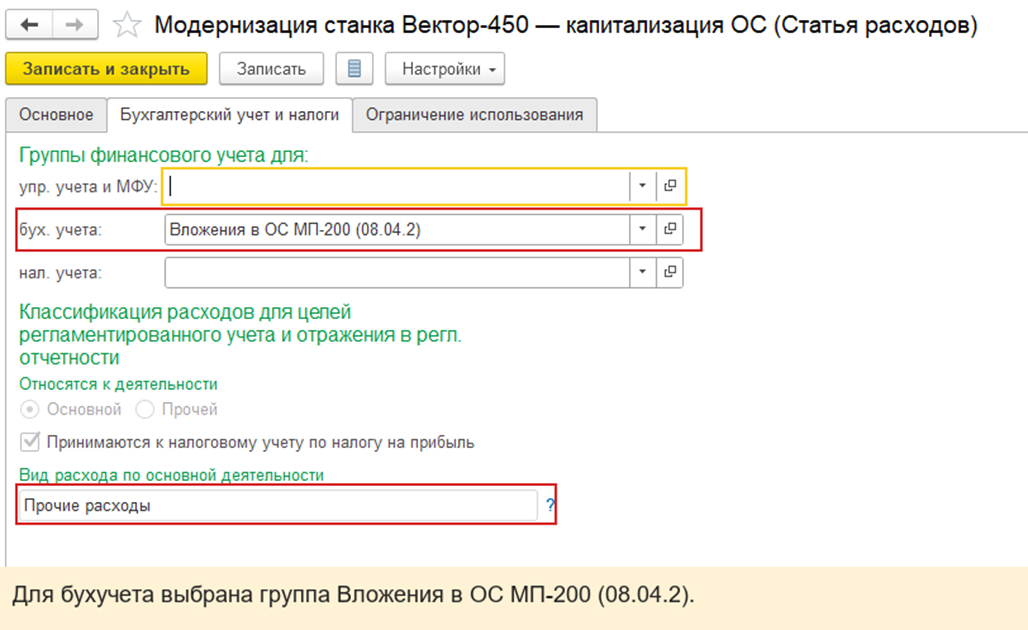
Для новых вложений подготовлена Статья расходов Модернизация станка Вектор-450 — капитализация ОС. В её карточке Расходы возникают — При формировании внеоборотных активов, относятся — На стоимость внеоборотного актива, Тип аналитики расходов — Основные средства. На вкладке Бухгалтерский учет и налоги выбрана Группа финансового учета Вложения в ОС МП-200 (08.04.2) и Вид расхода Прочие расходы.
При заполнении документов важно выбирать в Аналитика сам Токарно-фрезерный станок «Вектор-450»: одинаковое название статьи без одинаковой аналитики не соберёт затраты на нужном объекте.
У склада Кладовая механосборочного цеха МП-200 установлен признак Кладовая цеха, а в поле Цех выбран Механосборочный цех МП-200.
При поступлении комплекта в цеховую кладовую его стоимость 80 000 руб. отражается проводкой Дт 20 — Кт 60.01. До выдачи комплект числится в складском остатке — 1 шт. Когда передадим его на модернизацию, оформится проводка Дт 08.04.2 — Кт 20 на 80 000 руб.: стоимость материала войдёт во вложения в ОС.
Исходные данные
| Что проверим | Данные примера |
| Организация и подразделение | Управленческая организация; Механосборочный цех МП-200 |
| Основное средство | Токарно-фрезерный станок «Вектор-450», MP200-OS-001 |
| Состояние на 31.01.2027 | Стоимость 630 000 руб.; накопленная амортизация 26 600 руб.; остаточная стоимость 603 400 руб. в БУ и УУ |
| Собственный материал | Комплект автоматизации подачи Вектор-450, 1 шт.; стоимость без НДС 80 000 руб. |
| Склад | Кладовая механосборочного цеха МП-200 |
| Поставщик услуги | Поставщик оборудования МП-200 |
| Услуга | Монтаж и наладка комплекта автоматизации подачи станка Вектор-450, 40 000 руб., Без НДС |
| Общая сумма модернизации | 80 000 + 40 000 = 120 000 руб. |
В январе на текущий ремонт этого станка отнесено 10 000 руб.: 2 000 руб. за подшипник и 8 000 руб. за услугу. Эти расходы не включаем в февральские 120 000 руб.
Пошаговое выполнение
Шаг 1. Проверим станок до модернизации
Путь: Внеоборотные активы → Отчеты по внеоборотным активам → Основные средства → Ведомость по ОС
Сформируем Ведомость по ОС по состоянию на 31.01.2027 и найдём Токарно-фрезерный станок «Вектор-450», MP200-OS-001. До февральских работ его стоимость равна 630 000 руб., амортизация — 26 600 руб., остаточная стоимость — 603 400 руб. в БУ и УУ. Эти значения станут отправной точкой для проверки увеличения стоимости.

Шаг 2. Обеспечим модернизацию собственным материалом
Путь: Закупки → Закупки → Документы закупки (все) → Создать → Приобретение товаров и услуг → Закупка у поставщика
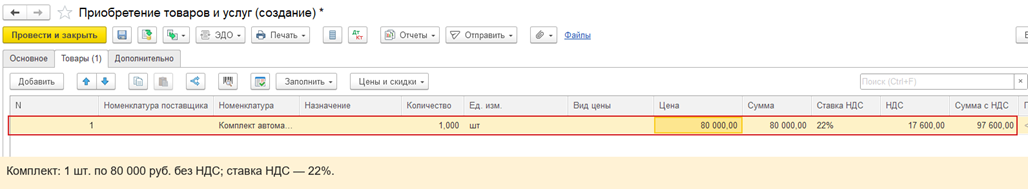
Заранее закупленный Комплект автоматизации подачи Вектор-450 оприходуем на Кладовая механосборочного цеха МП-200. В проведённом документе Приобретение товаров и услуг 0000-000011 от 07.10.2026 указана одна штука по цене 80 000 руб. без НДС. Ставка НДС — 22 %, сумма НДС — 17 600 руб., Всего с НДС — 97 600 руб. Для увеличения стоимости станка далее используется стоимость материала без НДС — 80 000 руб.
Шаг 3. Отразим услугу сторонней организации
Путь: Закупки → Закупки → Документы закупки (все) → Создать → Приобретение услуг и прочих активов
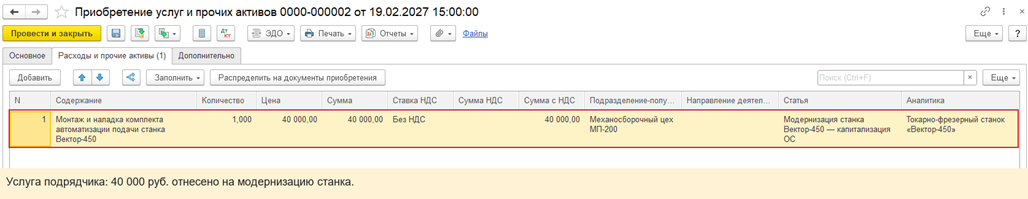
В Приобретение услуг и прочих активов укажем Поставщик оборудования МП-200 и Управленческая организация. На вкладке Расходы и прочие активы добавим монтаж и наладку комплекта автоматизации подачи станка Вектор-450: Количество — 1, Цена и Сумма — 40 000 руб., Ставка НДС — Без НДС. В строке выберем:
- Подразделение-получатель — Механосборочный цех МП-200;
- Статья — Модернизация станка Вектор-450 — капитализация ОС;
- Аналитика — Токарно-фрезерный станок «Вектор-450».
Проведём Приобретение услуг и прочих активов 0000-000002 от 19.02.2027. Услуга становится одним из двух источников вложений в станок.
Шаг 4. Передадим материал со склада на модернизацию
Путь: Склад и доставка → Внутреннее товародвижение → Внутренние документы (все) → Создать → Внутреннее потребление → Списание на расходы
В документе Внутреннее потребление выберем:
- Хозяйственная операция — Списание на расходы / активы;
- Организация — Управленческая организация;
- Подразделение — Механосборочный цех МП-200;
- Склад — Кладовая механосборочного цеха МП-200.
На вкладке Товары добавим одну штуку Комплект автоматизации подачи Вектор-450. В строке:
- Статья списания — Модернизация станка Вектор-450 — капитализация ОС;
- Аналитика — Токарно-фрезерный станок «Вектор-450».
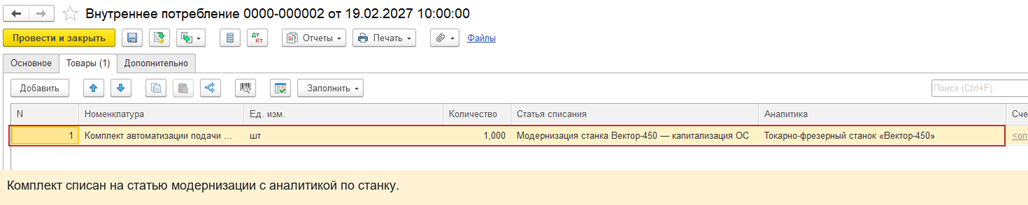
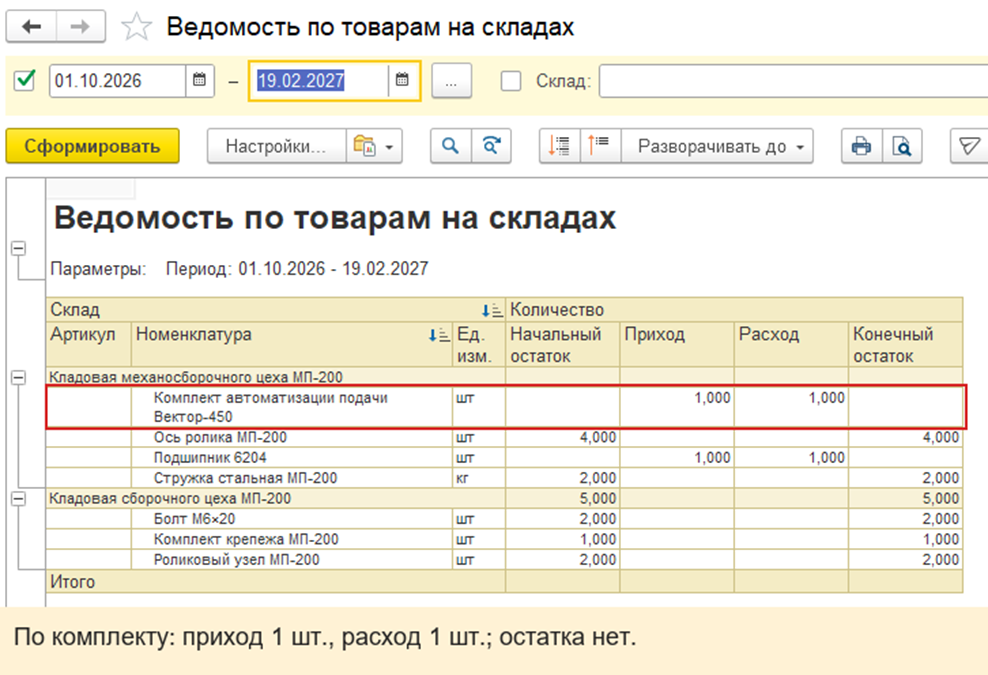
Проведём Внутреннее потребление 0000-000002 от 19.02.2027. Складская ведомость за период с 01.10.2026 по 19.02.2027 показывает приход 1 шт., расход 1 шт. и конечный остаток 0 шт.
Шаг 5. Сверим затраты перед увеличением стоимости
После проведения услуги и выдачи материала выполним за февраль этап Распределение затрат и расчет себестоимости. Затем сформируем Структура затрат по ОС за 01–28.02.2027.
Путь: Внеоборотные активы → Отчеты по внеоборотным активам → Основные средства → Структура затрат по ОС
В отчёте по Токарно-фрезерный станок «Вектор-450», Механосборочный цех МП-200 и статье Модернизация станка Вектор-450 — капитализация ОС отражено 120 000 руб. в колонках Формирование стоимости для регламентированного и управленческого учёта.
Сверим общую сумму с двумя проведёнными источниками: 80 000 руб. материала и 40 000 руб. услуги. Январские 10 000 руб. ремонта в эту строку не входят. Таким образом модернизация ОС в 1С ERP получает подтверждённую сумму перед оформлением документа.
Шаг 6. Оформим модернизацию ОС и увеличение стоимости
Путь: Внеоборотные активы → Основные средства → Документы по ОС → Создать… → Модернизация ОС → Модернизация ОС
В окне выбора документов раскроем группу Модернизация ОС и выберем одноимённую операцию Модернизация ОС. В документе от 20.02.2027 укажем Организация — Управленческая организация. В блоке Модернизация в оставим БУ и УУ, а НУ не выбираем: станок не принят к налоговому учёту в этом примере.
На вкладке Основные средства добавим строку:
- Инв. № — MP200-OS-001;
- Основное средство — Токарно-фрезерный станок «Вектор-450»;
- Сумма (БУ) (руб.) — 120 000 руб.;
- Сумма (УУ) (руб.) — 120 000 руб.
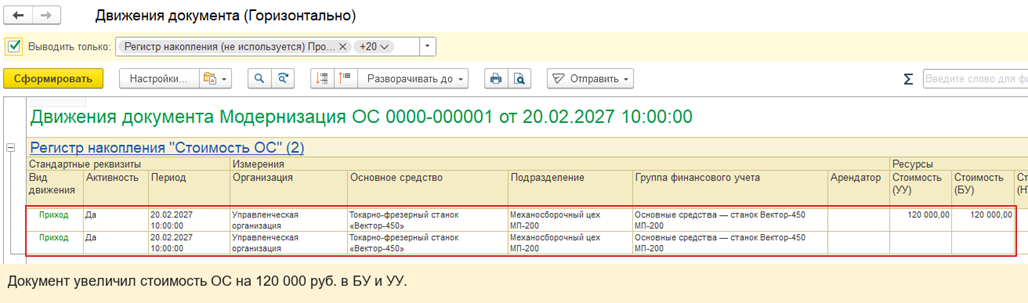
Проведём Модернизация ОС 0000-000001 от 20.02.2027.
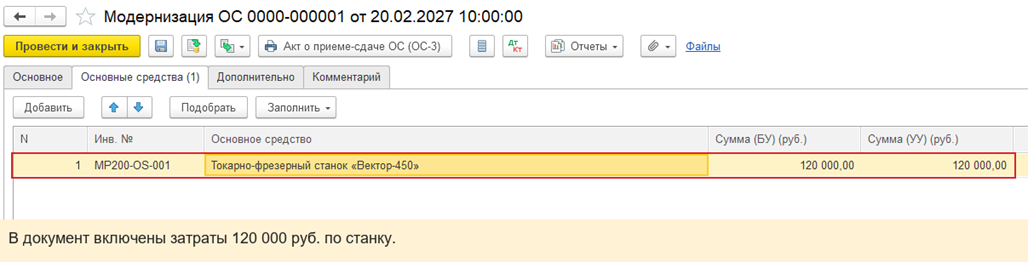
Сумма затрат в документе нужна также для расчёта амортизации в текущем месяце; при расхождении с фактическими затратами программа может скорректировать амортизацию позже. Поэтому для нашей проверки сопоставляем её с уже сформированными 120 000 руб. по станку. Изменение срока использования и последующая амортизация относятся к следующему шагу сквозного примера.
Амортизационная премия при модернизации
В ERP модернизация ОС может затрагивать и налоговый учёт, если он ведётся по объекту. По общему правилу для применимого амортизируемого имущества организация вправе учесть часть расходов на модернизацию единовременно: до 10 %, а для ОС III–VII амортизационных групп — до 30 %. Премия относится к налоговому учёту и требует выполнения условий применения.
По нашему станку при принятии к учёту выбраны БУ и УУ без НУ. В документе модернизации НУ также не выбран, поэтому налоговую амортизационную премию и налоговую сумму модернизации по нему не показываем.
Проверка результатов
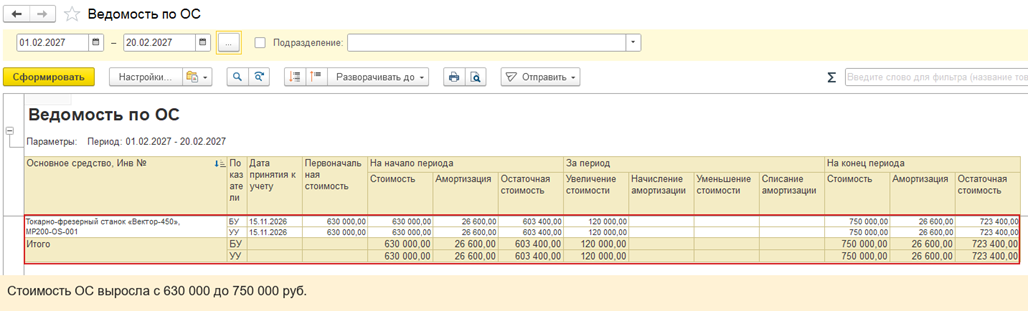
Сравним источники, проведённый документ модернизации и Ведомость по ОС за 01–20.02.2027.
| Контроль | До модернизации | После модернизации |
| Стоимость станка в БУ | 630 000 руб. | 750 000 руб. |
| Стоимость станка в УУ | 630 000 руб. | 750 000 руб. |
| Накопленная амортизация в БУ и УУ | 26 600 руб. | 26 600 руб. |
| Остаточная стоимость в БУ и УУ | 603 400 руб. | 723 400 руб. |
Путь: Внеоборотные активы → Отчеты по внеоборотным активам → Основные средства → Ведомость по ОС
В строке станка отчёт показывает Увеличение стоимости 120 000 руб. и стоимость на конец периода 750 000 руб. в БУ и УУ. Арифметика проверки: 630 000 + 80 000 + 40 000 = 750 000 руб. Амортизация 26 600 руб., накопленная до модернизации, сохранилась; разница между стоимостью и этой амортизацией даёт остаточную стоимость 723 400 руб.
Основные проводки
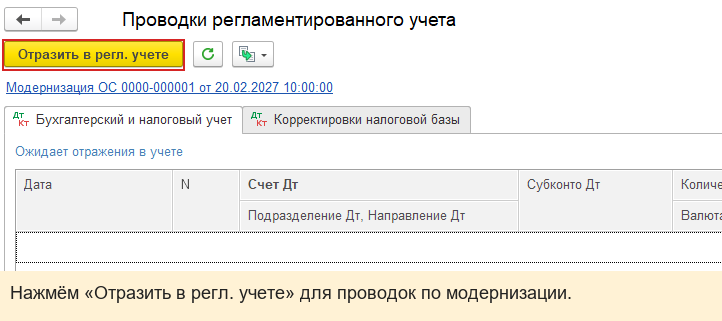
После февральского расчёта затрат и отражения стоимости ОС в открывшейся форме выполнена команда Отразить в регл. учете.
По нашему примеру бухгалтерский учёт показывает следующую последовательность:
| Дата | Операция | Дебет | Кредит | Сумма, руб. |
| 07.10.2026 | Поступил комплект в цеховую кладовую | 20 | 60.01 | 80 000 |
| 07.10.2026 | Отражён НДС по покупке комплекта | 19.03 | 60.01 | 17 600 |
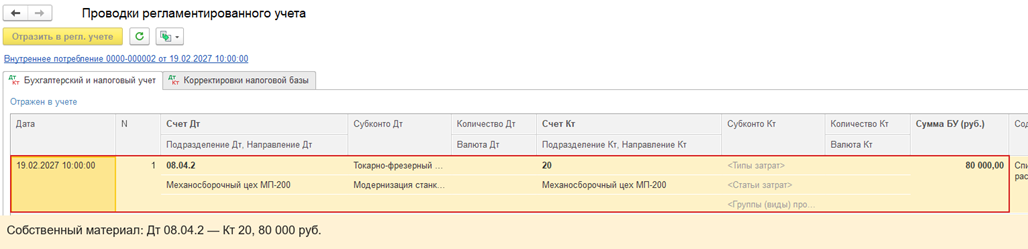
| 19.02.2027 | Комплект выдан на модернизацию станка | 08.04.2 | 20 | 80 000 |
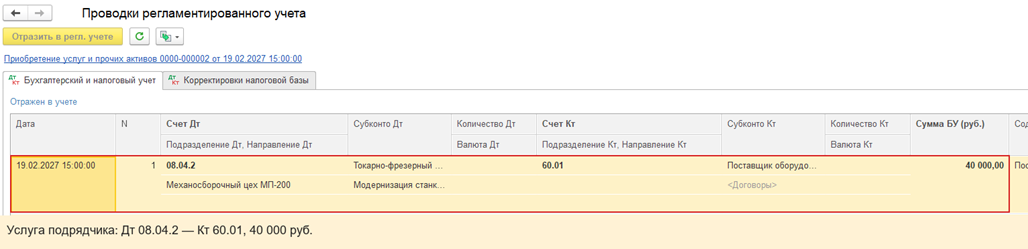
| 19.02.2027 | Приняты монтаж и наладка подрядчика | 08.04.2 | 60.01 | 40 000 |
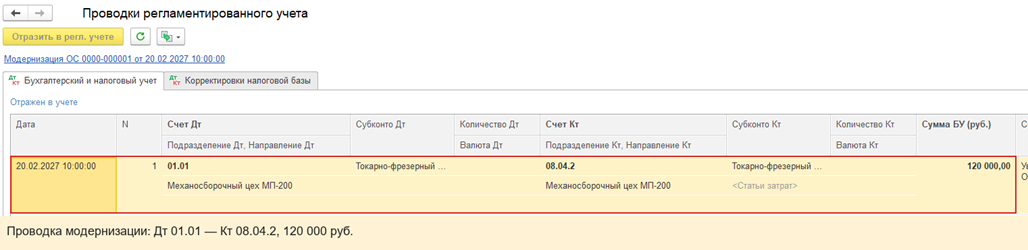
| 20.02.2027 | Вложения включены в стоимость станка | 01.01 | 08.04.2 | 120 000 |
После выдачи материала 80 000 руб. и принятия услуги 40 000 руб. на счёте 08.04.2 собраны 120 000 руб.; документ Модернизация ОС переносит их на счёт 01.01. НДС 17 600 руб. показан отдельно от стоимости комплекта.
Ответы на частые вопросы
| Вопрос | Ответ |
| Почему расходы январского ремонта не включены в модернизацию? | Ремонт привода восстановил работу станка, а новый комплект автоматизации улучшает его возможности. В базе январские 10 000 руб. отражены отдельно как текущие затраты. Февральская модернизация составила только 80 000 руб. материала и 40 000 руб. услуги. |
| Почему стоимость материала для ОС — 80 000 руб., хотя сумма покупки больше? | В покупке 80 000 руб. — цена материала без НДС, 17 600 руб. — НДС. В нашем примере на модернизацию отнесены 80 000 руб.; складская ведомость подтверждает выдачу одной штуки. |
| Как убедиться, что оба источника включены один раз? | Проверим документы на услугу подрядчика и списание материала: оба расхода должны относиться к нашему станку. Затем убедимся, что в отчёте Структура затрат по ОС собраны 120 000 руб., а Ведомость по ОС показывает увеличение стоимости станка на ту же сумму. |
| Почему нет амортизационной премии? | Станок принят к учёту без НУ, и в модернизации НУ не выбран. Условия налоговой премии рассматривают для ОС, по которому ведётся налоговый учёт. |
Добавить комментарий