
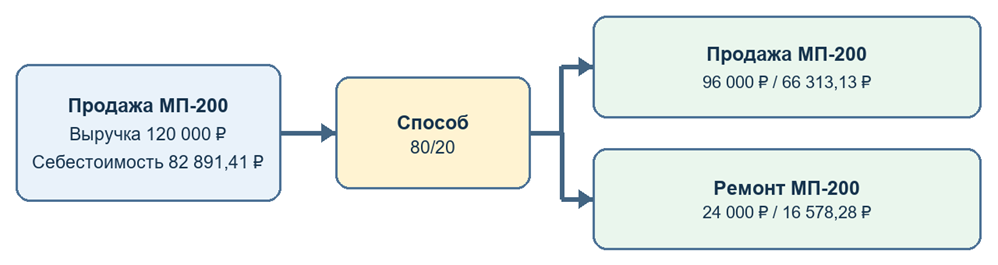
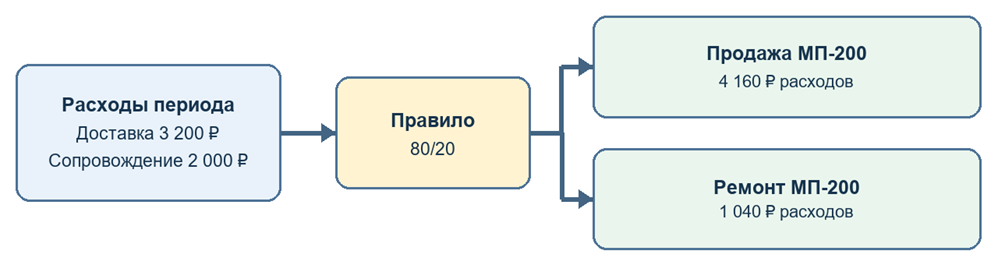
Направление деятельности в 1С ERP это разрез, в котором можно увидеть доходы, расходы и прибыль выбранной части бизнеса. На примере МП-200 мы выделим Продажа МП-200 и Ремонт МП-200. Проведем продажу одного отремонтированного Механизма подачи МП-200 за 120 000 руб. с НДС в сентябре 2026 года; себестоимость продажи — 82 891,41 руб. Для распределения 80/20 создадим направления Продажа МП-200 и Ремонт МП-200, а также отразим расходы на доставку 3 200 руб. и административное сопровождение 2 000 руб.
Материал подготовлен для 1С:ERP, редакция 2.6.1.53
Назначение и условия применения
Направления деятельности в 1С ERP нужны, когда по одной продаже или общему расходу требуется оценить вклад нескольких направлений в результат. В нашем управленческом примере 80% продажи и расходов относится к Продажа МП-200, 20% — к Ремонт МП-200. Если всю операцию нужно учитывать в одном направлении, его можно указать непосредственно; способ с коэффициентами применяется, когда сумму необходимо разделить.
Сквозная история начинается с выпущенного и отремонтированного изделия. Проведённая Реализация товаров и услуг 0000-000001 отражает продажу одной единицы за 120 000 руб. с НДС. Себестоимость продажи после расчёта составила 82 891,41 руб. Сосредоточимся на том, как работает направление деятельности в 1С ЕРП после появления продажи и расходов периода.
Настройки системы
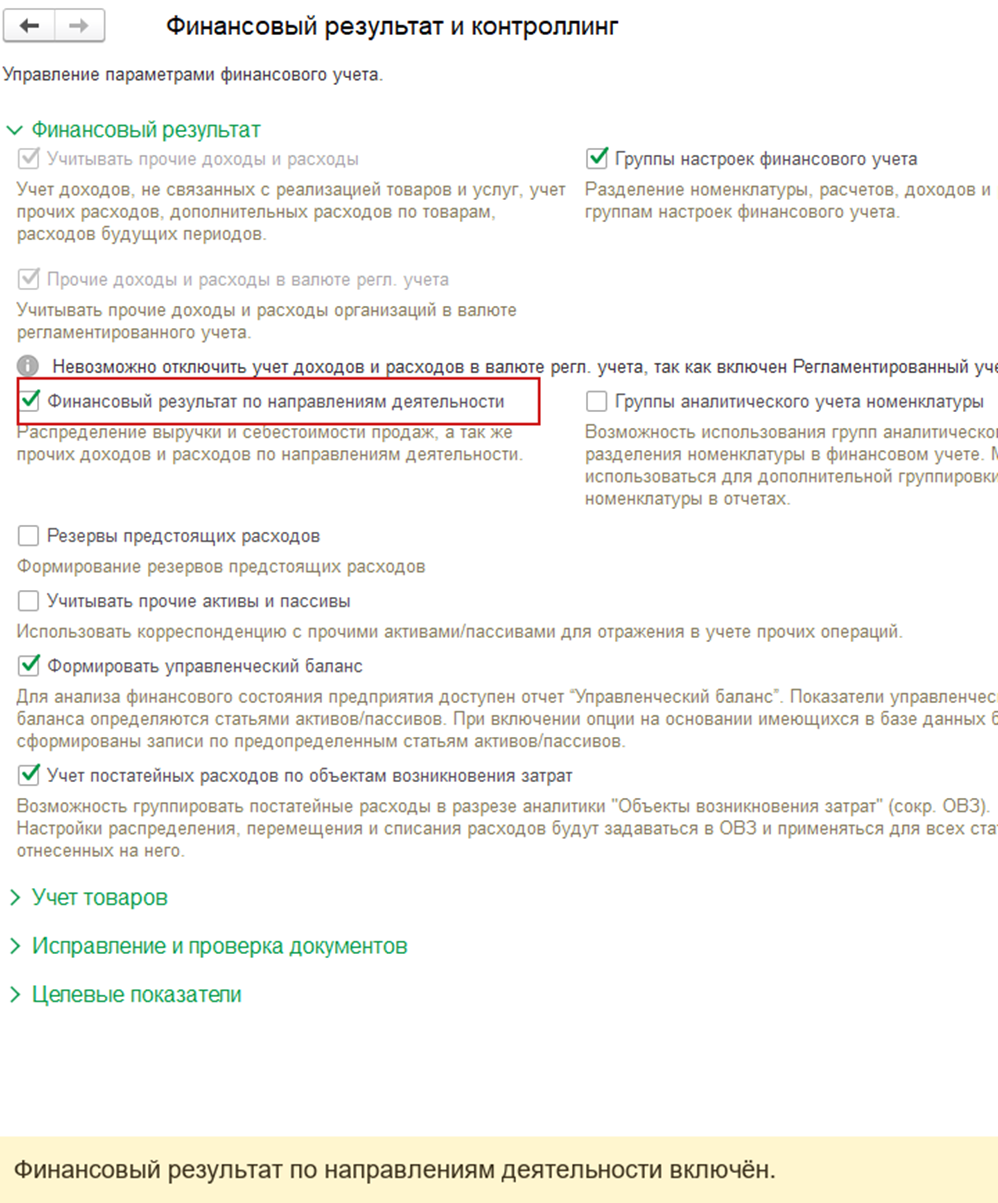
Путь: НСИ и администрирование → Настройка НСИ и разделов → Финансовый результат и контроллинг → Финансовый результат
Установите флажок Финансовый результат по направлениям деятельности. С него начинается учёт доходов и расходов по направлениям.
Путь: Финансовый результат и контроллинг → См. также → Направления деятельности
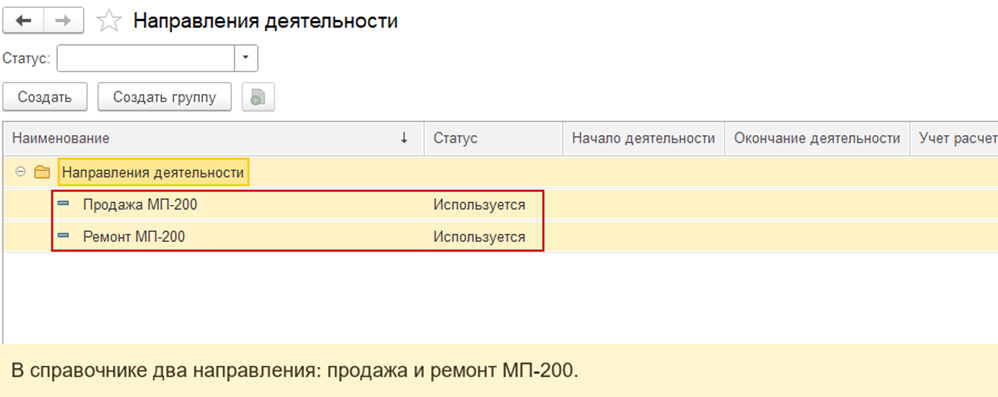
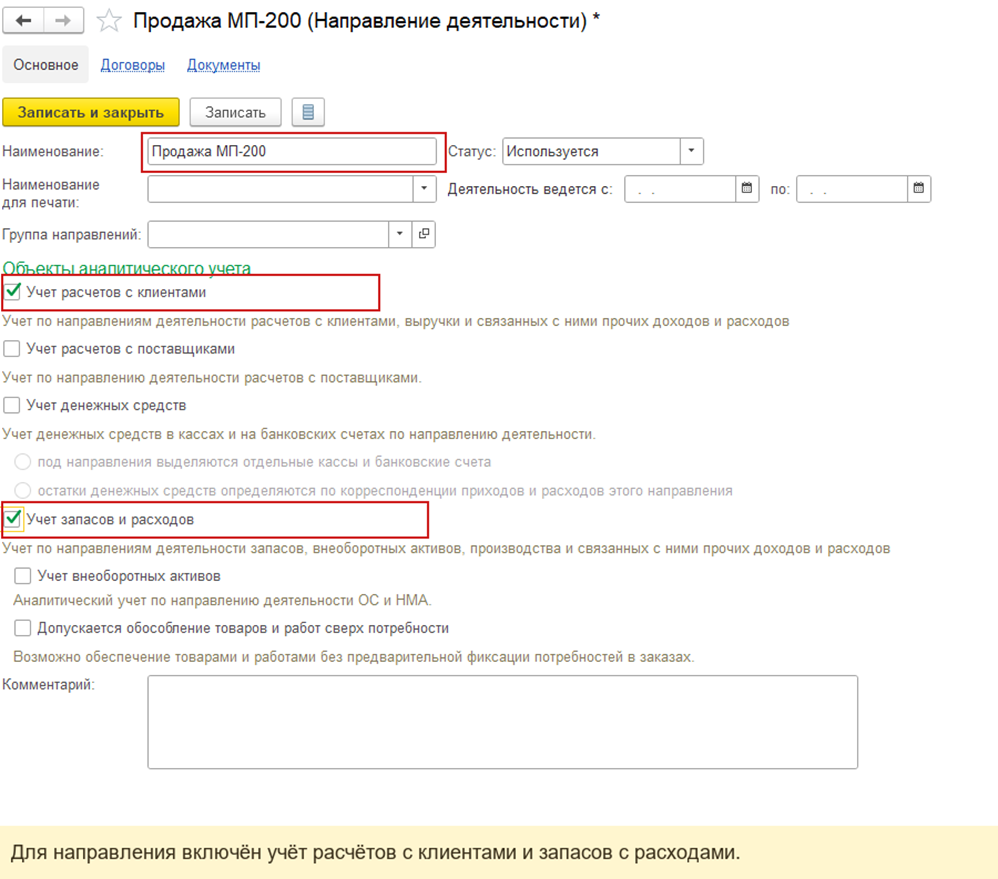
Справочник Направления деятельности хранит варианты анализа. В карточках наших двух элементов установлен Статус — Используется. Для отражения выручки включён Учет расчетов с клиентами, для себестоимости и расходов — Учет запасов и расходов.
Исходные данные
| Условие | Значение в примере |
| Организация | Управленческая организация |
| Номенклатура | Механизм подачи МП-200, 1 шт. после ремонта |
| Клиент | Заказчик сервисного ремонта МП-200 |
| Склад | Склад готовой продукции МП-200 |
| Продажа | 120 000 руб. с НДС; себестоимость 82 891,41 руб. |
| Направления | Продажа МП-200 и Ремонт МП-200 |
| Пропорция | 80% и 20% |
| Коммерческий расход | Доставка МП-200 покупателю, 3 200 руб. |
| Административно-управленческий расход | Административное сопровождение МП-200, 2 000 руб. |
| Период анализа | 01–30.09.2026 |
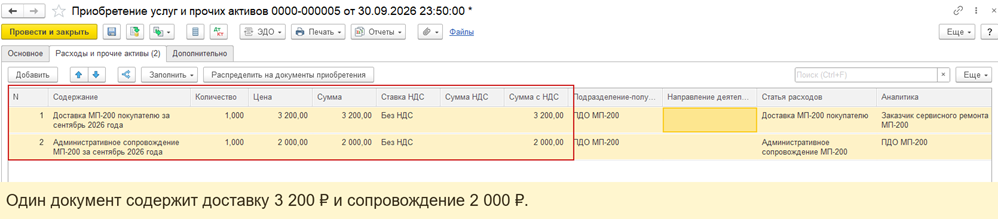
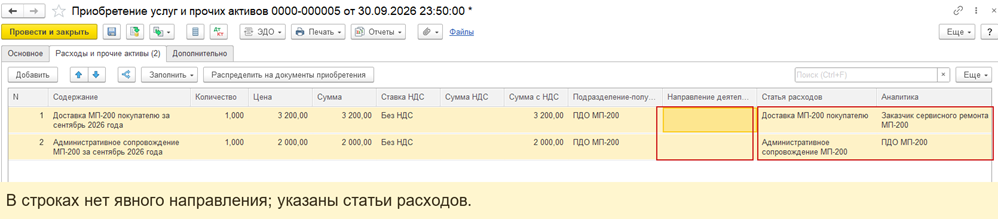
Коммерческий расход и АУР проведены документом Приобретение услуг и прочих активов 0000-000005. В строках не задано Направление деятельности: для них выбраны статьи расходов с распределением.
Пошаговое выполнение
Шаг 1. Создадим два направления и проверьте параметры учёта
Путь: Финансовый результат и контроллинг → См. также → Направления деятельности → Создать
В справочнике созданы Продажа МП-200 и Ремонт МП-200. После записи оба элемента видны со Статус — Используется. Откроем каждый и проверим Учет расчетов с клиентами и Учет запасов и расходов. На снимках ниже видны список и параметры Продажа МП-200; для Ремонт МП-200 установлены те же два флажка.
Шаг 2. Настроим способ распределения доходов
Путь: Финансовый результат и контроллинг → См. также → Способы распределения доходов по направлениям деятельности → Создать
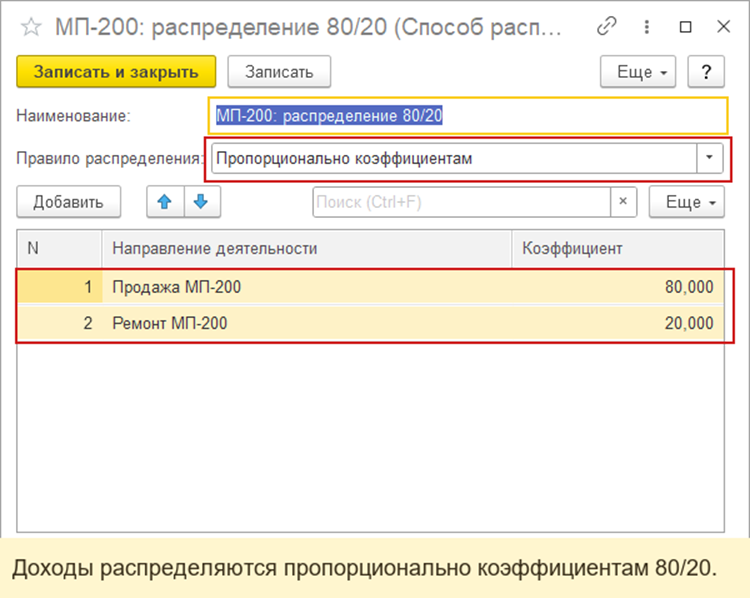
Для МП-200: распределение 80/20 выбрано Правило распределения — Пропорционально коэффициентам. В строках Направление деятельности указаны Продажа МП-200 с Коэффициент 80% и Ремонт МП-200 с коэффициентом 20%.
Шаг 3. Свяжем способ распределение с продажей МП-200
Путь: Финансовый результат и контроллинг → См. также → Настройка распределения продаж по направлениям деятельности → Создать
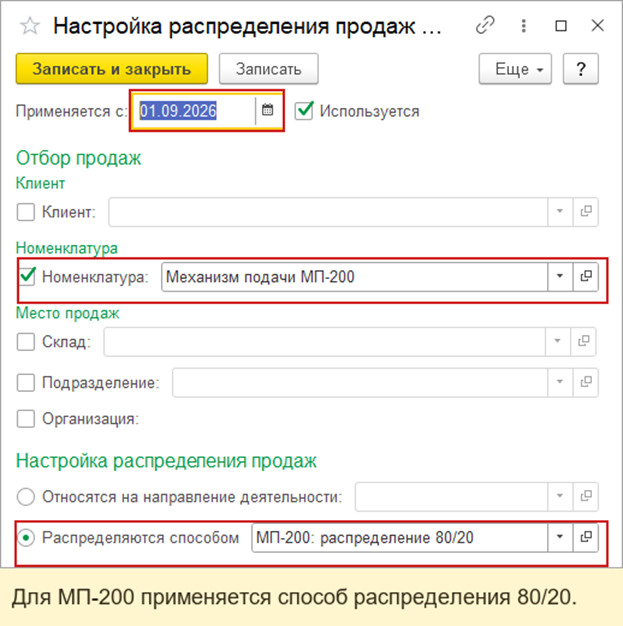
В Настройка распределения продаж по направлениям деятельности указано Применяется с — 01.09.2026 и установлен флажок Используется. В отборе включена Номенклатура — Механизм подачи МП-200. В блоке Настройка распределения продаж выбран вариант Распределяются способом, значение Способ распределения — МП-200: распределение 80/20. Так правило относится к нашему изделию, а не ко всем продажам организации.
Шаг 4. Создадим реализацию для механизма подачи МП-200
Путь: Продажи → Оптовые продажи → Документы продажи (все) → Создать → Реализация товаров и услуг
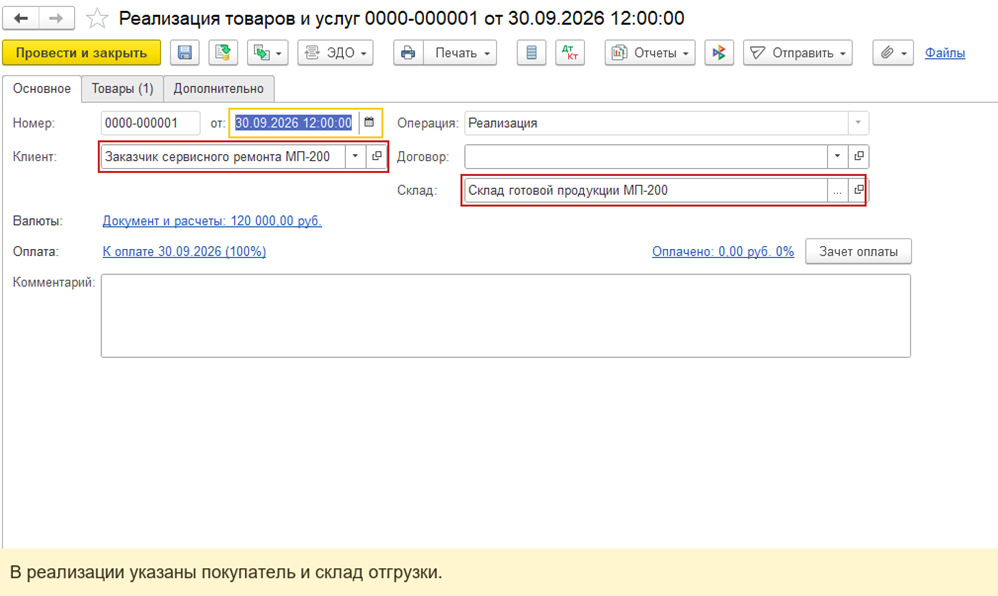
В ней Клиент — Заказчик сервисного ремонта МП-200, Склад — Склад готовой продукции МП-200, а в табличной части Товары укажем одну единица Механизм подачи МП-200. Данные этой продажи служат основой для распределения выручки и себестоимости по направлениям. Проведем реализацию 0000-000001.
Шаг 5. Зададим статьи коммерческого и административно-управленческого расходов
Путь: Финансовый результат и контроллинг → См. также → Статьи расходов
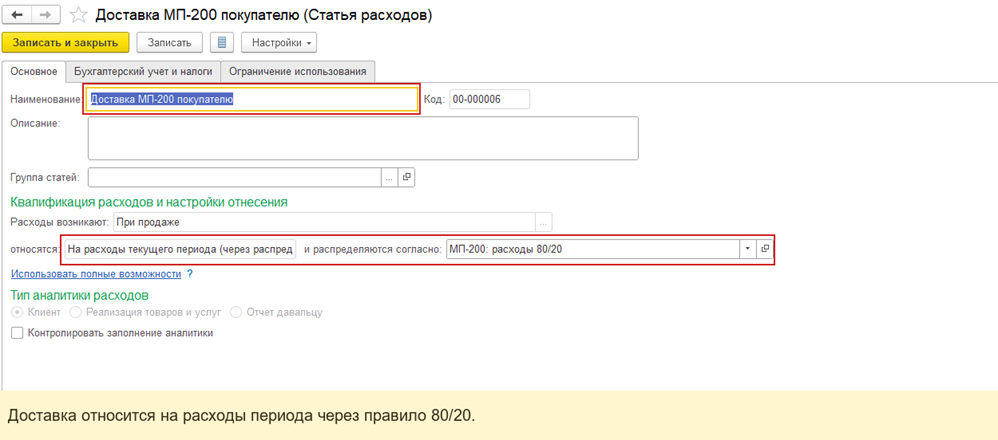
Созданы две статьи: Доставка МП-200 покупателю и Административное сопровождение МП-200. Для обеих в поле относятся выбран вариант На расходы текущего периода (через распределение), а в поле и распределяются согласно — МП-200: расходы 80/20. Для доставки показана точная настройка; для сопровождения применено то же правило. Так коммерческий и административно-управленческий расходы попадут ниже себестоимости продаж в отчете Финансовые результаты.
Шаг 6. Укажем доли для расходов периода
Путь: Финансовый результат и контроллинг → См. также → Правила распределения и показатели → Расходов между направлениями деятельности → Создать
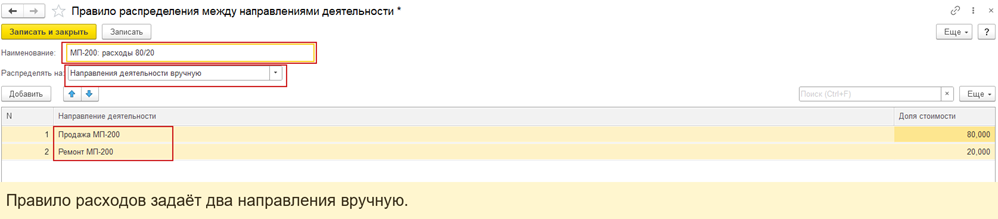
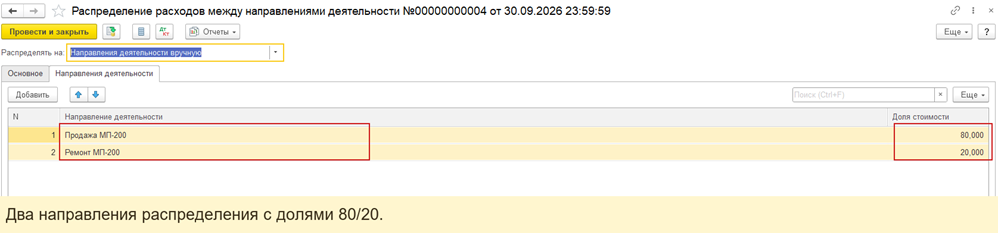
В Правило распределения между направлениями деятельности с названием МП-200: расходы 80/20 поле Распределять на имеет значение Направления деятельности вручную. В строках указаны Продажа МП-200 и Ремонт МП-200, в колонке Доля стоимости — 80 и 20. Такое правило удобно, когда управленческая пропорция известна заранее; для иной базы распределения настройки будут другими.
Шаг 7. Отразим два расхода без прямого направления
Путь: Финансовый результат и контроллинг → Доходы и расходы, финансовый результат → Приобретения услуг и прочих активов
В документе от 30.09.2026 на вкладке Расходы и прочие активы записаны две строки: доставка за 3 200 руб. по статье Доставка МП-200 покупателю и сопровождение за 2 000 руб. по статье Административное сопровождение МП-200. Направление деятельности в обеих строках не заполнено. Это позволяет показать именно распределение расходов по направлениям деятельности в 1С ERP по выбранному правилу.
Шаг 8. Проверим документы распределения
Путь: Финансовый результат и контроллинг → Доходы и расходы, финансовый результат → Распределение расходов
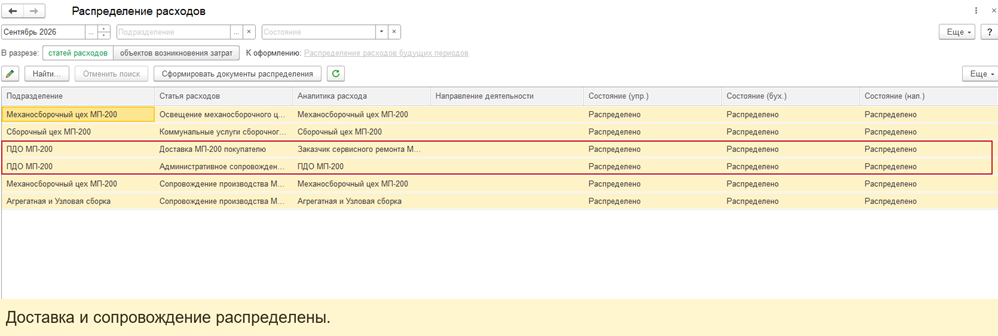
В рабочем месте Распределение расходов найдем строки Доставка МП-200 покупателю и Административное сопровождение МП-200 за сентябрь. Для них оформим документы Распределение расходов между направлениями деятельности; обе строки имеют состояние Распределено.
Откроем документ доставки: в нём выбран вариант Направления деятельности вручную, а доли заданы для Продажа МП-200 и Ремонт МП-200 как 80 и 20. Сверим сумму документа 3 200 руб. с исходным расходом и проверим распределение в движениях документа.
Проверка результата и движений
Проверка 1. Движения продажи
Путь: Реализация товаров и услуг 0000-000001 → Отчеты → Движения документа
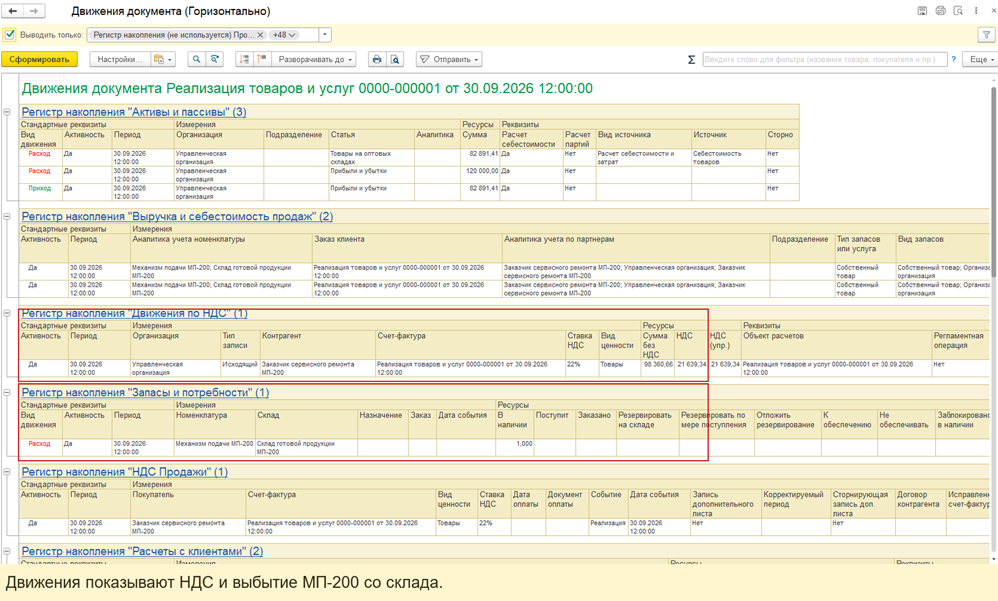
У проведённой продажи отчёт Движения документа показывает расход одной единицы Механизм подачи МП-200, выручку и НДС. Эти движения подтверждают, что распределяется результат реальной продажи сквозного примера. На снимке видны движения по запасам и НДС; себестоимость сверяем отдельным отчётом после расчёта.
Проверка 2. Себестоимость и валовая прибыль продажи
Путь: Продажи → Отчеты по продажам → Валовая прибыль предприятия
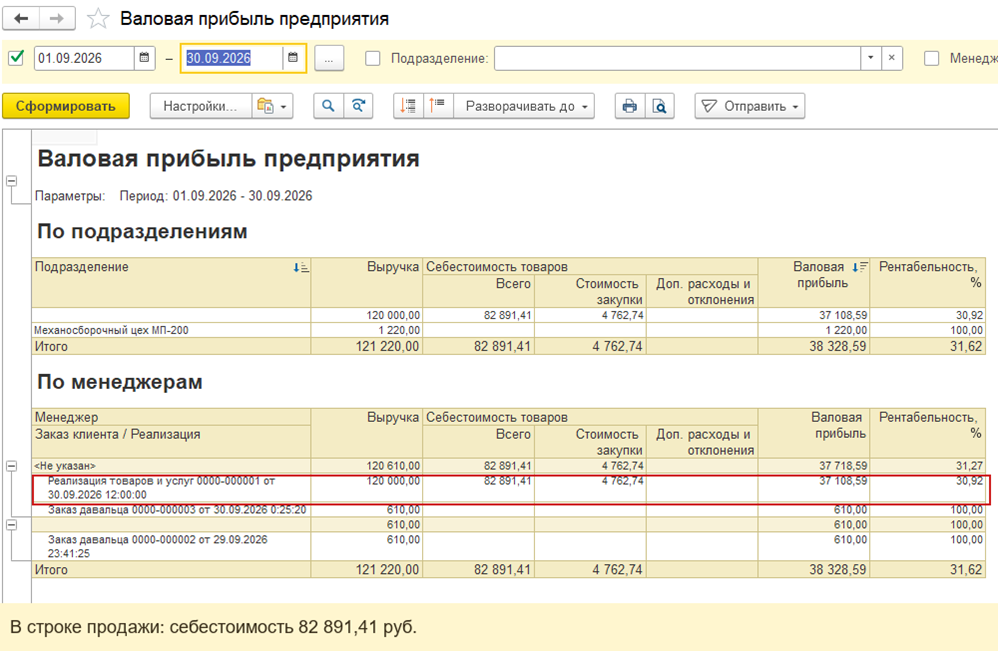
В Валовая прибыль предприятия за сентябрь строка Реализация товаров и услуг 0000-000001 показывает выручку 120 000 руб., Себестоимость товаров 82 891,41 руб. и Валовая прибыль 37 108,59 руб. Этот отчёт подтверждает общий результат продажи до коммерческого и административно-управленческого расходов.
Проверка 3. Движения распределения доставки
Путь: Распределение расходов между направлениями деятельности №00000000004 → Отчеты → Движения документа
Откройте Движения документа после проведения распределения доставки. Общая сумма расхода — 3 200 руб.; по направлению Продажа МП-200 отражено 2 560 руб., по Ремонт МП-200 — 640 руб. Сумма движений совпадает с текущей строкой Доставка МП-200 покупателю в Приобретение услуг и прочих активов 0000-000005.
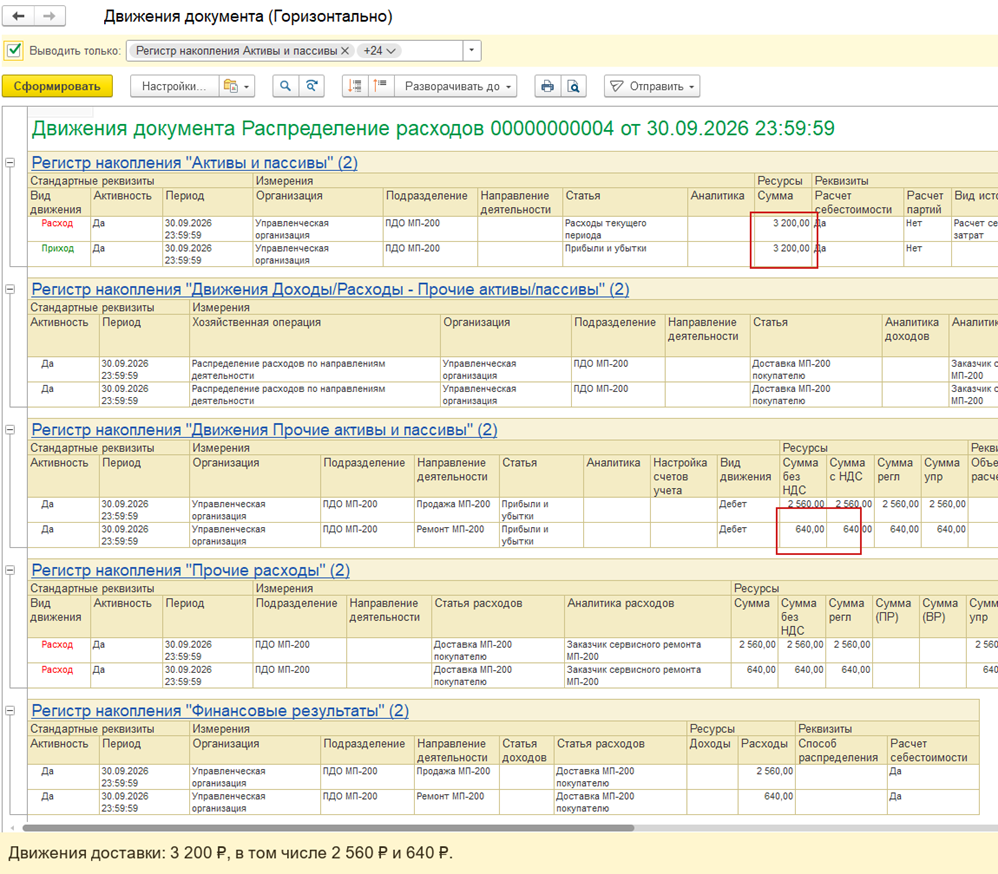
Проверка 4. Доходы, расходы и прибыль по направлениям
Путь: Финансовый результат и контроллинг → Отчеты по финансовому результату → Финансовые результаты
Сформируйте Финансовые результаты за 01–30.09.2026 без отбора по направлению. Отчёт показывает оба направления рядом, поэтому можно сопоставить суммы и итог. У Продажа МП-200 отражены выручка 96 000 руб., себестоимость 66 313,13 руб., доставка 2 560 руб. и сопровождение 1 600 руб.; прибыль — 25 526,87 руб. У Ремонт МП-200 соответственно 24 000 руб., 16 578,28 руб., 640 руб. и 400 руб.; прибыль — 6 381,72 руб.
| Показатель отчёта | Продажа МП-200 | Ремонт МП-200 | Итого |
| Выручка от продаж | 96 000,00 | 24 000,00 | 120 000,00 |
| Себестоимость продаж | 66 313,13 | 16 578,28 | 82 891,41 |
| Доставка МП-200 покупателю | 2 560,00 | 640,00 | 3 200,00 |
| Административное сопровождение МП-200 | 1 600,00 | 400,00 | 2 000,00 |
| Прибыль / (убыток) | 25 526,87 | 6 381,72 | 31 888,59* |
* В итог прибыли входит ещё 20 руб. по строке Сопровождение производства МП-200 — текущий период в колонке <Направление деятельности не указано>. Это сумма расходов будущих периодов. Поэтому сумма прибыли только двух направлений — 31 908,59 руб., а общий итог отчёта — 31 888,59 руб. Сумму без направления нужно разобрать при окончательном закрытии месяца.

Ответы на вопросы
| Вопрос | Ответ |
| Направление деятельности в 1С ERP — что это? | Это разрез анализа доходов, расходов и прибыли. В примере два направления позволяют отдельно видеть результат продажи и ремонта МП-200. |
| Где находится справочник направления деятельности в 1С ERP? | Путь: Финансовый результат и контроллинг → См. также → Направления деятельности. |
| Чем отличается распределение расходов по направлениям деятельности 1С ERP от указания одного направления в строке? | В нашем варианте Направление деятельности в источнике пусто, а статья использует МП-200: расходы 80/20. Если вся сумма относится к одному направлению, его указывают непосредственно в подходящем документе. |
| Когда считать финансовый результат окончательным? | После сверки документов распределения с источниками, разбора суммы без направления и выполнения закрытия сентября. |
Добавить комментарий