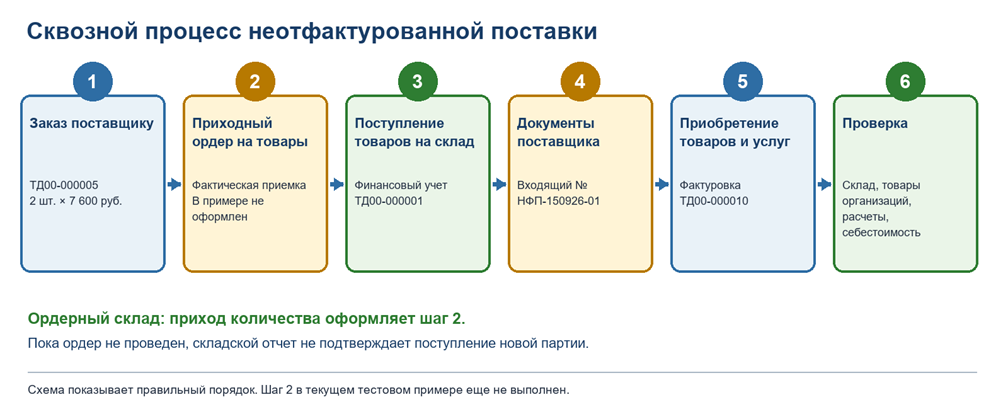
Неотфактурованная поставка применяется, когда товар уже принят на склад, а накладная или УПД поставщика будет зарегистрирована позднее. На сквозном примере показаны настройки договора, проведение документов и проверка результата типовыми отчетами.
Результат сквозного примера. Проведены заказ ТД00-000005, поступление ТД00-000001 и приобретение ТД00-000010. На склад принято 2 шт., долг поставщику увеличен на 15 200 руб., себестоимость — на 12 459,02 руб. без НДС.
Материал подготовлен для 1С:ERP Управление предприятием 2, редакция 2.6.1.53.
Назначение и условия применения
Неотфактурованная поставка — что это
Неотфактурованная поставка — это поступивший в организацию товар, по которому еще нет расчетных документов поставщика отражающих переход права собственности. Фактическая приемка товара и переход права собственности отражаются в 1С:ERP разными документами и в разные моменты времени.
В 1С:ERP схема поддерживает именно такую последовательность. Сначала проводится Поступление товаров на склад с операцией Закупка у поставщика (неотфактурованная поставка). После получения накладной или УПД проводится Приобретение товаров и услуг с операцией Закупка у поставщика (фактуровка поставки).
| Ситуация | Применение схемы |
| Товар приехал, накладная или УПД будет позднее | Применять неотфактурованную поставку |
| Документы и товар получены одновременно | Оформлять обычное приобретение и складскую приемку по принятой схеме склада |
| Право собственности перешло, но товар еще в дороге | Это механизм Товары в пути, а не неотфактурованная поставка |
| Фактически оказана работа или услуга без первичных документов | Использовать отдельный вариант раздельной закупки работ и услуг, заданный в договоре; в этой статье рассматриваются только товары |
Настройки системы
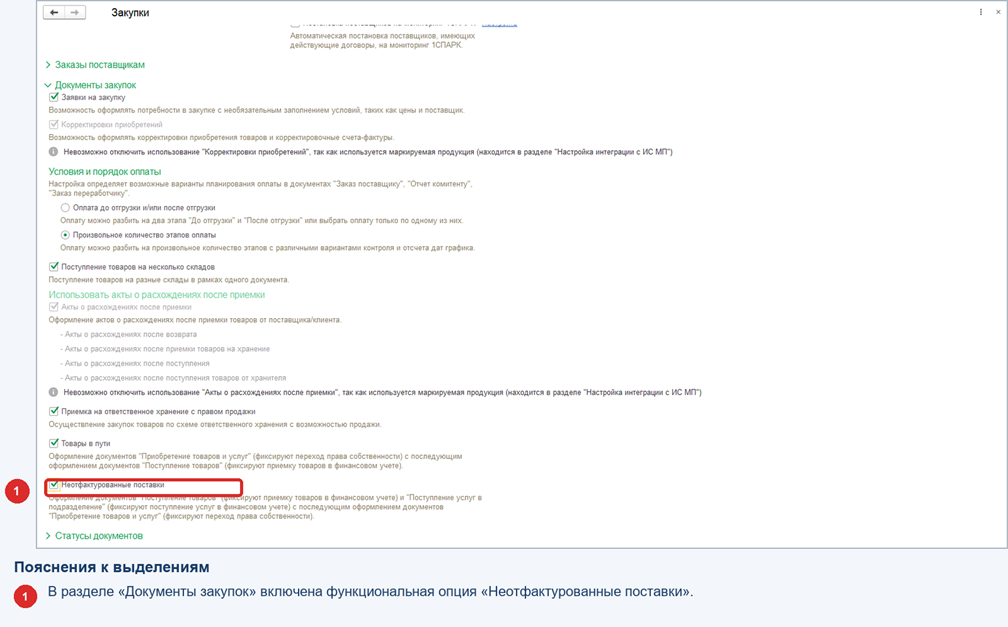
Включите функциональную опцию
Путь: НСИ и администрирование → Настройка НСИ и разделов → Закупки → Документы закупок → Неотфактурованные поставки
Установите флажок Неотфактурованные поставки. Эта настройка разрешает оформлять складское поступление до получения документов поставщика и затем выполнять фактуровку отдельным приобретением.
Проверьте соглашение и договор
Путь: Закупки → НСИ закупок → Соглашения с поставщиками
Использование соглашения для этой схемы не является обязательным. В примере применяется Соглашение об условиях закупки А-1 от 01.07.22, в котором выбрана хозяйственная операция Закупка у поставщика. Соглашение хранит общие условия закупки, а обязательная настройка раздельной закупки задается в договоре поставщика.
Путь: Закупки → НСИ закупок → Договоры с поставщиками
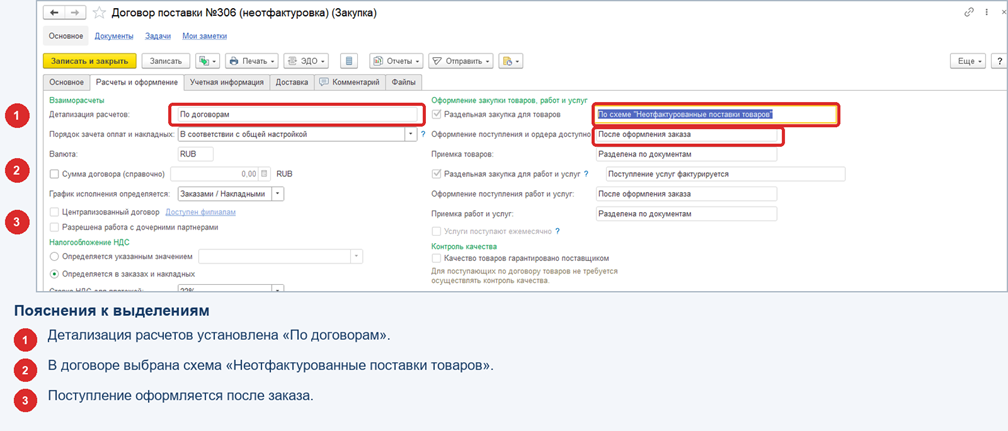
В Договор поставки №306 (неотфактуровка) на вкладке Расчеты и оформление установлен флажок Раздельная закупка для товаров и выбрано значение По схеме «Неотфактурованные поставки товаров». Поле Оформление поступления и ордера доступно имеет значение После оформления заказа, поле Приемка товаров — Разделена по документам, поле Детализация расчетов — По договорам.
Проверьте возможность работы с ордерным складом
Путь: НСИ и администрирование → Настройка НСИ и разделов → Склад и доставка → Склад → Ордерные склады
Флажек Ордерные склады должен быть включен.
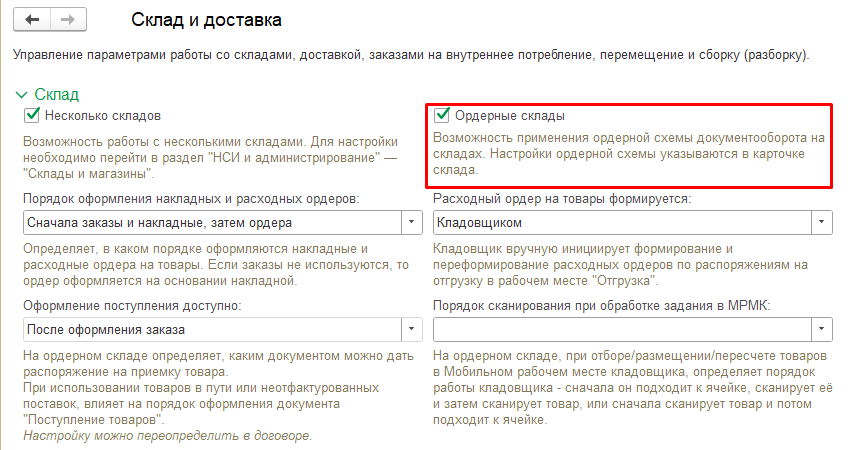
Путь: Склад и доставка → Настройки и справочники → Склады и магазины → Склад бытовой техники → Ордерная схема и структура
Для Склада бытовой техники включен флажок при поступлении. При такой настройке физическое поступление отражает Приходный ордер на товары. Проведение Поступления товаров на склад само по себе не добавляет количество в складской отчет.
Использование серий и учет по номерам ГТД
Серии и номера ГТД/РНПТ заполняются по правилам конкретной номенклатуры. Для неотфактурованных поставок используется политика с типом Учет себестоимости по сериям. Если в ней включен флажок У партнеров – при учете неотфактурованных поставок, серии указывают в документах Приходный ордер на товары, Поступление товаров на склад и Приобретение товаров и услуг. Если флажок отключен, серия учитывается только на складе: она указывается в ордере и поступлении, но не заполняется в приобретении.
В сквозном примере товар Х-77890 Стинол Завод бытовой техники не ведется по сериям и не относится к прослеживаемым товарам. Поэтому система показывает точные значения <серия не указывается>, <товар не прослеживается> и <ГТД / РНПТ не используются>.
Для импортного товара с учетом по номерам ГТД в документе Поступление товаров на склад номер ГТД не указывается: товар приходуется с пустым номером, поскольку расчетные документы еще не получены. После получения документов номер ГТД заполняют в Приобретение товаров и услуг. Приобретение сторнирует количество с пустым номером и приходует его по указанному номеру ГТД. Результат проверяют отчетом Контроль номеров ГТД товаров; номер должен соответствовать документам поставщика.
Исходные данные
15 сентября 2026 года организация Торговый дом „Комплексный“ закупает у поставщика Альфа две штуки товара Х-77890 Стинол Завод бытовой техники для Склада бытовой техники. В примере используются соглашение А-1 от 01.07.22 и договор поставки № 306, настроенный для неотфактурованных поставок. Цена одной штуки — 7 600 руб. с НДС 22%; общая сумма — 15 200 руб., в том числе НДС 2 740,98 руб. Товар примера не учитывается по сериям и номерам ГТД/РНПТ.
| Параметр | Значение |
| Организация | Торговый дом «Комплексный» |
| Поставщик / контрагент | Альфа / Альфа |
| Соглашение | Соглашение об условиях закупки А-1 от 01.07.22 |
| Договор | Договор поставки №306 (неотфактуровка) |
| Склад | Склад бытовой техники |
| Номенклатура | Х-77890 Стинол Завод бытовой техники |
| Количество | 2 шт. |
| Цена | 7 600,00 руб. |
| Ставка НДС | 22% |
| Сумма с НДС | 15 200,00 руб. |
| НДС | 2 740,98 руб. |
| Стоимость без НДС | 12 459,02 руб. |
Созданная цепочка состоит из трех проведенных документов:
| Этап | Документ |
| Заказ | Заказ поставщику ТД00-000005 |
| Фактическая приемка | Приходный ордер на товары |
| Регистрация поставки в финансовом учете | Поступление товаров на склад ТД00-000001 |
| Фактуровка | Приобретение товаров и услуг ТД00-000010 |
Пошаговое выполнение
Создайте заказ поставщику
Путь: Закупки → Закупки → Заказы поставщикам
- Создайте Заказ поставщику.
- Выберите поставщика Альфа, организацию Торговый дом «Комплексный», соглашение Соглашение об условиях закупки А-1 от 01.07.22 и договор Договор поставки №306 (неотфактуровка).
- В поле Операция выберите Закупка у поставщика (неотфактурованная поставка).
- Укажите склад Склад бытовой техники.
- На вкладке Товары добавьте Х-77890 Стинол Завод бытовой техники, количество 2,000, цену 7 600,00, ставку НДС 22%. Проверьте сумму 15 200,00.
- Проведите документ. В примере получен Заказ поставщику ТД00-000005 от 15.09.2026 15:10:00.
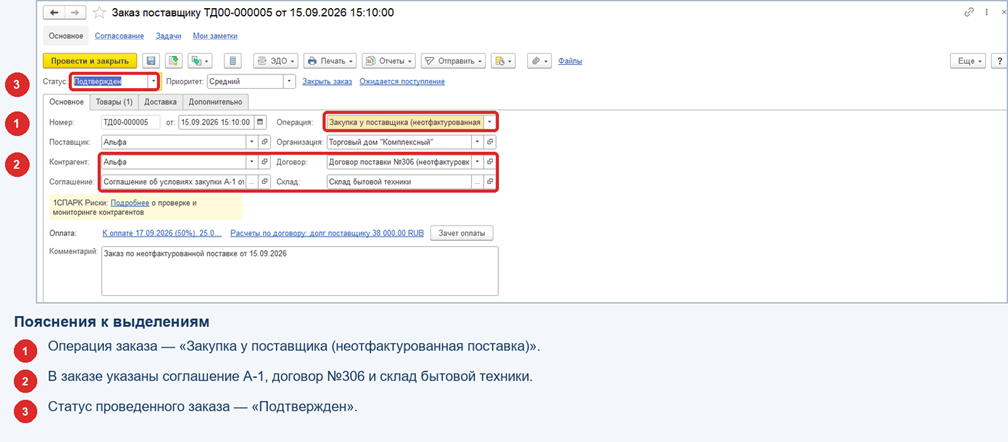
Если при заполнении появляется вопрос Перезаполнить цены по условиям продаж?, для сохранения уже согласованной цены 7 600 руб. выберите Не перезаполнять. Перед выбором сопоставьте цену с договоренностями с поставщиком.
Оформите фактическую приемку приходным ордером
Путь: Склад и доставка → Ордерный склад → Приемка → Приемка товаров на склад → Распоряжения на поступление
На Складе бытовой техники используется ордерная схема при поступлении. В рабочем месте Приемка товаров на склад найдите распоряжение по заказу ТД00-000005, создайте Приходный ордер на товары и проверьте склад, товар Х-77890 Стинол Завод бытовой техники и фактически принятые 2 шт. После проведения ордера проверьте его статус и движение в Ведомости по товарам на складах.
Зарегистрируйте поставку на склад
Путь: Закупки → Закупки → Накладные к оформлению → К оформлению поступления
- Найдите строку заказа ТД00-000005.
- Нажмите Оформить и создайте Поступление товаров на склад.
- Проверьте Операция: Закупка у поставщика (неотфактурованная поставка).
- В поле Распоряжение должен быть указан Заказ поставщику ТД00-000005 от 15.09.2026.
- Проверьте склад, номенклатуру и количество. Укажите комментарий Поставка без документов поставщика от 15.09.2026.
- Проведите документ. В примере создано Поступление товаров на склад ТД00-000001 от 15.09.2026.
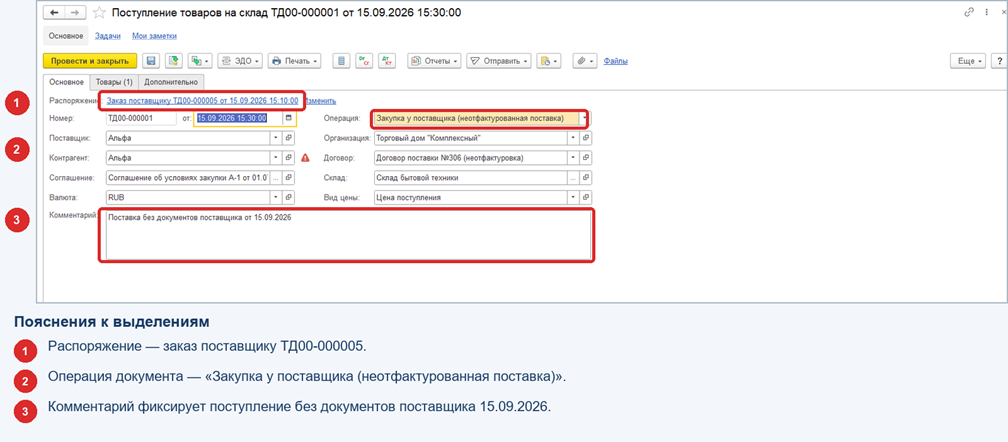
Этот документ регистрирует поставку в финансовом учете.
Проверьте открытую неотфактурованную поставку
Путь: Закупки → Отчеты по закупкам → Контроль оформления товаров в пути и неотфактурованных поставок
Выберите вариант Контроль оформления неотфактурованных поставок и установите отбор по товару Х-77890 Стинол Завод бытовой техники. После складского поступления отчет показал договор №306, товар и рекомендацию Оформите приобретение товаров и услуг.
Получите документы поставщика и выполните фактуровку
Путь: Закупки → Закупки → Накладные к оформлению → К оформлению приобретения (приемки)
- Найдите строку Заказ поставщику ТД00-000005. В этом рабочем месте основанием для оформления является заказ, а не номер складского поступления.
- Нажмите Оформить.
- Проверьте Операция: Закупка у поставщика (фактуровка поставки).
- Проверьте поставщика, договор, склад, товар, количество 2,000, цену 7 600,00, НДС 22% и сумму 15 200,00.
- На вкладке Дополнительно, в группе Входящий документ, заполните поле Номер входящего документа значением НФП-150926-01 и поле от датой 15.09.2026.
- Укажите комментарий Документы поставщика получены 15.09.2026.
- Проведите документ. В примере создано Приобретение товаров и услуг ТД00-000010 от 15.09.2026.
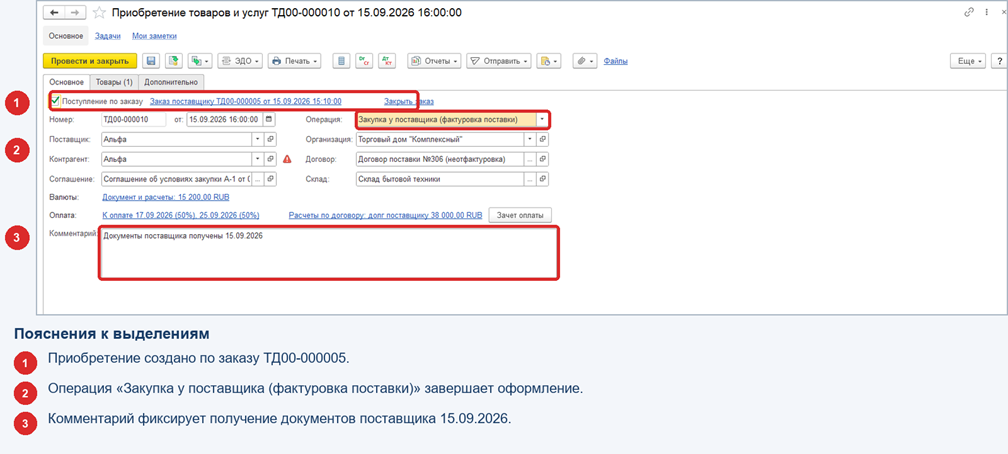
Проведенные документы доступны по пути Закупки → Закупки → Документы закупки (все).
Проверка результата и движений
Движения документов по регистрам
| Документ | Что подтверждает |
| Поступление товаров на склад ТД00-000001 | Товар фактически принят на Склад бытовой техники |
| Приобретение товаров и услуг ТД00-000010 | Документы поставщика зарегистрированы; сумма 15 200 руб. включена в расчеты |
| Оба документа | Общая аналитика заказа ТД00-000005, договора №306 и товара Х-77890 |
Движения складского поступления
Путь: Поступление товаров на склад ТД00-000001 → Отчеты → Движения документа
Отчет Движения документа сформирован после проведения. В нем отображаются записи на регистрах Товары на складах, Товары организаций и Себестоимость товаров. Это подтверждает физическую приемку товара и использование специального вида запасов для неотфактурованной поставки.
Движения приобретения
Путь: Приобретение товаров и услуг ТД00-000010 → Отчеты → Движения документа
В отчете присутствуют Товары организаций, Себестоимость товаров и Расчеты с поставщиками. Приобретение завершает фактуровку, отражает фактическую задолженность и фиксирует фактическую стоимость. Отклонение между стоимостью поступления и приобретения распределяется при расчете себестоимости.
Контроль оформления неотфактурованных поставок
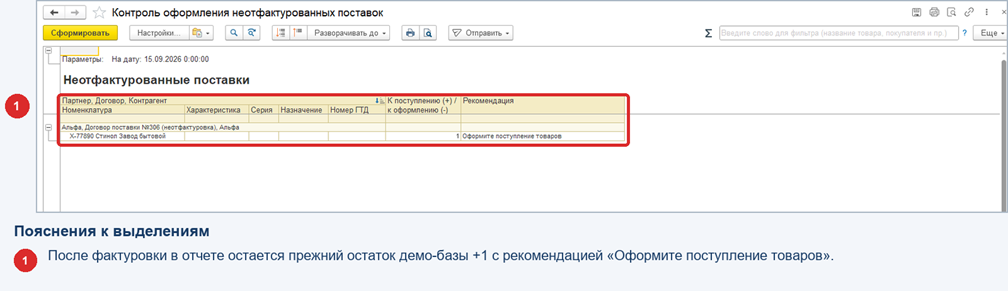
После фактуровки типовой отчет сформирован повторно. Новая пара документов закрыла друг друга, однако строка по той же аналитике не исчезла: в демо-базе до примера уже был остаток +1 с рекомендацией Оформите поступление товаров.
Это не ошибка проведения. Отчет группирует данные по поставщику, договору, номенклатуре, серии, назначению и номеру ГТД, а не по номеру документа. Поэтому в базе с прежними операциями результат оценивают по изменению остатка и обязательно сверяют с движениями новых документов.
Ведомость по товарам на складах
Путь: Склад и доставка → Отчеты по складу → Ведомость по товарам на складах
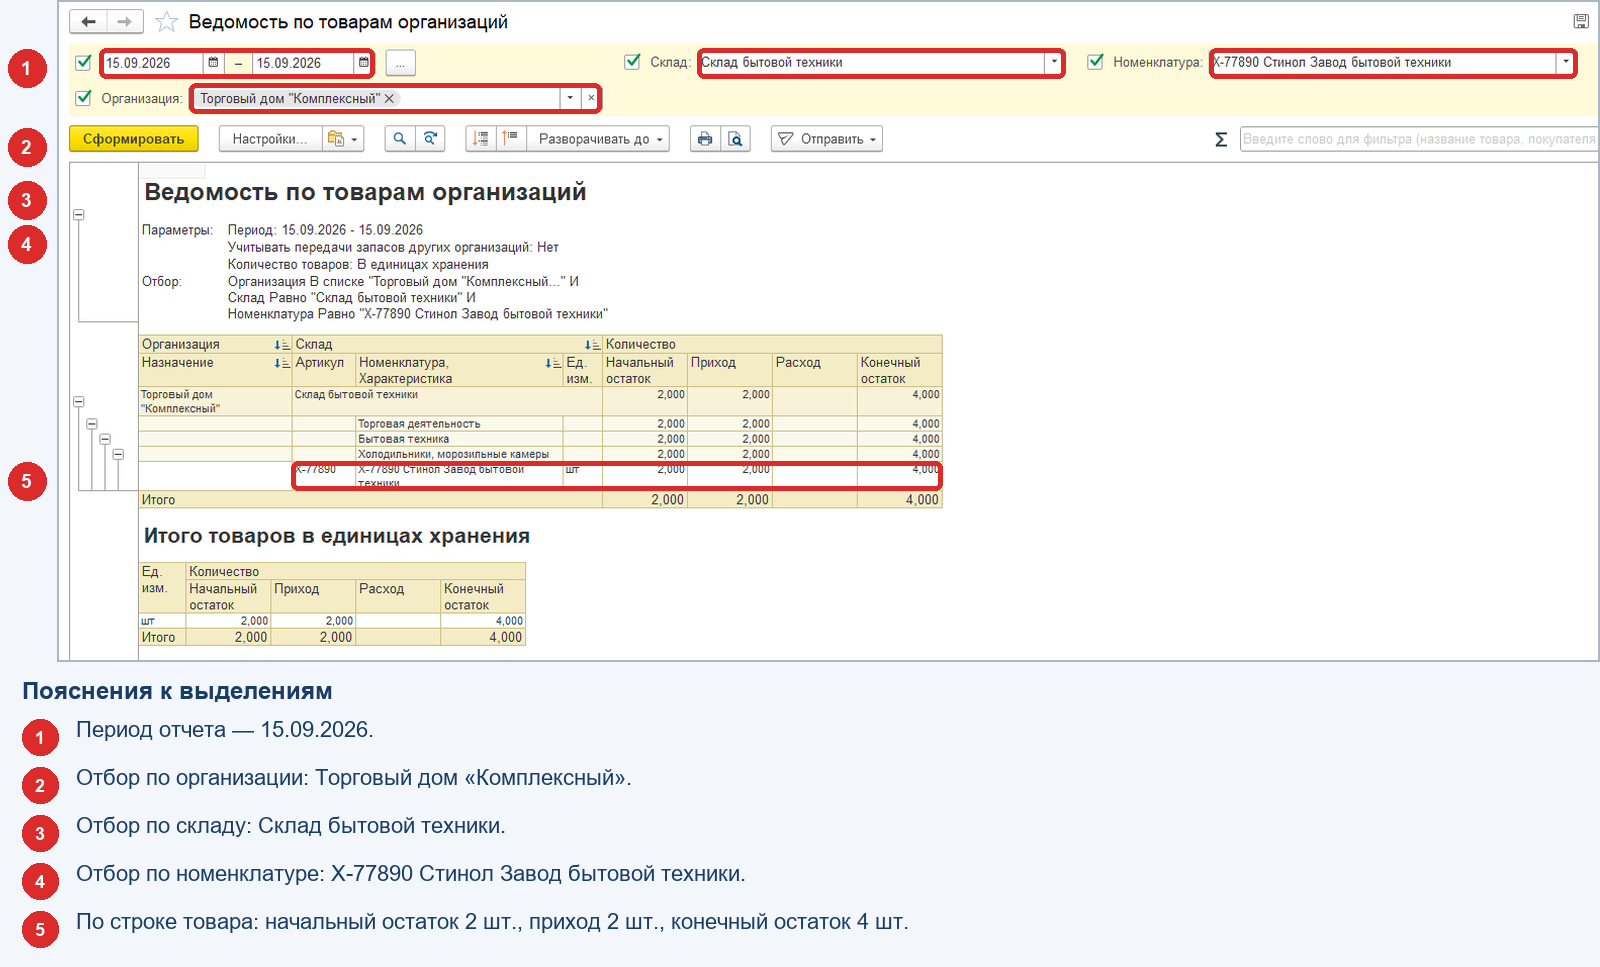
Период: 15.09.2026–15.09.2026. Отборы: Склад бытовой техники и Х-77890 Стинол Завод бытовой техники. Отчет показывает 2 шт. на начало дня, приход 2 шт., конечный остаток 4 шт.
Ведомость по товарам организаций
Путь: Финансовый результат и контроллинг → Отчеты по финансовому результату → Товародвижение между организациями → Ведомость по товарам организаций
Отбор по организации Торговый дом «Комплексный», складу и номенклатуре подтверждает увеличение собственного товара на 2 шт.
Расчеты с поставщиками
Путь: Закупки → Отчеты по закупкам → Расчеты с поставщиками → Ведомость расчетов с поставщиками
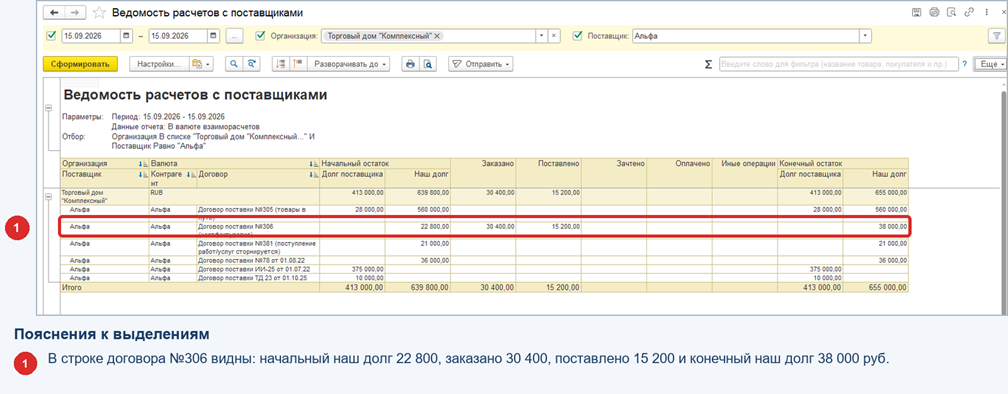
В примере установлена Детализация расчетов: По договорам, поэтому объектом расчетов является договор №306. Документы Поступление товаров на склад на взаиморасчеты с поставщиком не влияют; фактическую задолженность формирует Приобретение товаров и услуг.
По договору №306 расчеты ведутся по договорам. В отчете Ведомость расчетов с поставщиками за 15.09.2026 начальный показатель Наш долг составляет 22 800 руб., Заказано — 15 200 руб., Поставлено — 15 200 руб., конечный показатель Наш долг — 38 000 руб. Начальная задолженность уже имелась в тестовой базе. За день долг увеличился на 15 200 руб. — сумму, отраженную документом Приобретение товаров и услуг. Поступление товаров на склад не создало повторной задолженности.
Учет себестоимости
Путь: Финансовый результат и контроллинг → Отчеты по финансовому результату → Себестоимость товаров → Себестоимость товаров организаций
При неотфактурованной поставке товар учитывается по партиям. Партии подбираются по ФИФО независимо от выбранного метода оценки стоимости. На этапе Поступления товаров на склад отражается плановая стоимость. Когда получены документы поставщика, Приобретение товаров и услуг фиксирует фактическую стоимость; разница учитывается как положительные или отрицательные дополнительные расходы. Окончательно себестоимость определяется при выполнении операции Распределение затрат и расчет себестоимости в ходе закрытия месяца.
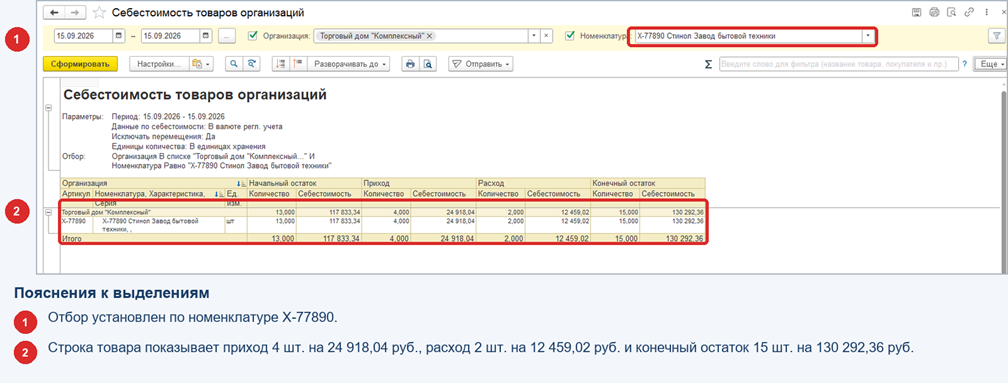
В отчете Себестоимость товаров организаций за 15.09.2026 по товару Х-77890 Стинол Завод бытовой техники показаны такие остатки и обороты:
| Показатель | Количество, шт. | Себестоимость, руб. |
|---|---|---|
| Начальный остаток | 13 | 117 833,34 |
| Приход | 4 | 24 918,04 |
| Расход | 2 | 12 459,02 |
| Конечный остаток | 15 | 130 292,36 |
Приход 4 шт. — это оборот отчета по себестоимости, а не количество товара в поставке. С учетом расхода 2 шт. чистое изменение за день составляет +2 шт. и +12 459,02 руб. без НДС. Это согласуется с Ведомостью по товарам организаций: в ней на начало дня числится 2 шт., за день поступает 2 шт., а на конец остается 4 шт.
Типовые ошибки
| Ошибка | Проявление | Что проверить |
| Поступление создано вручную без основания | Сообщение Поле «Распоряжение» не заполнено | Создавайте документ из Накладные к оформлению → К оформлению поступления и проверьте заказ в поле Распоряжение |
| В заказе выбрана обычная операция Закупка у поставщика | Заказ направляется на страницу К оформлению приобретения (приемки), а не на складское поступление по неотфактурованной схеме | Выберите Закупка у поставщика (неотфактурованная поставка) |
| Цена автоматически перезаполняется | Появляется вопрос Перезаполнить цены по условиям продаж? | Для сохранения согласованной цены выберите Не перезаполнять; решение принимайте по условиям закупки |
| После фактуровки отчет контроля не пуст | В отчете остается прежний остаток по той же аналитике | Сопоставьте промежуточный и итоговый остатки, затем откройте Движения документа обоих новых документов |
| Серия или номер ГТД заполнены без учета настроек номенклатуры | Документы используют неверную аналитику серии или ГТД | Для серий проверьте тип политики и флажок У партнеров – при учете неотфактурованных поставок; номер ГТД укажите в приобретении по документам поставщика |
Ответы на частые вопросы
| Вопрос | Ответ |
| Неотфактурованная поставка это что простыми словами? | Товар уже на складе, а накладная, УПД или другой расчетный документ поставщика зарегистрирован позднее. |
| Неотфактурованные поставки это отдельный вид запасов? | Во время разрыва между приемкой и фактуровкой ERP использует специальную аналитику запасов, чтобы не смешивать открытую поставку с окончательно оформленным товаром. |
| Неотфактурованная поставка в 1С 8.3 как сделать? | Включить опцию, настроить договор по схеме неотфактурованных поставок и создать заказ. На ордерном складе провести Приходный ордер на товары, затем Поступление товаров на склад и после получения документов поставщика — Приобретение товаров и услуг с операцией фактуровки. |
| Какой документ отражает товар на ордерном складе? | Фактическое количество отражает Приходный ордер на товары. Поступление товаров на склад регистрирует поставку в финансовом учете. |
| Почему приобретение создается по заказу, а не по поступлению? | В рабочем месте Накладные к оформлению распоряжением для фактуровки выступает общий заказ. Связь со складским поступлением подтверждается общей аналитикой и движениями. |
| Когда появляется долг поставщику? | В проверенном примере задолженность увеличилась при проведении Приобретение товаров и услуг на 15 200 руб.; складское поступление второй долг не создало. |
| Где проверить незавершенные поставки? | Закупки → Отчеты по закупкам → Контроль оформления товаров в пути и неотфактурованных поставок, вариант Контроль оформления неотфактурованных поставок. |
| Что означает отрицательный остаток в отчете контроля? | Для проверенного варианта он сопровождается рекомендацией Оформите приобретение товаров и услуг. Положительный остаток сопровождается рекомендацией оформить поступление. |
| Нужно ли заполнять серию? | Это зависит от политики учета серий. При включенном флажке У партнеров – при учете неотфактурованных поставок серия есть и в поступлении, и в приобретении; без флажка — только в складских документах. Для товара Х-77890 система показала <серия не указывается>. |
| Как учитывать номер ГТД? | В поступлении номер не указывается. При фактуровке его заполняют в приобретении по документам поставщика; для товара примера система показывает <ГТД / РНПТ не используются>. |